
Следуя новым привычкам потребления, покупатели все чаще выбирают собственные торговые марки (СТМ) как осознанную и полноценную альтернативу брендам производителей, и на этом фоне частные марки превращаются для розничных сетей в один из ключевых инструментов развития.
Как именно трансформируются привычки покупателей, почему роль СТМ все активнее возрастает и что сегодня выгоднее для ритейлера: делать ставку на известные бренды или усиливать собственные, — рассказывает Константин Локтев, заместитель генерального директора по стратегическому развитию Н — Дэйта Фэктори.
Как именно трансформируются привычки покупателей, почему роль СТМ все активнее возрастает и что сегодня выгоднее для ритейлера: делать ставку на известные бренды или усиливать собственные, — рассказывает Константин Локтев, заместитель генерального директора по стратегическому развитию Н — Дэйта Фэктори.
Что происходит с покупателями: главные глобальные изменения в культуре потребления
Мировая экономика проходит период турбулентности, который уже значительно трансформировал FMCG-рынок и, как следствие, подходы к развитию собственных торговых марок. Так, пандемия COVID-19 в 2020 году привела покупателей к вынужденной самоизоляции, что вызвало резкое снижение как потребительской, так и деловой активности производителей и ритейлеров. Затем, в 2021–2022 годах, глобальная экономика вступила в фазу восстановления, которая сопровождалась ускорением инфляции во всем мире.
Следующие три года, с 2023 по 2025, стали периодом глубинной структурной перестройки потребительского рынка на фоне общего снижения темпов роста. Согласно данным Международного валютного фонда (по III квартал 2025 года), из 72 проанализированных стран только 27 демонстрируют небольшое ускорение темпов роста потребления частного сектора, тогда как 28 показывают замедление, а 17 — сохраняют прежнюю динамику.
Такая макроэкономическая среда привела к устойчивым изменениям в поведении покупателей во всем мире. Ключевыми признаками поведенческой адаптации стало cокращение горизонта планирования, рационализация выбора и снижение лояльности к брендам.
Если подробнее остановиться на каждом тренде, стоит в первую очередь отметить, что модель потребления стала более осторожной: реальный спрос не растет, горизонт планирования значительно сокращается, потому покупатель гораздо внимательнее относится к своим расходам и все чаще отказывается от расширения корзины в пользу товаров первой необходимости. Так, согласно глобальным исследованиям*, до 70% потребителей во всем мире сравнивают стоимость товара перед покупкой. Примечательно, что цена в восприятии покупателей давно укрепилась как гигиенический фактор конкуренции, то есть потребитель априори ожидает разумного баланса между стоимостью и качеством товара. При этом рационализация выбора закономерно приводит к снижению лояльности к привычным брендам и росту интереса к собственным торговым маркам ритейлеров.
Параллельно в мировой культуре потребления происходят и заметные качественные изменения. Среди них — поляризация потребления: покупатель все хуже воспринимает «средние» предложения, выбирая либо оптимальное соотношение цены и качества, либо премиальные варианты, но без излишней демонстративности, что отвечает глобальному тренду на «тихую роскошь». CTM в таком контексте также выглядят уместно: согласно отчету Wonnda, частные марки ассоциируются не только с бюджетными, но и со специализированными, премиальными линейками.
Одновременно у потребителей растет интерес к новым гастрономическим и культурным кодам. В рамках глобализации покупатели все чаще обращаются к азиатской, ближневосточной и другим кухням, ищут необычные вкусы и форматы товаров — от соусов до готовых блюд. Для собственных торговых марок это открывает возможность быстро тестировать новые ниши, выступая проводниками актуальных трендов. Кроме того, еще один значимый культурный сдвиг, особенно актуальный для российского рынка, — растущее доверие к локальным брендам. Местное происхождение и культурная близость становятся важными факторами выбора для многих покупателей, что дает собственным торговым маркам дополнительное преимущество перед глобальными игроками.
Также заметен устойчивый запрос на экономию времени: покупатель все чаще выбирает товар не только по цене, но и по удобству, скорости и простоте взаимодействия с брендом, например, во время онлайн-заказа. Примечательно, что еще один важный культурный сдвиг проявляется в нормализации омниканальности: переход между офлайном и онлайном на FMCG-рынке уже представляет собой не просто параллельное существование каналов, а их глубокую интеграцию в единый клиентский путь, где стираются границы между физическим магазином и цифровой средой.
Как ритейлеры по всему миру отвечают на трансформации потребительских привычек
Перечисленные изменения покупательского поведения неминуемо влияют на стратегию развития крупнейших мировых ритейлеров из России, США, Великобритании, Японии и других стран. Каждый рынок имеет свою специфику, но общий вектор развития основан на двух ключевых приоритетах: развитие собственных торговых марок и усиление электронной коммерции.
Фокусируясь на СТМ, стоит отметить, что частные марки становятся одним из важнейших инструментов конкуренции между сетями, и они уже вошли в новую стратегическую повестку практически всех глобальных игроков рынка. Например, в Европе, согласно глобальным исследованиям*, CTM растут быстрее брендов, а доля частных марок в структуре FMCG-рынка уже достигает 40-50%. Таким образом, в рамках новых потребительских привычек частные марки перестают быть временным инструментом экономии — и становятся частью рационального выбора, закрепляя долгосрочную переориентацию спроса на рынке.
Ритейлеры стремятся быть ближе к покупателю разными способами, и онлайн также стал одной из фундаментальных зон роста для решения этой задачи. Цифровая среда позволяет быстро запускать и тестировать новинки и тренды, собирать отзывы покупателей и масштабировать успешные результаты, в том числе, в офлайн-точках.
Ключевые особенности российского FMCG-рынка в 2026 году
Говоря о российском контексте, важно отметить темпы экономического развития и, как следствие, динамику продаж на FMCG-рынке. Так, cогласно оценкам Росстата, в 2025 году ВВП России составил 213,5 трлн рублей при реальном росте около 1%, а потребление домохозяйств — 108 трлн рублей с ростом 3,4%. На фоне этих цифр нередко звучат определения «замедление» и «стагнация». Однако более обоснованной представляется характеристика «стабилизация», поскольку ей предшествовал продолжительный этап восстановительного и затем ускоренного развития. Экономика наращивает показатели с высокой базы, поэтому наблюдаемое замедление — естественное следствие бурного роста.
Ситуация на российском FMCG-рынке логично продолжает эту динамику: по данным национального ритейл-аудита Нильсен, продажи в 2025 году выросли на 11,7%, и этот рост в значительной степени формировался за счет инфляции. Вклад реального спроса сократился: если в 2024 году он был 5,6 п.п., то в 2025 году — уже 0,8 п.п. Натуральные продажи стабилизировались, рынок перестал активно расти в объемах, и конкуренция за внимание покупателя усилилась.
При этом на российском рынке сохраняется значительный потенциал спроса, который формируется не только уровнем доходов, но и настроением клиентов. Так, индекс потребительского оптимизма Нильсен в 2025 году находился выше отметки 100, то есть в зоне осторожного оптимизма. У аудитории в возрасте 18-34 лет он достигал 120 пунктов, а в городах-миллионниках — 111. Это означает, что российский покупатель находится в состоянии аккуратного, рационального и сохраняющего способность тратить потребителя. А ритейлеры используют инструменты, которые помогут вырастить лояльность текущей и новой аудитории.
В сформировавшемся контексте ассортимент выходит на первый план как ключевой фактор дифференциации: уникальный выбор способен привести покупателя к конкретному ритейлеру, даже когда иные факторы, например, цены и расположение магазинов у всех примерно одинаковы. Согласно измерениям Нильсен, в 2025 году на рынке появилось 8 827 новых брендов, и одновременно усилилась концентрация продаж: 80% товарооборота формируют лишь 2,9% ключевых SKU, тогда как несколько лет назад этот показатель был заметно выше.
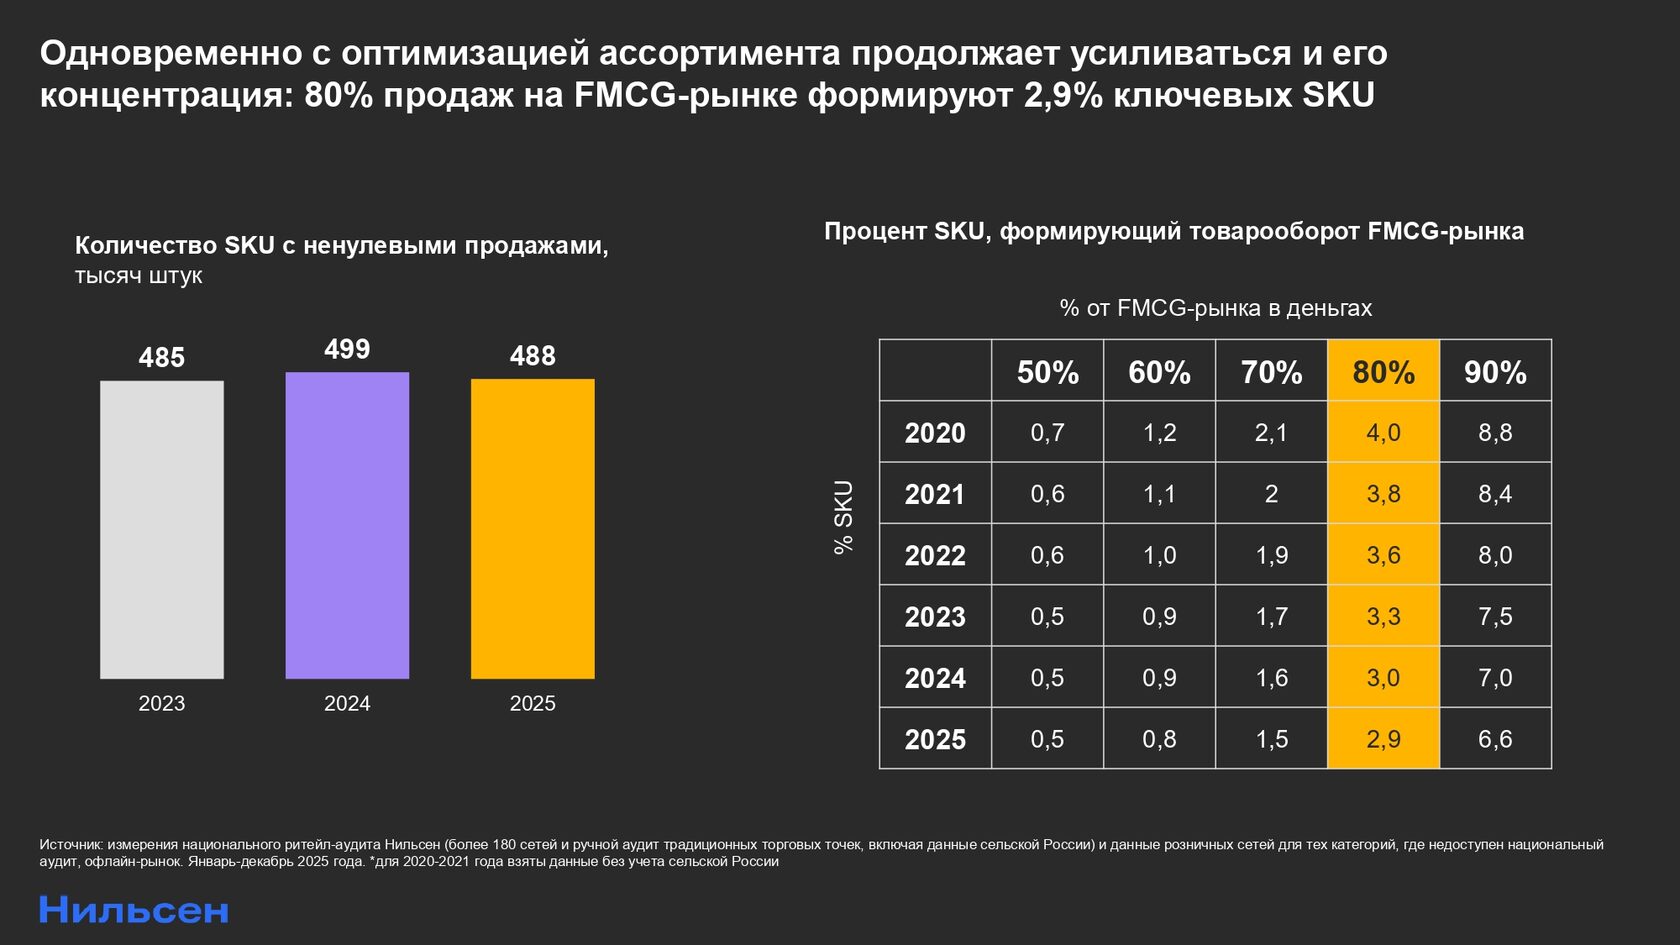
То есть, несмотря на видимое расширение полки, реальные продажи концентрируются вокруг сужающегося ядра ассортимента, и в этих условиях управление полкой приобретает стратегический характер. Недостаточно наличия широкого набора позиций — требуется точное понимание функций каждой из них: какие SKU генерируют трафик, какие обеспечивают маржинальность, какие формируют имидж сети, а какие создают ее уникальность. В данном контексте собственные торговые марки могут выступать связующим звеном между ценовой стратегией, ассортиментной политикой и системой лояльности.
Рынок СТМ в России: текущее состояние и катализаторы роста
Собственные торговые марки, безусловно, становятся стратегическим фокусом для ритейла и сохраняют потенциал развития на ближайшие годы. Так, за период с января 2025 по январь 2026, по данным Нильсен, на омниканальном FMCG-рынке России доля частных марок приблизилась к 15% в денежном выражении. При этом в продовольственных категориях она выросла с 14,8% до 15,2%, а в непродовольственных — достигла 13,5%.
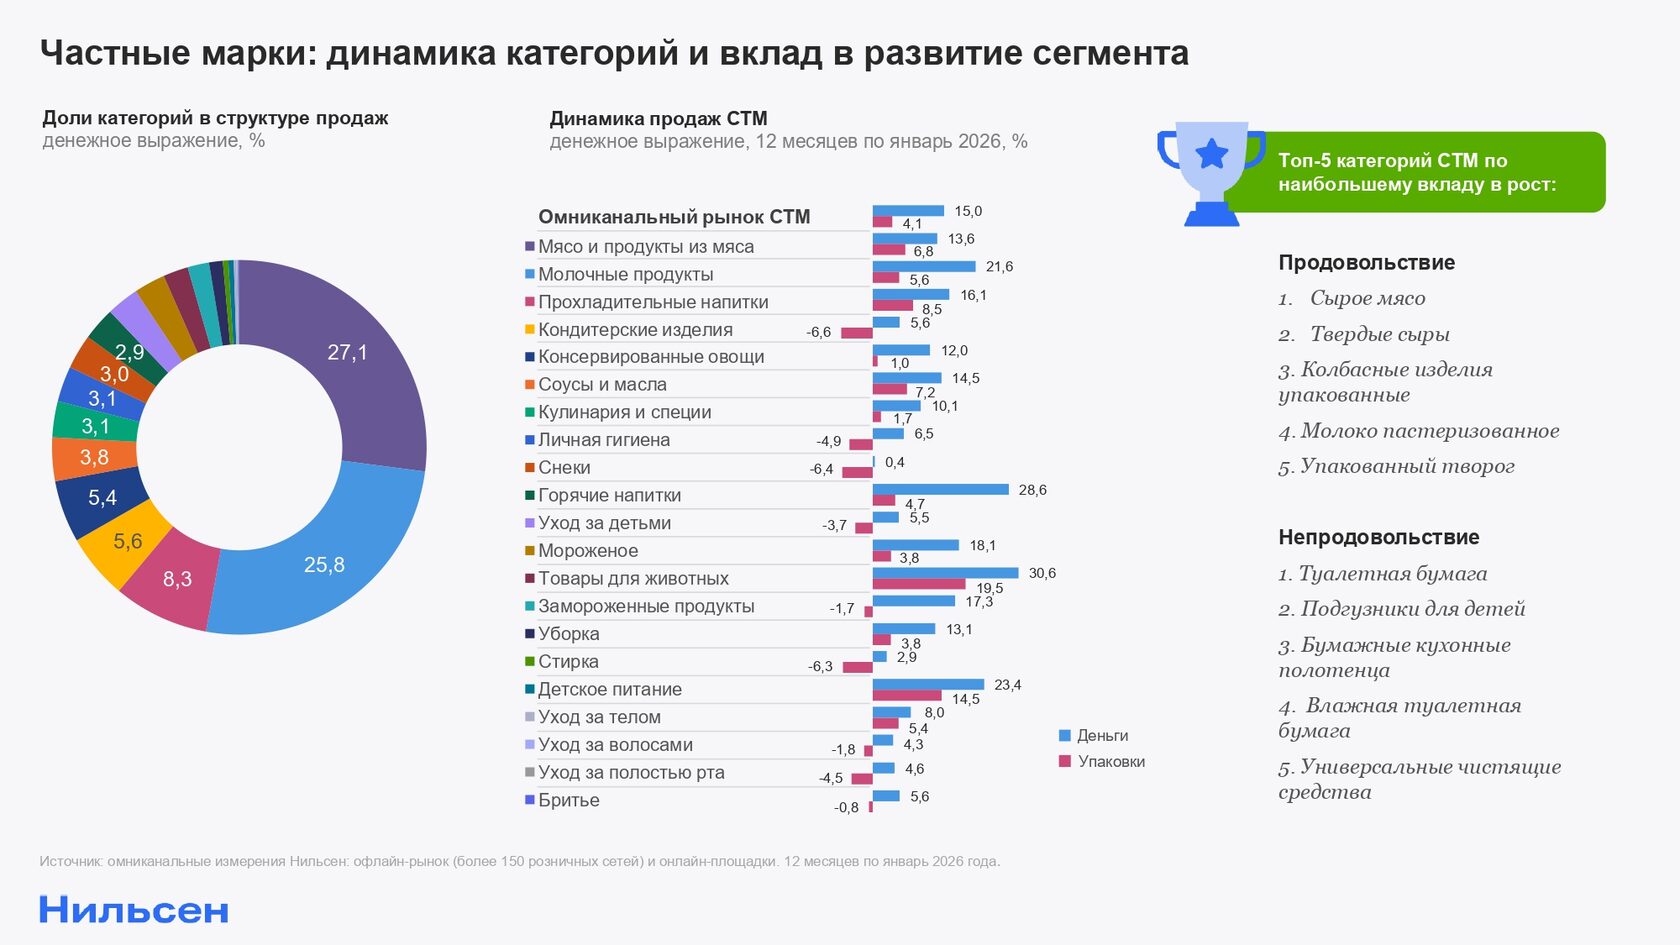
Что касается ключевых каналов развития CTM, электронная коммерция, которая во всем мире остается одним из главных катализаторов развития частных марок, активно способствует их росту и в России. По данным ритейл-аудита Нильсен, на онлайн-рынке FMCG доля СТМ в 2025 году достигла 10,2% в денежном выражении, что на 0,6 п.п. выше показателя годом ранее.
Важным фактором становится то, что рынок электронной коммерции в целом продолжает активно расти, и вместе с ним увеличивается аудитория, готовая чаще приобретать товары собственных марок ритейлеров. Кроме того, в цифровой среде значительно больше возможностей для управления собственным ассортиментом, при этом во время онлайн-покупок потребитель обращает внимание на рейтинг товара, соотношение цены и качества, ясное ценностное предложение — и принимает более взвешенное решение. В отличие от офлайн-торговли, где многое держится на инерции выбора и силе полки, онлайн демонстрирует значительно большую открытость потребителей к новым брендам — включая собственные марки сетей. И динамика роста СТМ в онлайне это наглядно подтверждает: доля частных марок в электронной коммерции увеличивается, и этот процесс будет продолжаться.
Примечательно, что рынок растет не только за счет увеличения доли частных марок в существующих магазинах, но и благодаря росту доли форматов, где СТМ являются базовой частью модели.
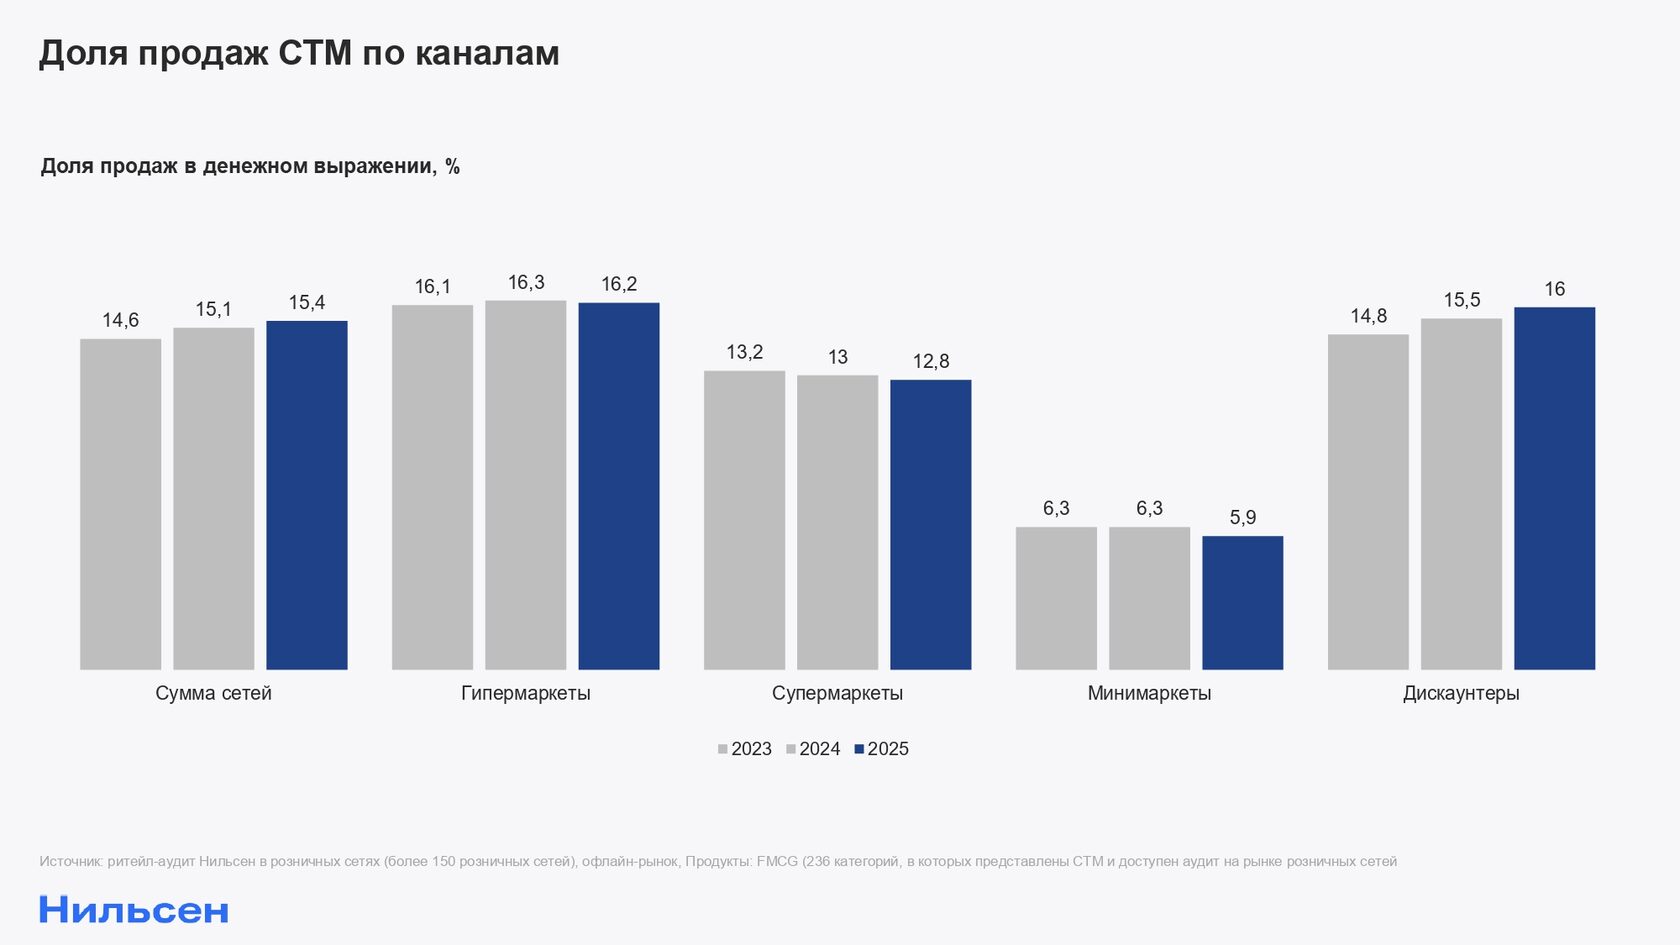
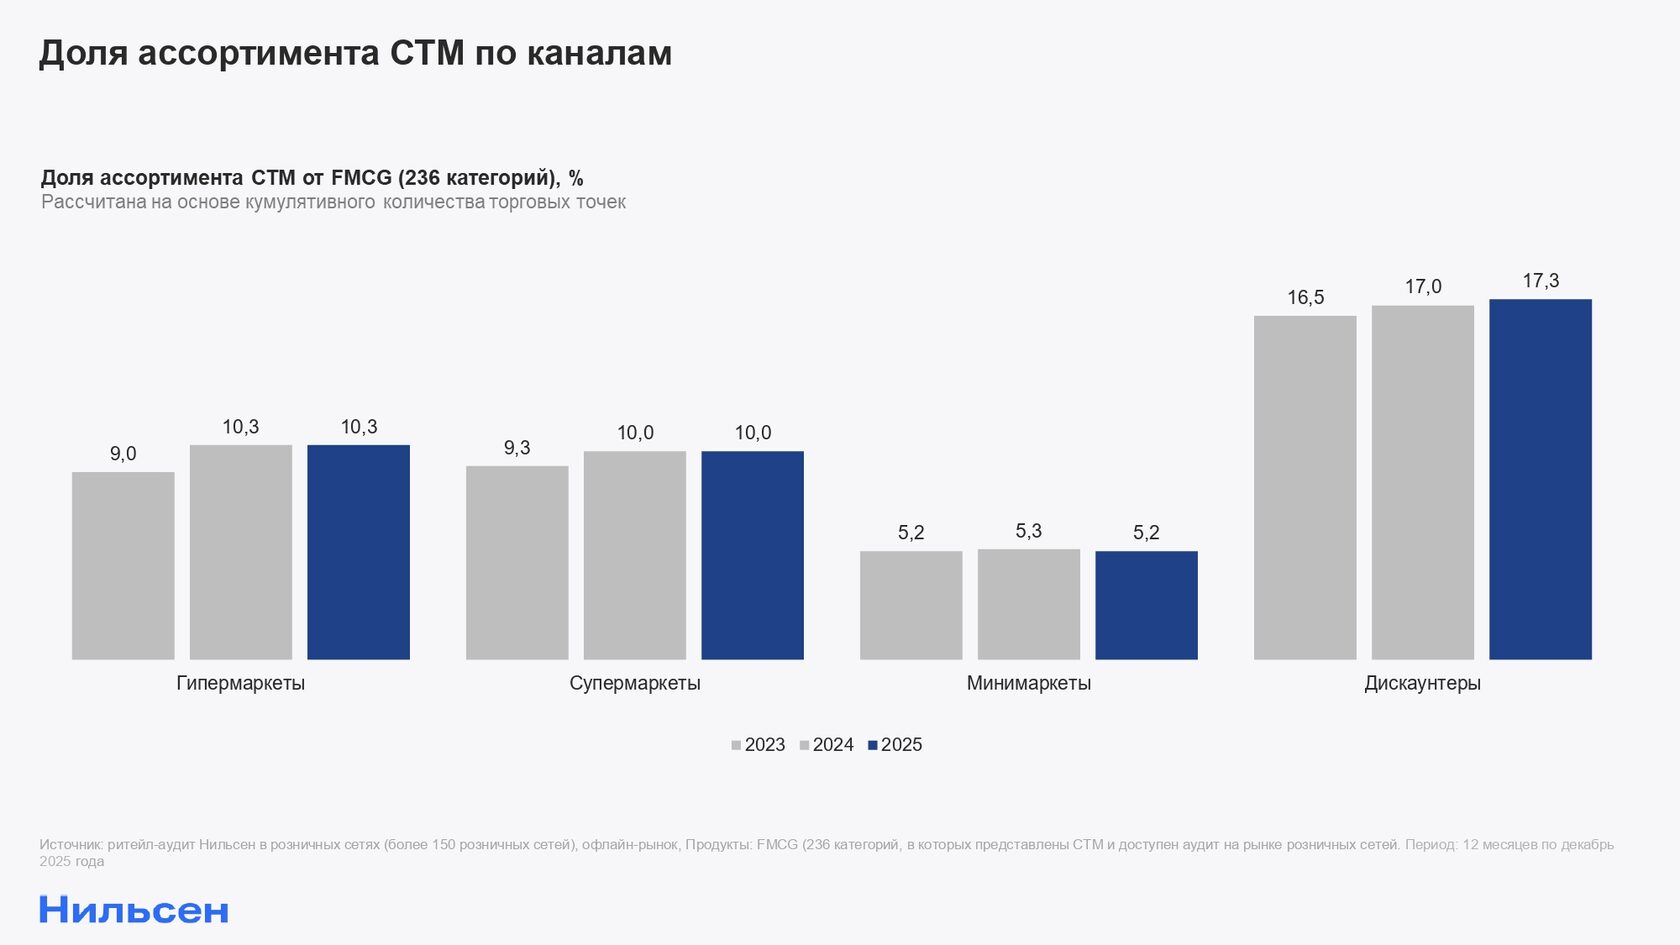
Обращаясь к офлайн-каналам, в этом контексте важно отметить дискаунтеры как главный «ускоритель» роста CTM. Согласно данным ритейл-аудита Нильсен, в 2025 году доля продаж СТМ в дискаунтерах составила 16,2% в денежном выражении (+0,5 п.п. к прошлому году). Для сравнения, в гипермаркетах — 16,2% (-0,1 п.п. к 2024 году), а в супермаркетах — 12,8% (-0,2 п.п.). А в ассортименте дискаунтеров доля СТМ достигает 17,3% — выше, чем в любом другом канале.
Важно отметить, что в восприятии покупателей, согласно исследованию Нильсен**, для выбора той или иной частной марки как раз важно разнообразие ассортимента и присутствие уникальных товаров внутри СТМ. Кроме того, основной критерий лидерства CTM для потребителей — гарантия стабильно хорошего качества продукции внутри бренда.
CTM или бренды: на чем делать акцент ритейлеру в 2026 году
Розничные сети часто пробуют ответить на вопрос, что приоритетнее: развитие брендов производителей или сети? Эта дилемма не решается по принципу «или-или», поскольку решение лежит в плоскости категорийного менеджмента и стратегического позиционирования товарной категории.
Важно подчеркнуть, что на рынке уже произошло фундаментальное изменение: собственные торговые марки утратили функцию замещения брендов производителей. Так, согласно глобальным исследованиям*, 58% потребителей отмечают, что во время покупки им не важно, бренд или СТМ они выбирают — главное, что товар удовлетворяет текущую потребность. Также 65% опрошенных уверены, что при тщательном поиске найдут бренд, отвечающий их конкретному запросу. То есть покупателю все меньше требуется «бренд или СТМ» как таковой, вместо этого нужен продукт, который точно закрывает потребность.
Кроме того, термин «собственная торговая марка» уже начинает восприниматься как частично устаревший. Бренд сети становится продолжением бренда ритейлера в холодильнике покупателя: сегодня речь идет не о марке как о лейбле или наклейке на недорогом товаре, а о полноценном бренде сети с собственным характером, визуальным кодом и определенной ролью в ассортименте.
В таком контексте бренды производителя и частные марки ритейлера — это не взаимоисключающие лагеря, а общие инструменты удовлетворения спроса. Категорийный менеджмент приобретает ключевое значение: в одних категориях доля СТМ может составлять 5%, в других — 25%, в третьих — 50% и выше, а в некоторых форматах — практически основу предложения. Частные марки решают конкретную бизнес-задачу, и доля СТМ в категории может варьироваться от 0 до 100% в зависимости от стратегии и тактических задач. Например, если требуется драйвер трафика — вероятно, ведущую роль сыграет бренд-лидер производителя. Если необходим лучший контроль маржи — более эффективной окажется СТМ. Если необходимо усилить идентичность ритейлера на рынке — ключевым становится бренд сети и так далее.
Следовательно, корректный вопрос для ритейлера формулируется не как «что лучше — бренд или СТМ», а более комплексно: какую потребность покупателя предполагается закрыть, какую роль играет категория в данном формате, какой набор брендов (производителей и сети) наилучшим образом решает поставленную задачу.
*Данные из глобальных отчетов NielsenIQ «Состояние потребителя», 2024–2025 год; «Рынок частных марок и брендированных товаров», 2025 год.
** Опрос потребителей проведен в июне 2025 года среди более 1000 респондентов в возрасте 18-64 лет из городов с населением свыше 1 млн человек, по квотам, репрезентативным структуре населения.
** Опрос потребителей проведен в июне 2025 года среди более 1000 респондентов в возрасте 18-64 лет из городов с населением свыше 1 млн человек, по квотам, репрезентативным структуре населения.