
Рост комплексности — один из ключевых векторов трансформации индустрии красоты и ухода, которую она переживает в последние годы. С одной стороны, набирают популярность специализированные решения с точечным механизмом действия: например, сыворотки с ретинолом и пептидные комплексы. С другой стороны, активно развиваются гибридные форматы, совмещающие несколько функций в одном средстве, например, солнцезащитный крем с эффектом хайлайтера или база под макияж с ухаживающими компонентами.
О том, как меняются тренды в разных сегментах рынка и где искать точки роста, — в нашем новом материале.
Данные представлены за 12 месяцев по апрель 2026 года, а также аналогичные периоды 2025 и 2024 годов.
О том, как меняются тренды в разных сегментах рынка и где искать точки роста, — в нашем новом материале.
Данные представлены за 12 месяцев по апрель 2026 года, а также аналогичные периоды 2025 и 2024 годов.
Фундамент, на котором развиваются тренды индустрии красоты: общее состояние рынка
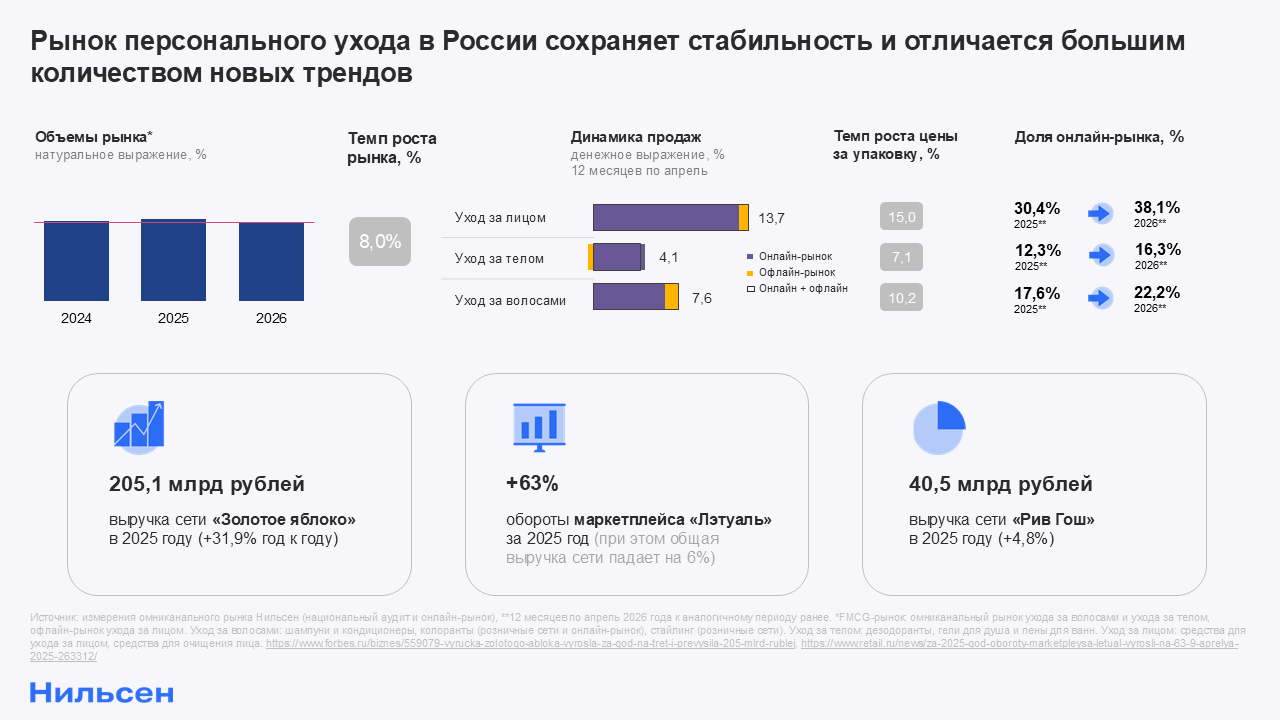
Российский рынок персонального ухода по итогам последних 12 месяцев вырос на 8% в денежном выражении: двузначный рост на омниканальном рынке продемонстрировал сегмент ухода за лицом (+13,7% в денежном выражении), категория средств для волос прибавила 7,6%, а сегмент ухода за телом — 4,1%.
В ряду ключевых цифр отдельно стоит онлайн-рынок. Его доля в 2026 году достигла 38,1% (на 7,7 п.п. выше уровня 2025 года), другая немаловажная цифра касается ассортимента.
В ряду ключевых цифр отдельно стоит онлайн-рынок. Его доля в 2026 году достигла 38,1% (на 7,7 п.п. выше уровня 2025 года), другая немаловажная цифра касается ассортимента.
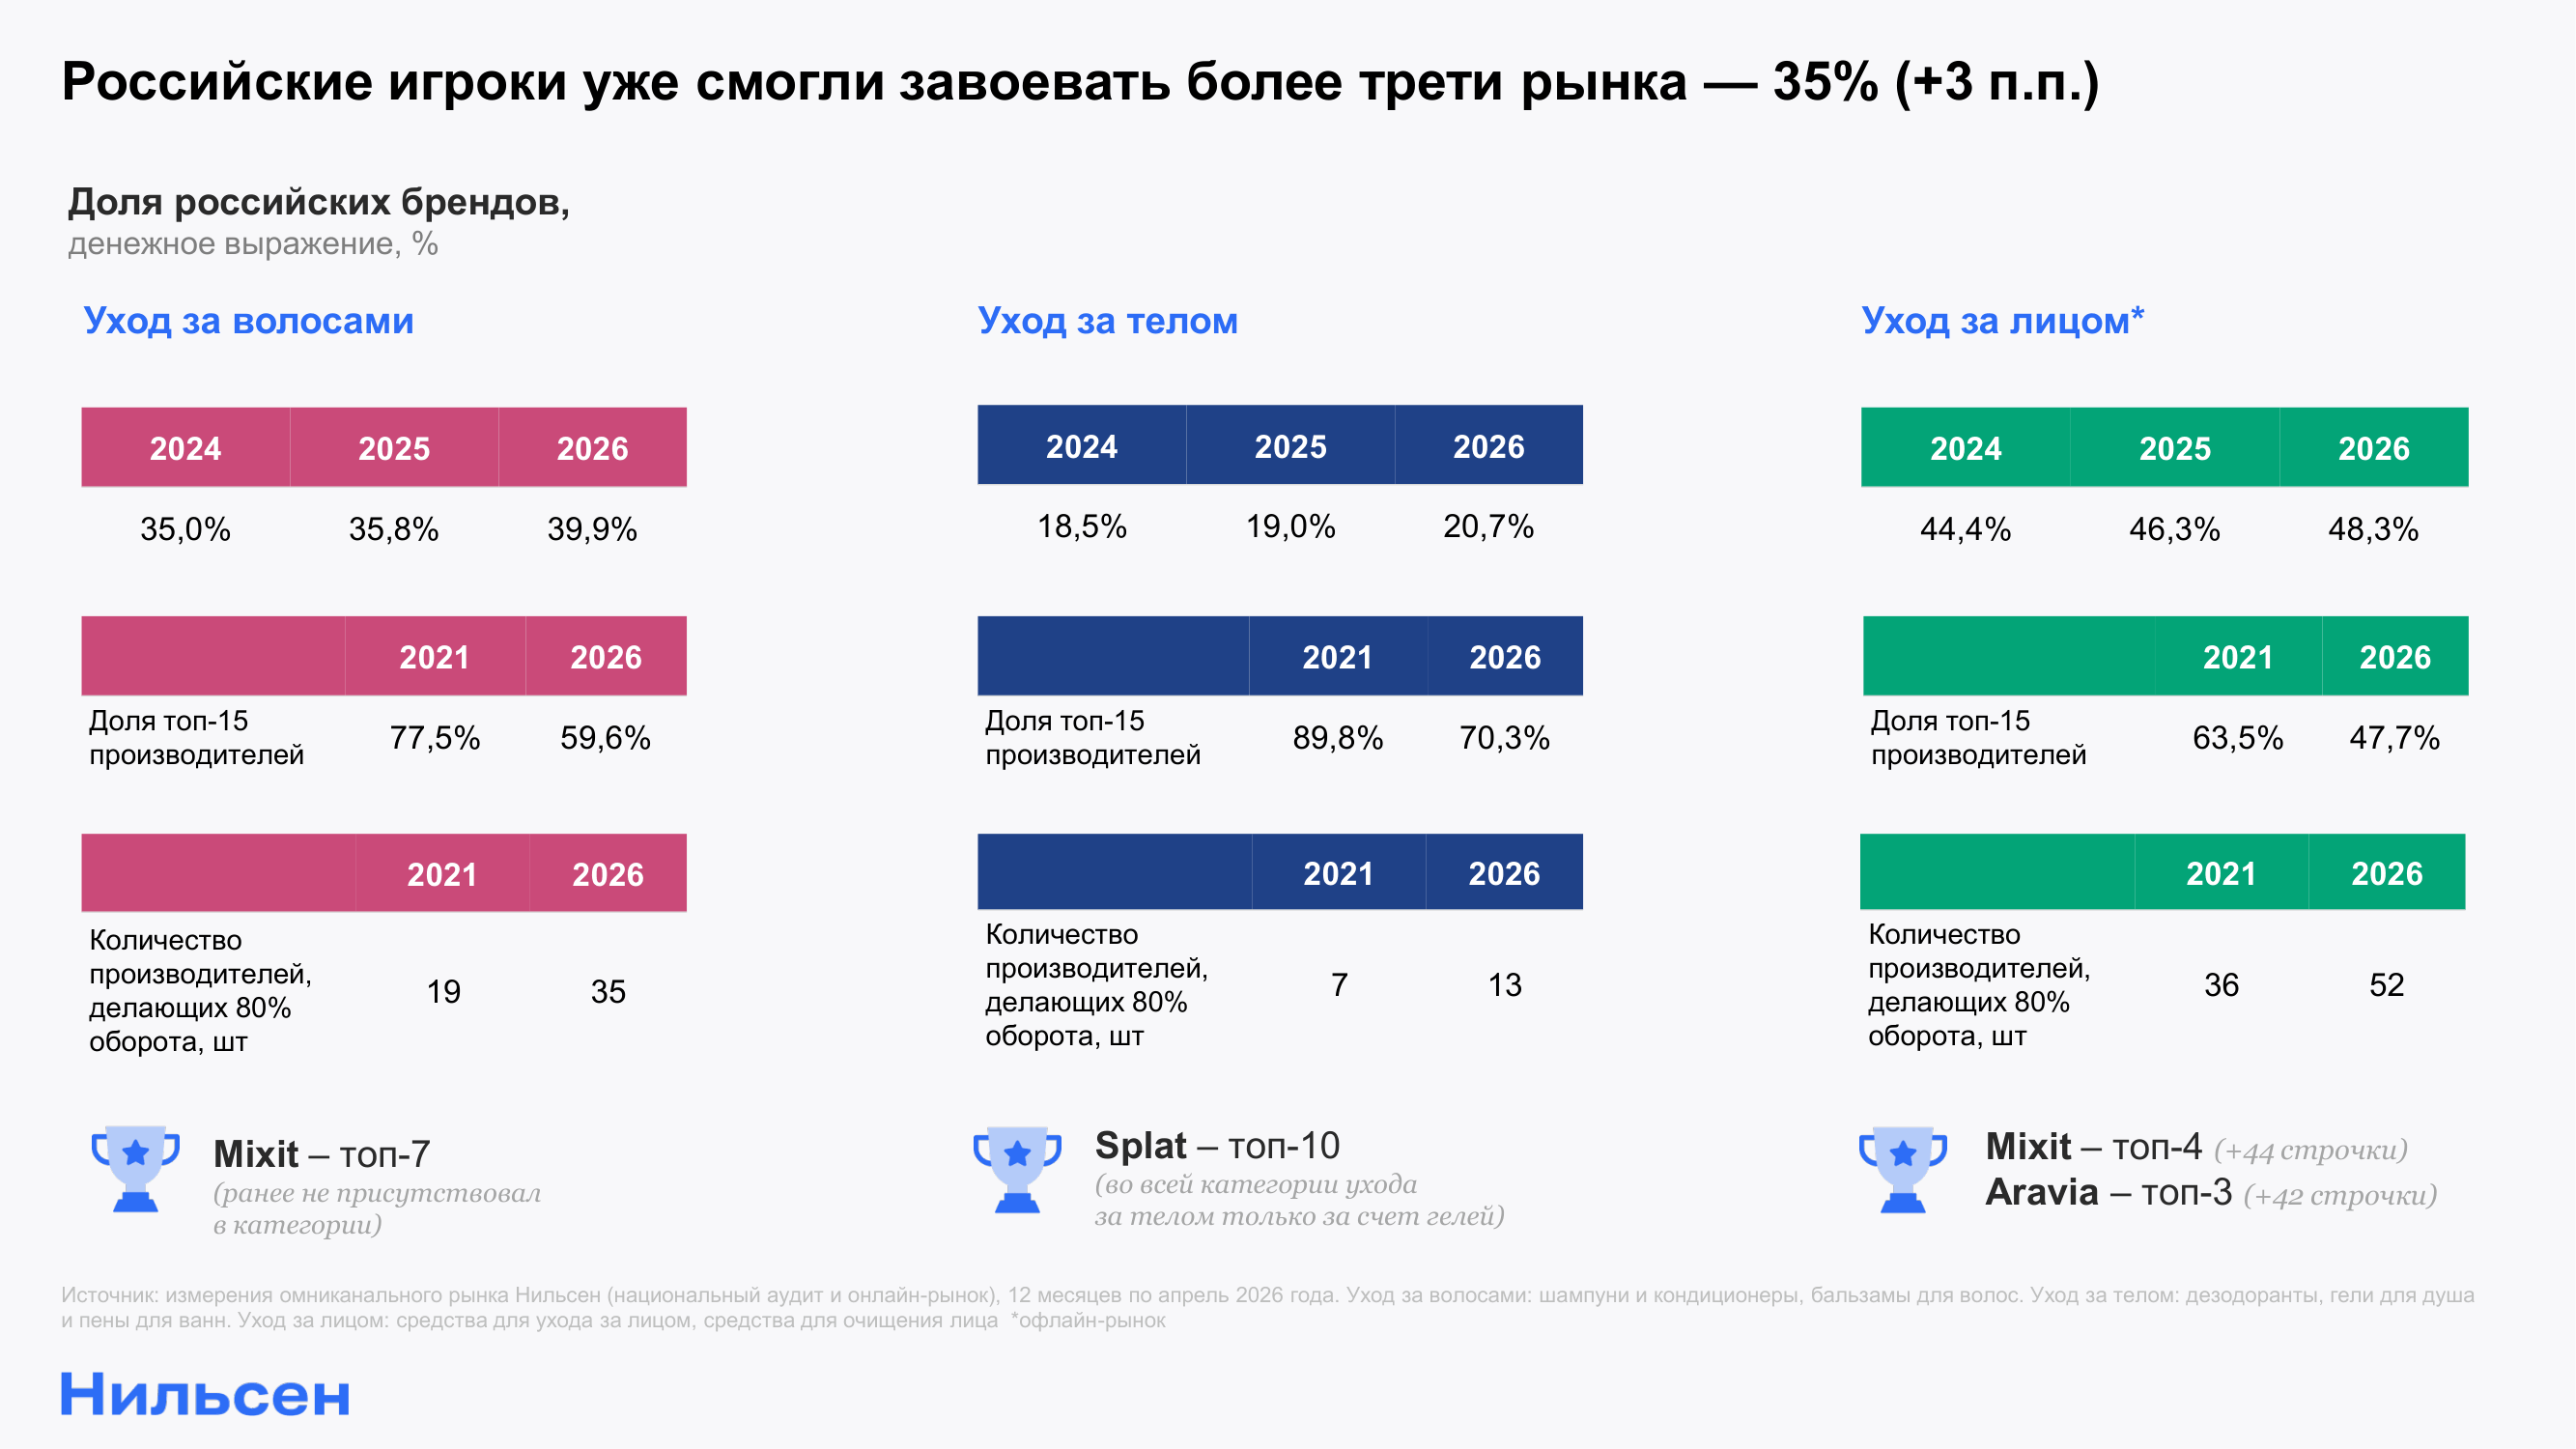
Другой важный сигнал — тренды в индустрии все меньше определяются ключевыми крупными игроками: их доля сокращается, а на смену приходят новые бренды, прежде всего локальные. Так, доля российских производителей уже превысила треть рынка (35%, +3 п.п. за год).
Еще более это заметно на уровне отдельных категорий. Например, в сегменте ухода за волосами доля топ-15 производителей в денежном выражении за последние пять лет сократилась на 17,9 п.п. (до 59,6% в 2026 году). При этом число компаний, формирующих 80% оборота, выросло с 19 до 35. В уходе за лицом динамика схожая: доля топ-15 производителей снизилась на 15,8 п.п. (до 47,7% в 2026 году), а количество значимых игроков увеличилось с 36 до 52.
Уход за лицом: внимание к ингредиентам и забота на молекулярном уровне
В индустрии ухода за лицом за результатами рынка стоят серьезные «смысловые изменения» и качественная эволюция у производителей и покупателей. Итог — все более активный интерес к функциональному назначению различных компонентов, внимательному анализу состава продуктов и сопоставлению заявленных свойств с доказанными исследованиями.
Напрямую с этим связан следующий тренд — развитие концепции «долголетия кожи» (skin longevity). Это подход, нацеленный на сохранение здоровья кожи на клеточном уровне с целью продления ее молодости и предотвращения возрастных изменений. Развитие концепции обусловлено так называемой «возрастной тревожностью» — обеспокоенностью процессами старения, которая возникает у потребителей значительно раньше появления первых видимых признаков. Тенденцию подтверждают и глобальные отраслевые исследования [1]: молодая аудитория подключает в ежедневную рутину продукты с активными компонентами на несколько лет раньше предыдущих поколений.
Если один из наиболее распространенных сценариев заботы о коже лица еще несколько лет назад мог выглядеть довольно просто: после определенного возраста покупатель приобретал средство, например, крем, с пометкой «антивозрастной» и базовым набором компонентов для упругости кожи, то в текущей модели потребления уход инициируется раньше, а ассортимент с активными ингредиентами расширяется.
На массовом рынке производители предлагают продукты не по возрастной маркировке, а под конкретные потребности: например, увлажнение, восстановление и укрепление кожного барьера.
Одним из главных бенефициаром этого тренда стали сыворотки, прирост продаж которых в денежном выражении составил 17,3%. В отличие от классических кремов, сыворотки характеризуются высокой концентрацией активных компонентов — именно это делает их ключевым инструментом превентивного ухода.
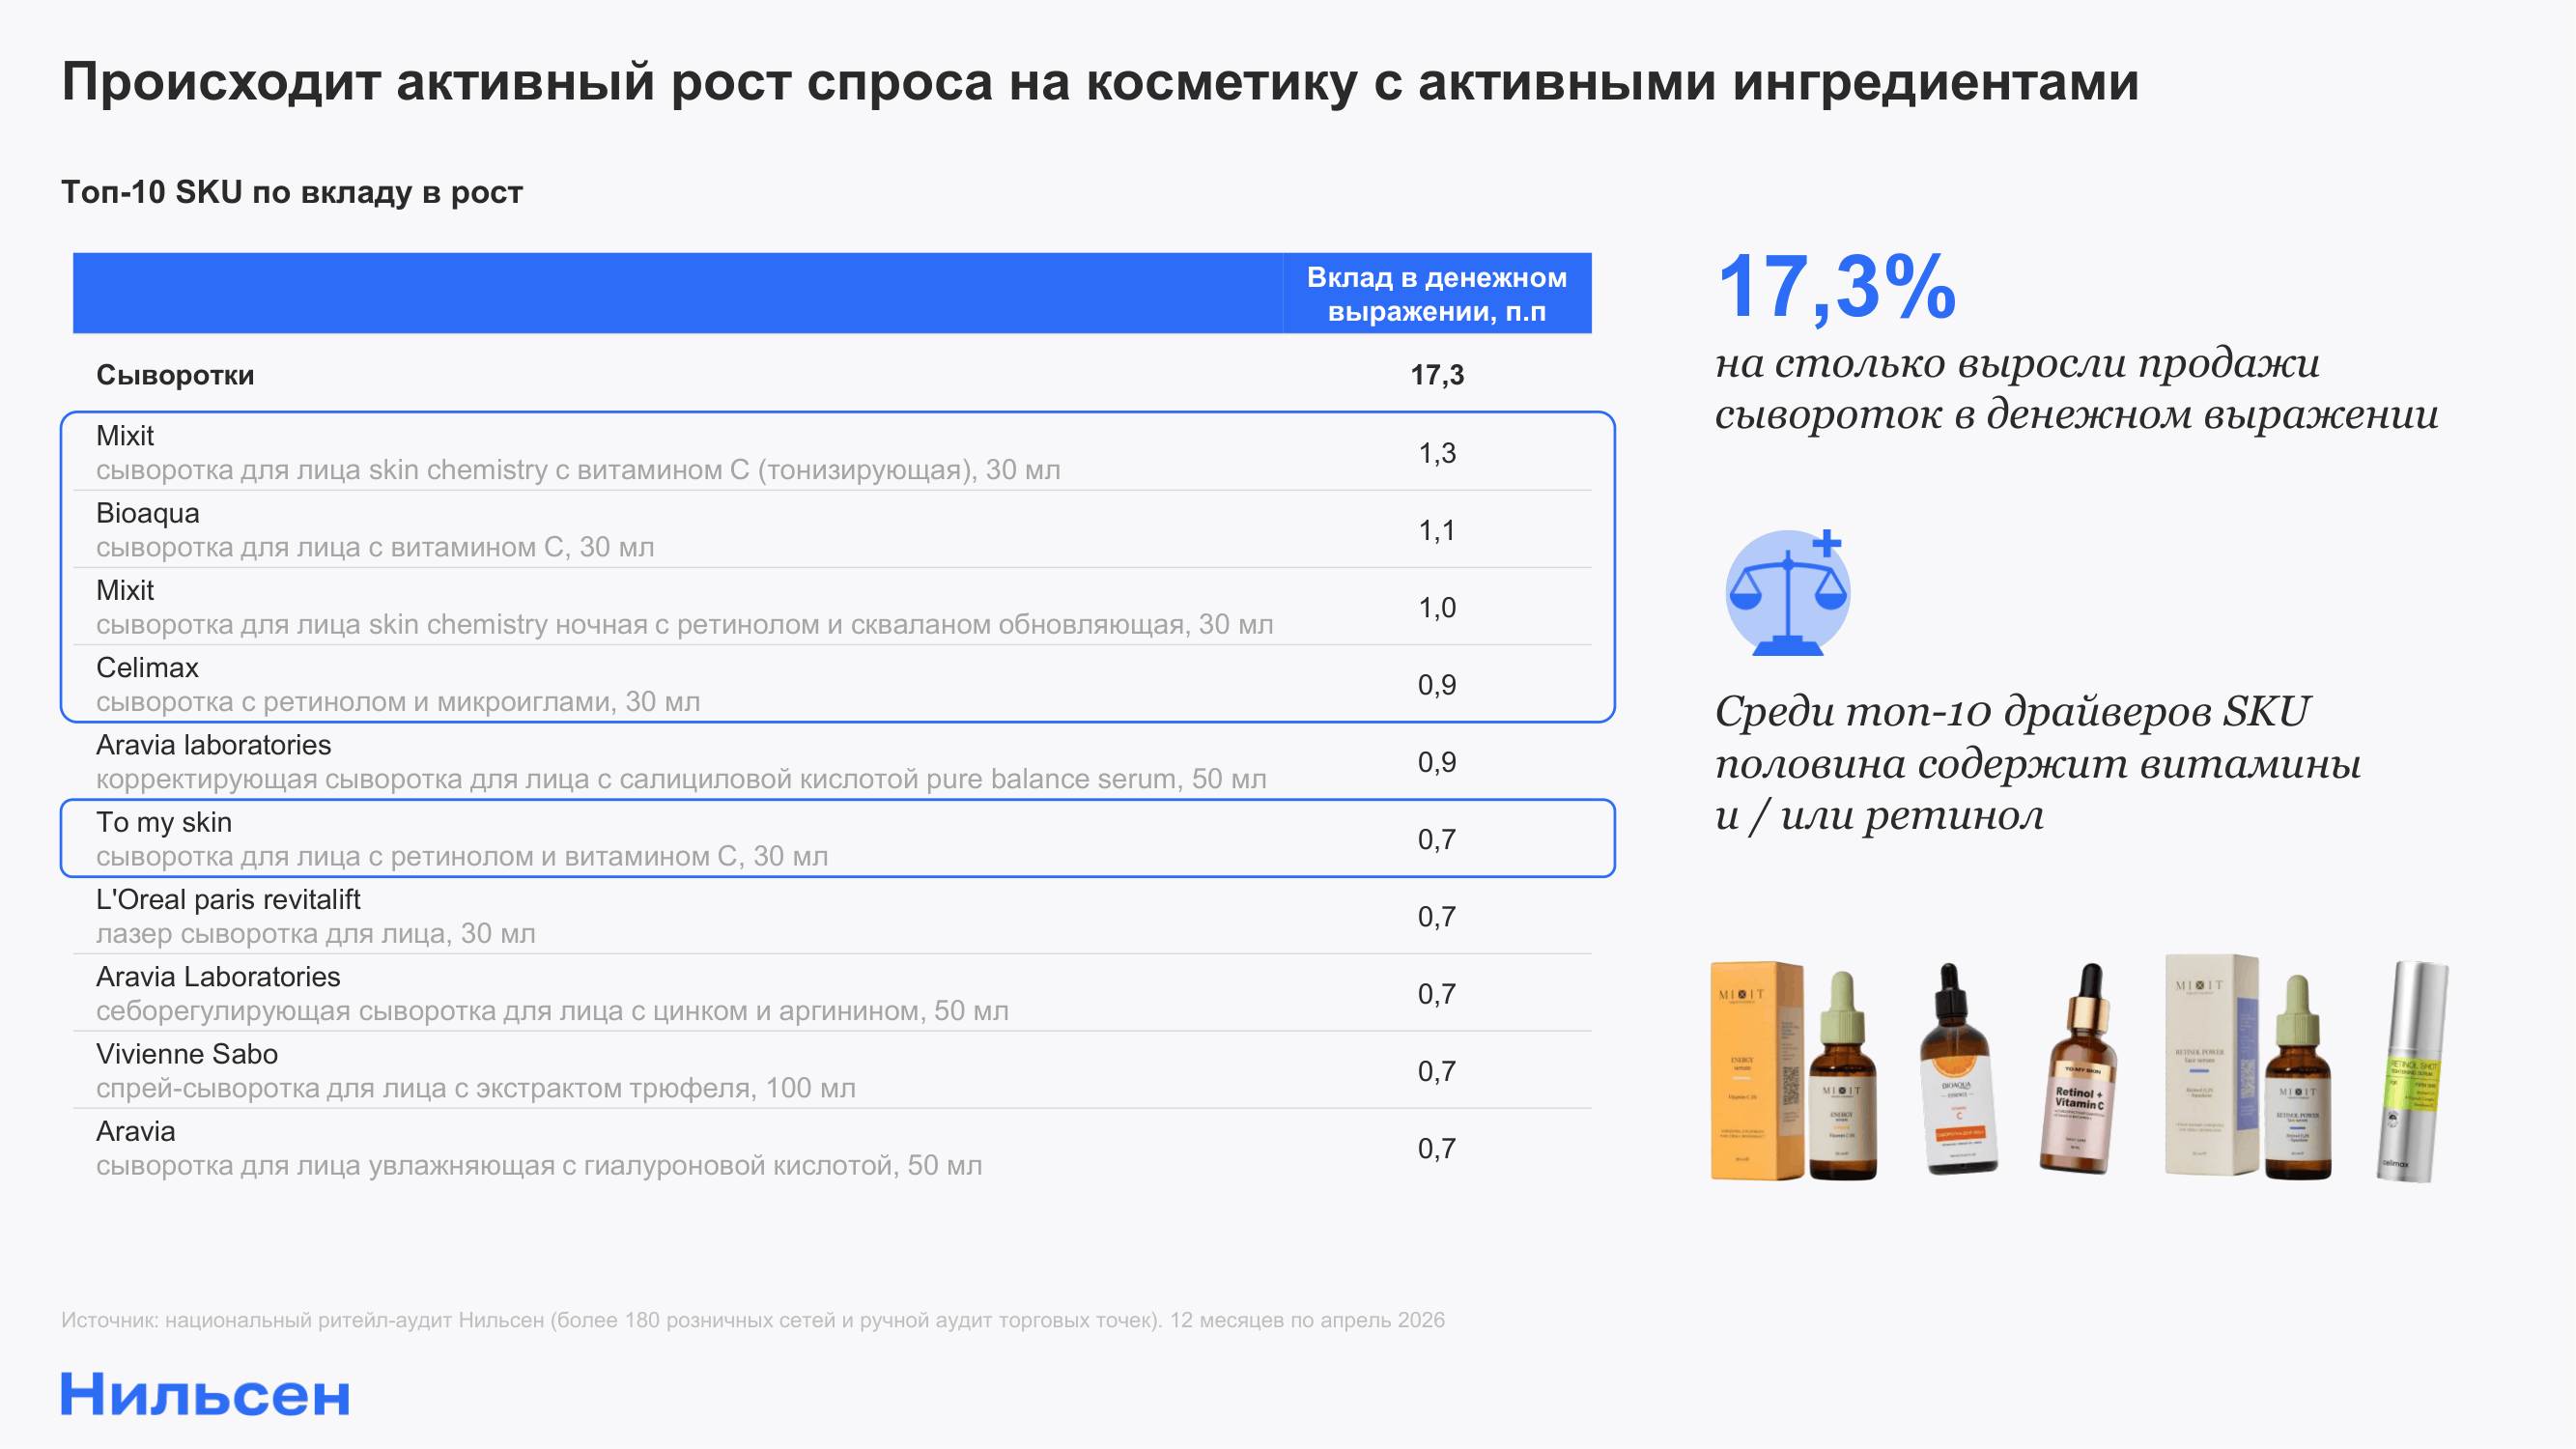
Показательно, что среди топ-10 драйверов роста половина продуктов содержит витамины, пептиды, кислоты или ретинол: несколько лет назад такие ингредиенты ассоциировались преимущественно с профессиональным или премиальным сегментом, сегодня же их можно увидеть на полках практически любых магазинов с товарами повседневного спроса, и они становятся привычным элементом ежедневного ухода.
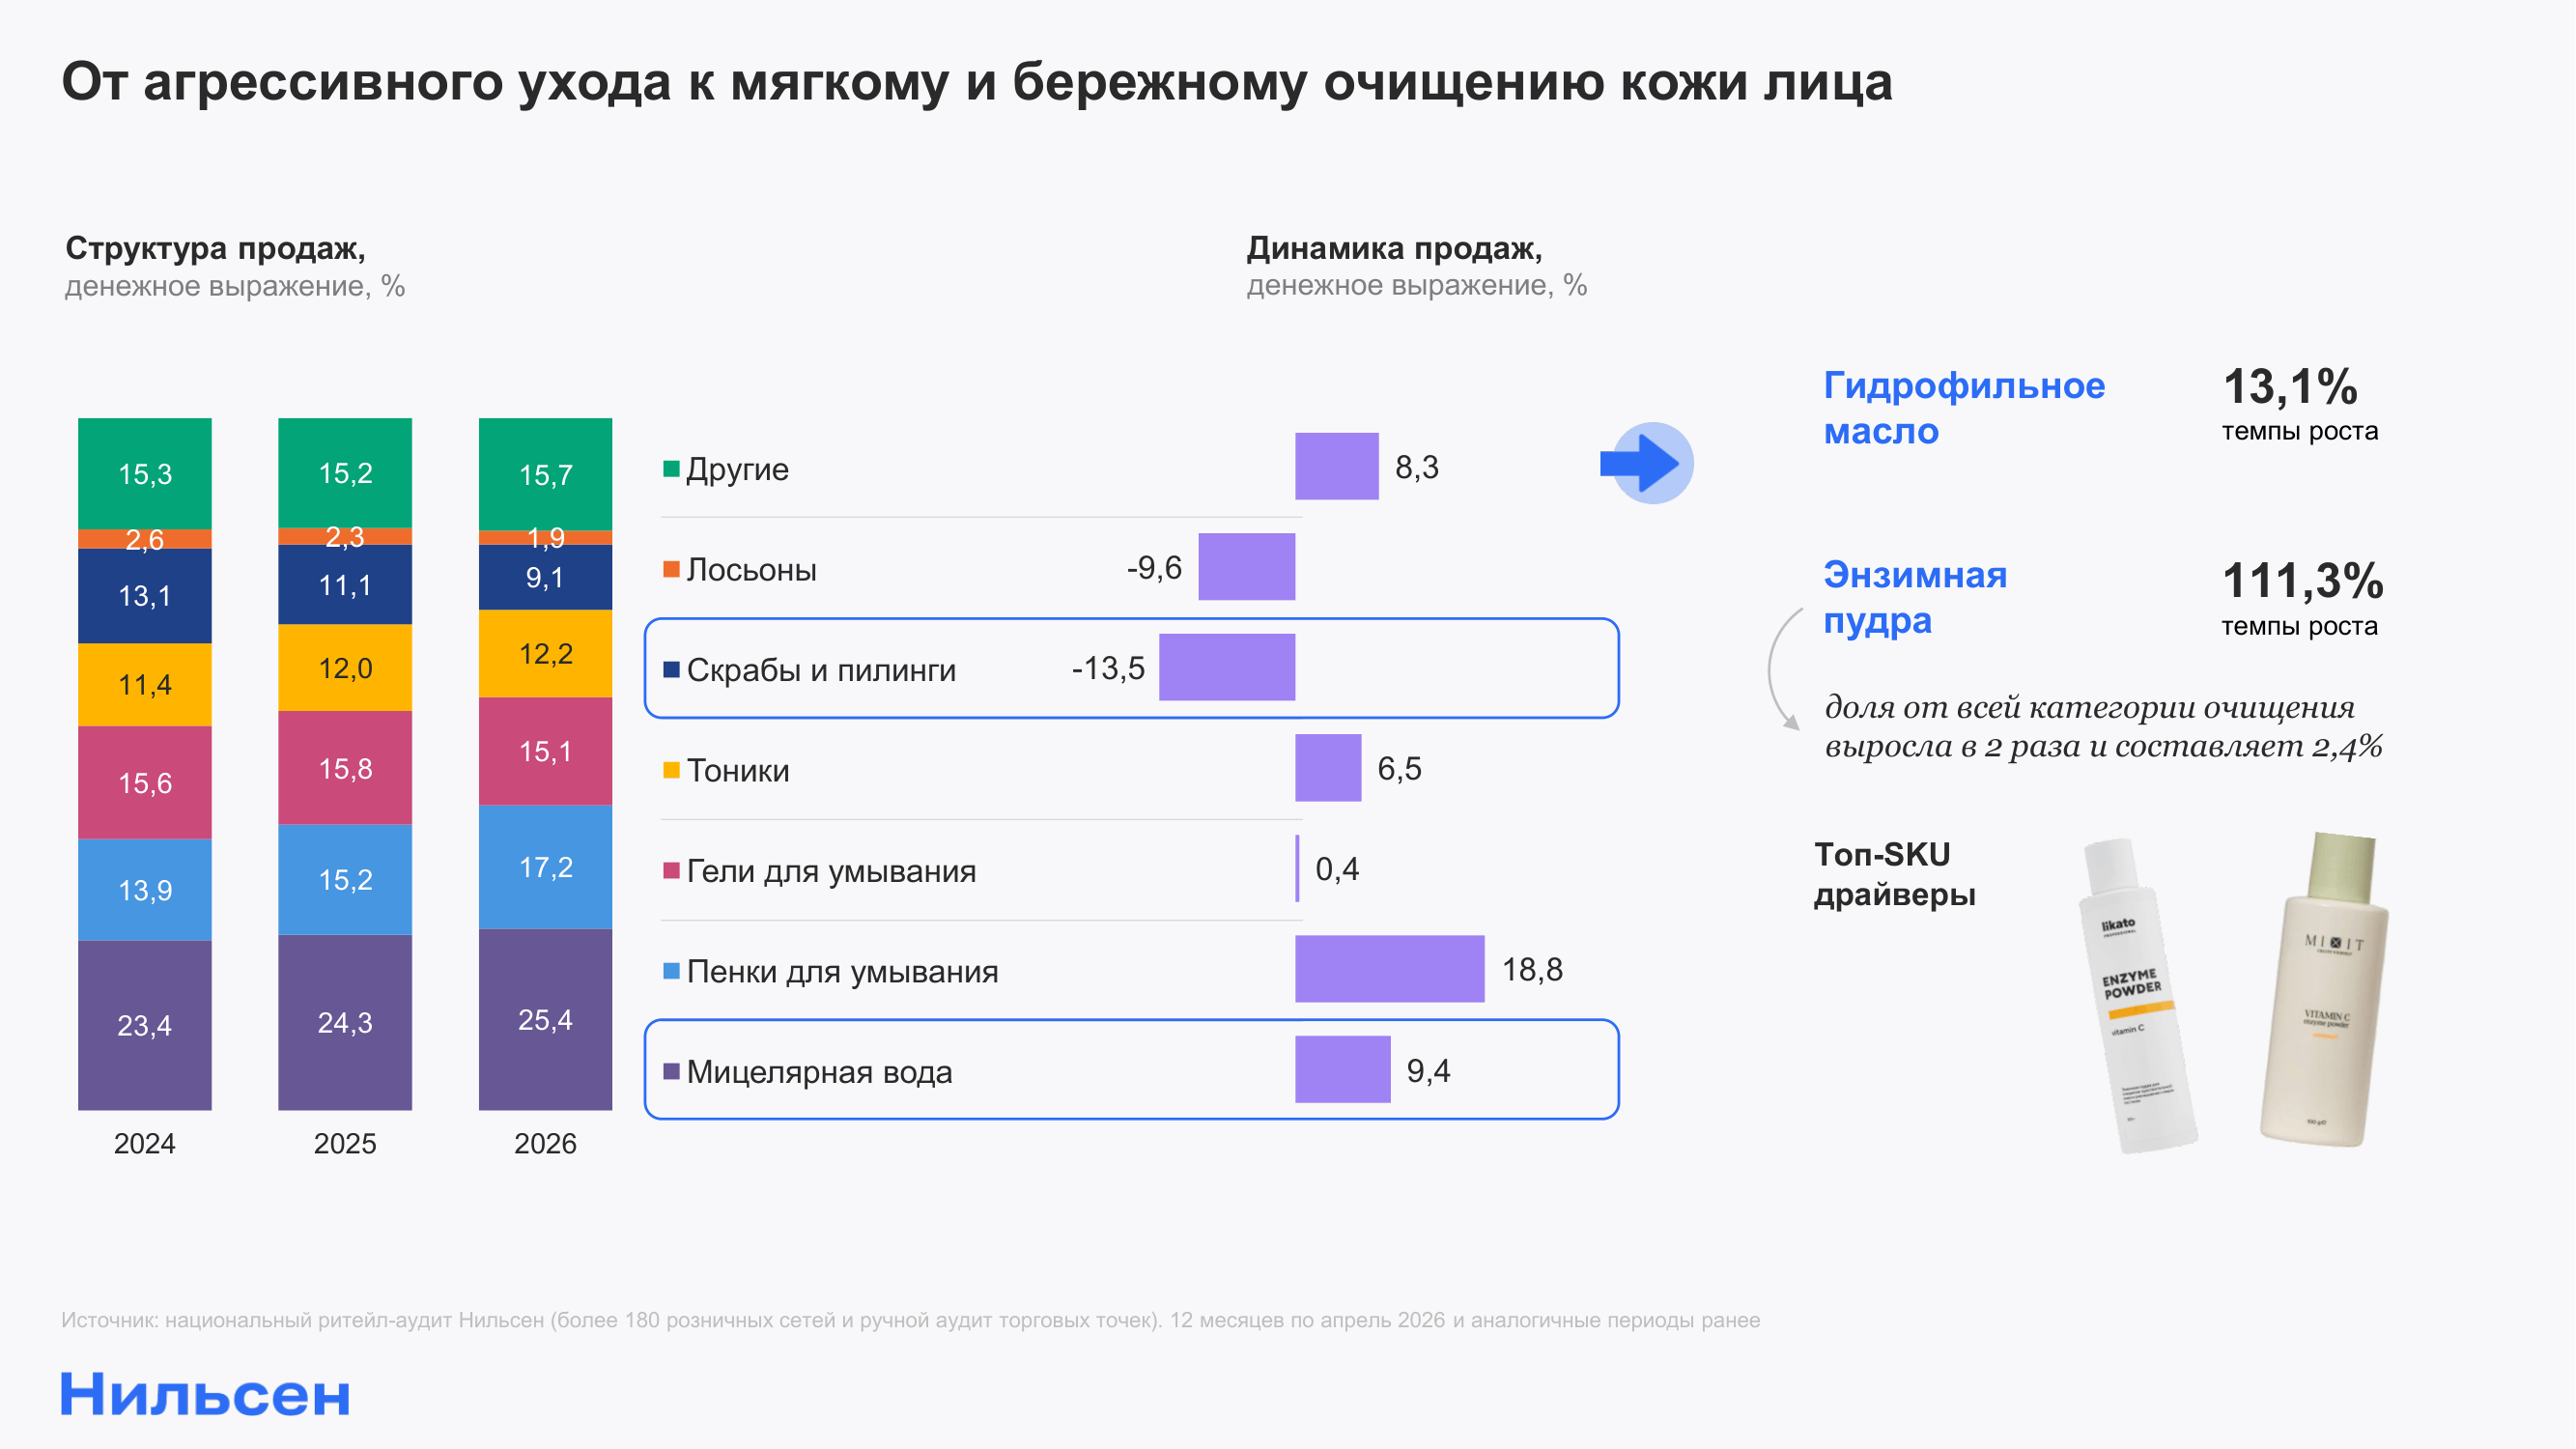
Та же логика работает и в сегменте очищения: кожа воспринимается как система, требующая бережного обращения, и агрессивное очищение проигрывает средствам, сохраняющим естественный кожный барьер. Например, скрабы и пилинги, несколько лет назад считавшиеся наиболее эффективным выбором, сегодня демонстрируют более сдержанную динамику продаж (−13,5% в денежном выражении) и уступают место более деликатным продуктам: пенкам для умывания (+18,8% в денежном выражении), мицеллярной воде (+9,4%) и тоникам (+6,5%).
Особенно показателен взрывной спрос на форматы, которые до недавнего времени считались относительно нишевыми: продажи гидрофильного масла выросли на 13,1%, а энзимной пудры — на 111,3%, при этом ее доля удвоилась в категории очищения до 2,4%.
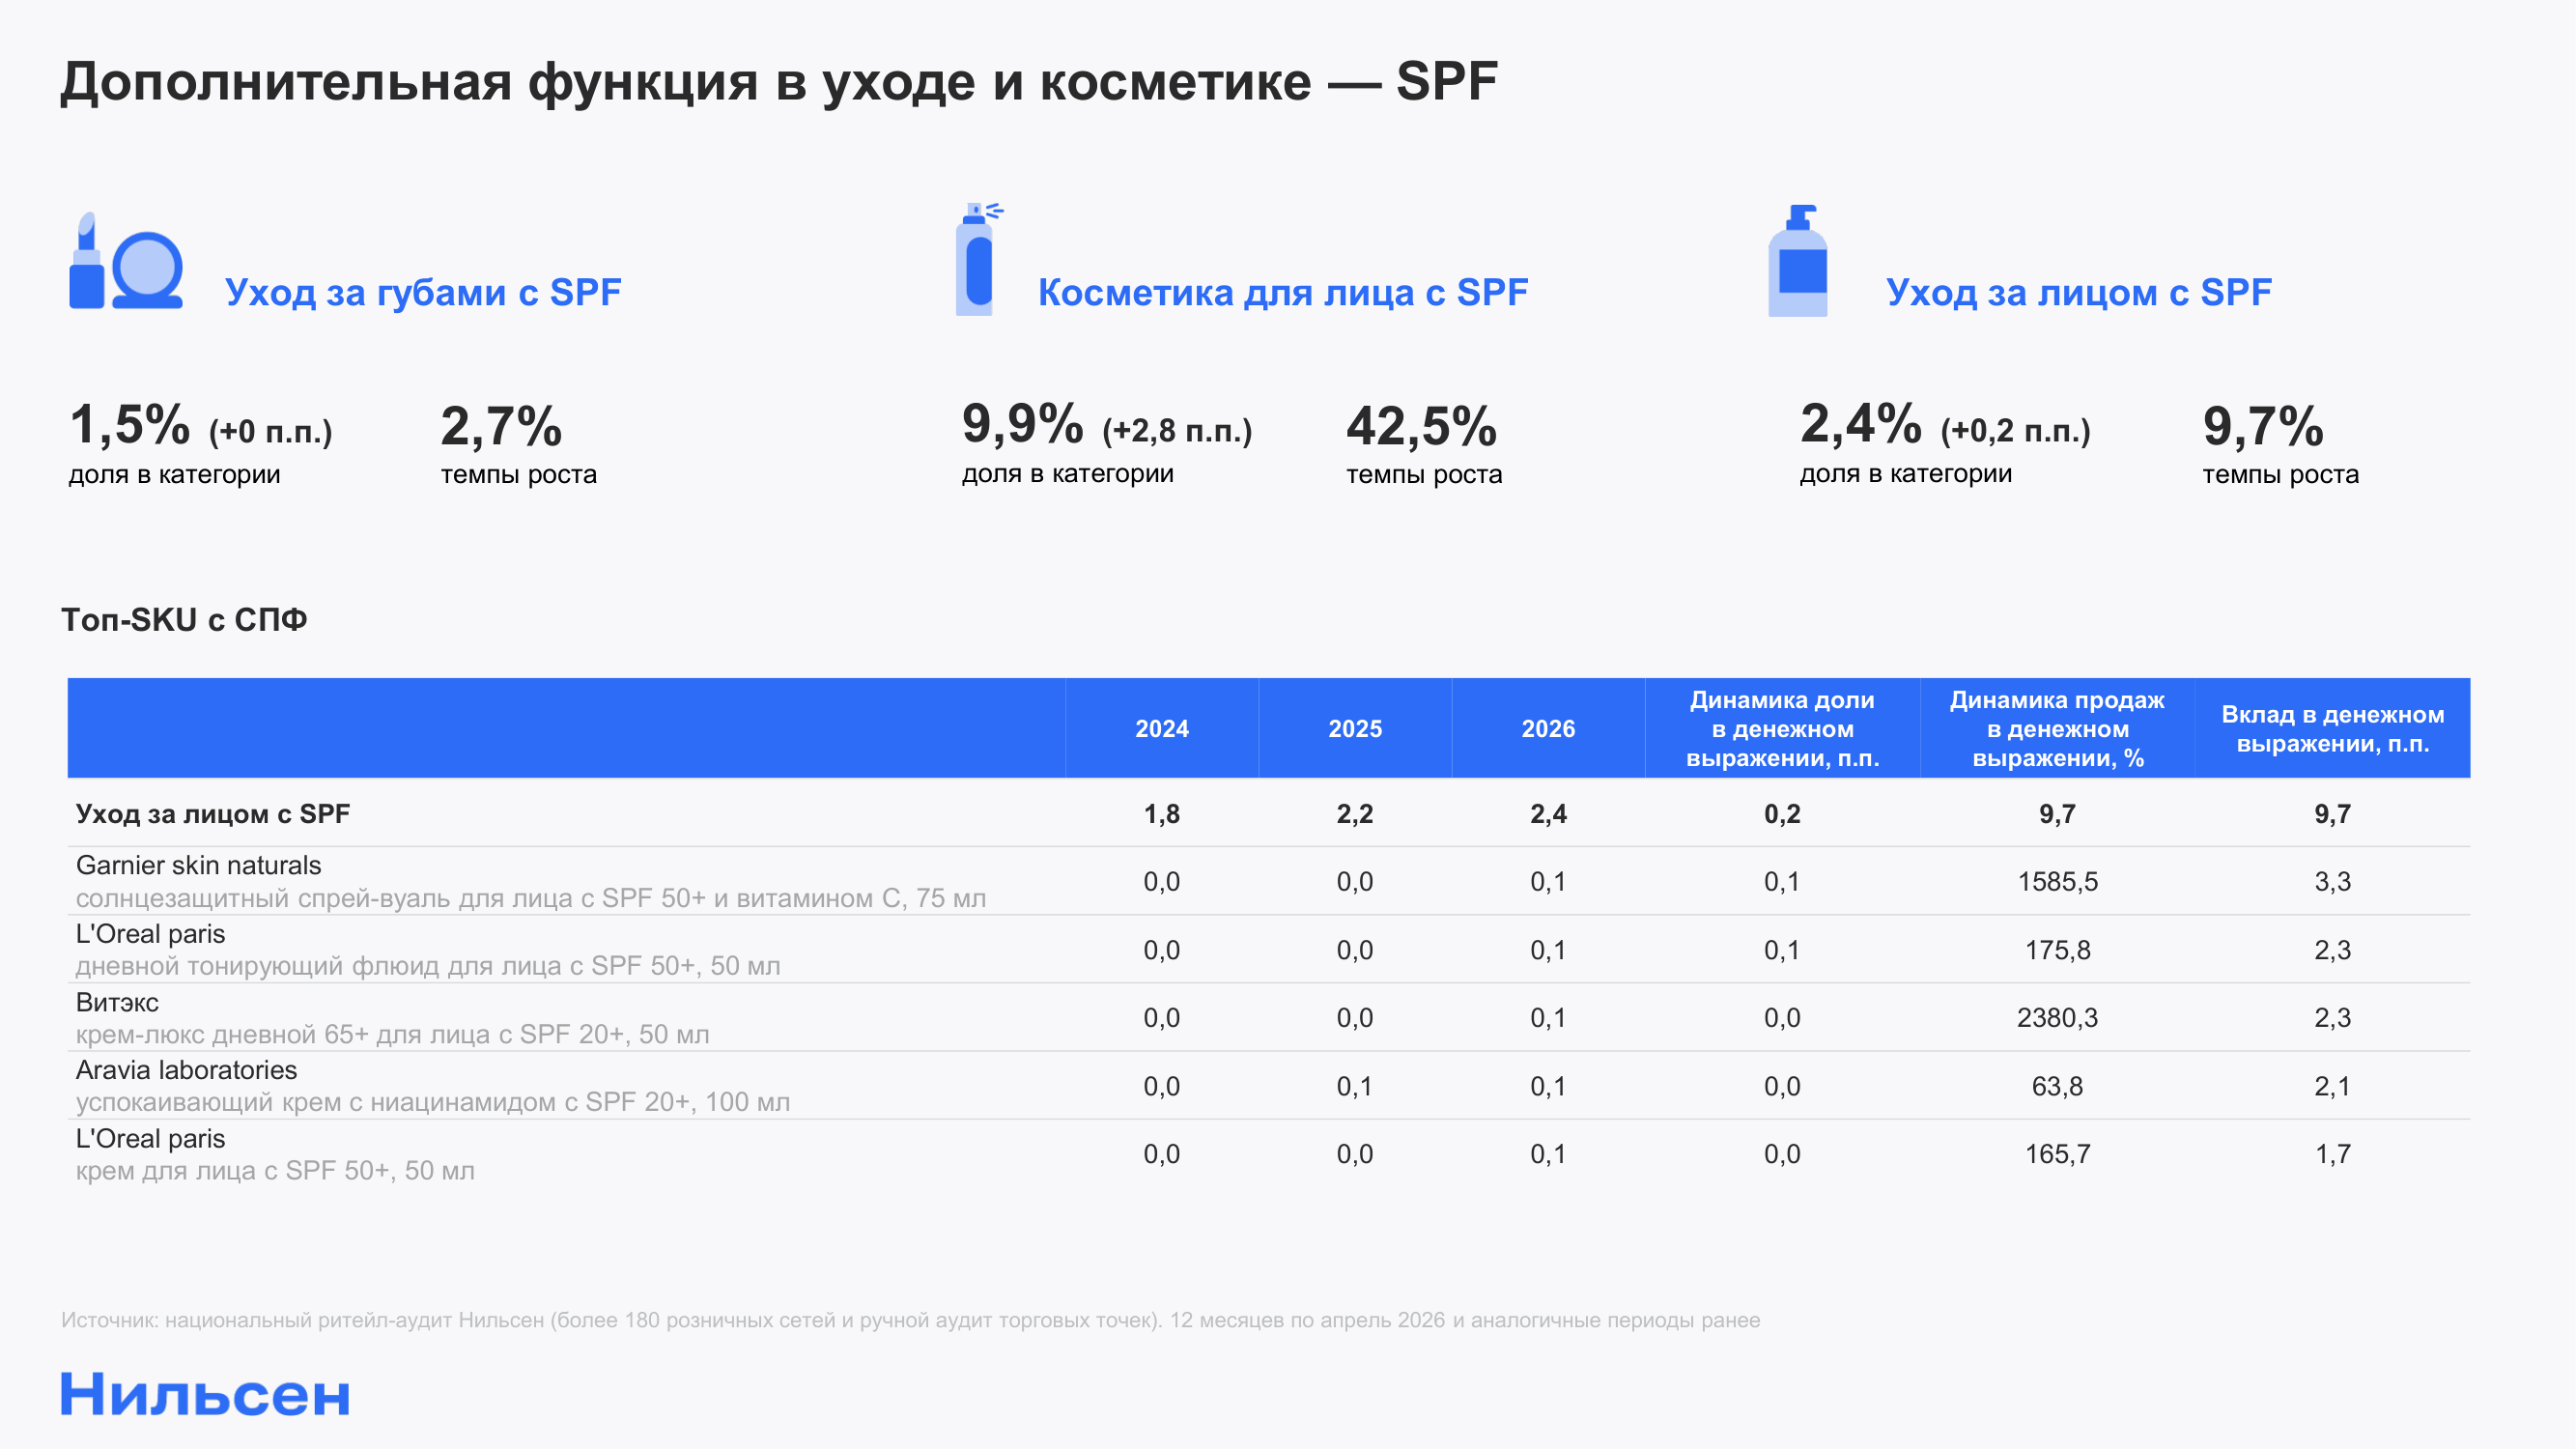
Интересно, что параллельно с трендом на точечные решения развивается и противоположный тренд на многофункциональность. Покупатели все чаще ожидают, что один продукт закроет сразу несколько задач: увлажнение, защиту от солнца, восстановление барьера или декоративную функцию. Показательный пример — SPF, который в массовом сознании перестает ассоциироваться исключительно с пляжным сезоном и становится частью ежедневной рутины в любое время года. Так, средства для ухода за лицом с солнцезащитной функцией выросли на 9,7%, а их доля в категории достигла 2,4% (+0,2 п.п.).
Декоративная косметика с SPF демонстрирует еще более высокую динамику: продажи увеличились на 42,5%, а доля приблизилась к 10% категории.
Уход за волосами: от базового очищения к комплексной работе с кожей головы
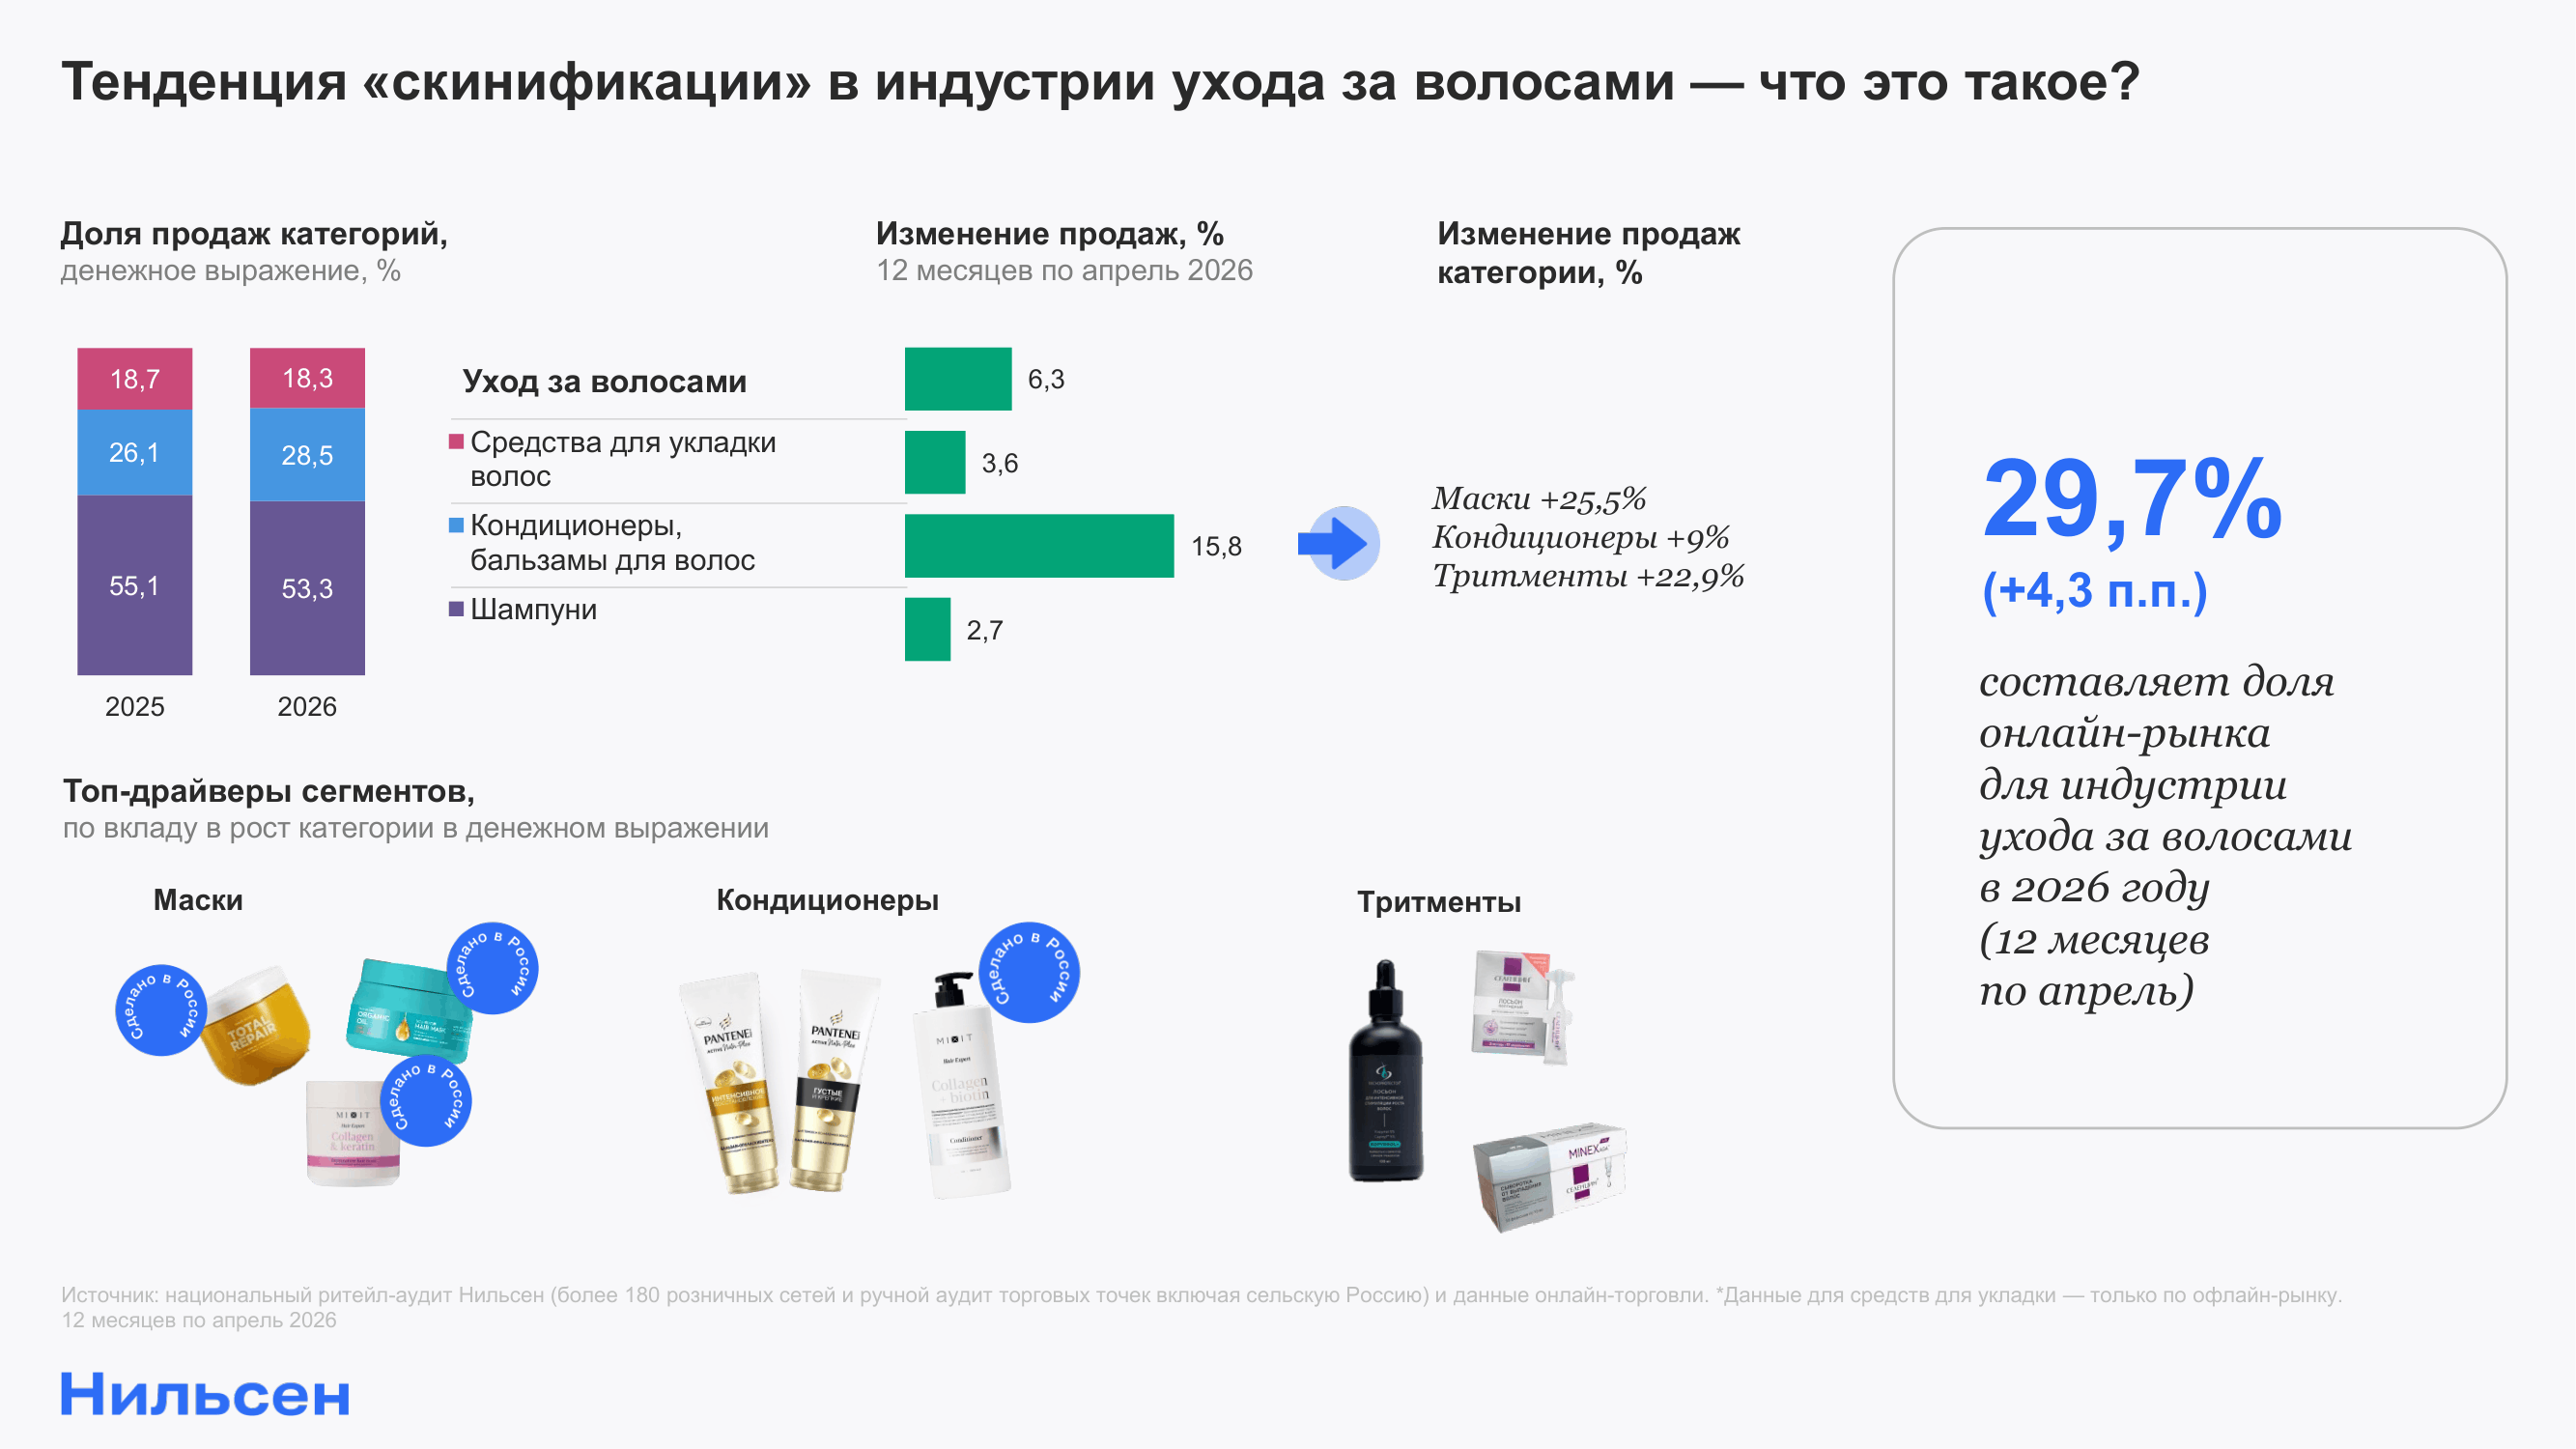
Изменения в культуре ухода за лицом не остаются внутри одной категории — та же логика постепенно распространяется и на заботу за волосами. Здесь она проявляется через «скинификацию» — перенос принципов ухода за кожей лица на кожу головы. Уход за волосами чаще строится по многоступенчатой схеме: базовое очищение дополняется специализированными продуктами для решения конкретных задач. Высокую динамику показывают продукты, ориентированные на решение конкретных задач: маски (+25,5%), тритменты — средства интенсивного курсового или точечного действия для восстановления, укрепления и увлажнения (+22,9%), и привычные кондиционеры и бальзамы (+9%). Их совокупная доля увеличилась на 2,4 п.п. (с 26,1% в 2025 году до 28,5% в 2026). Именно в этих сегментах сегодня сосредоточен потенциал роста категории.
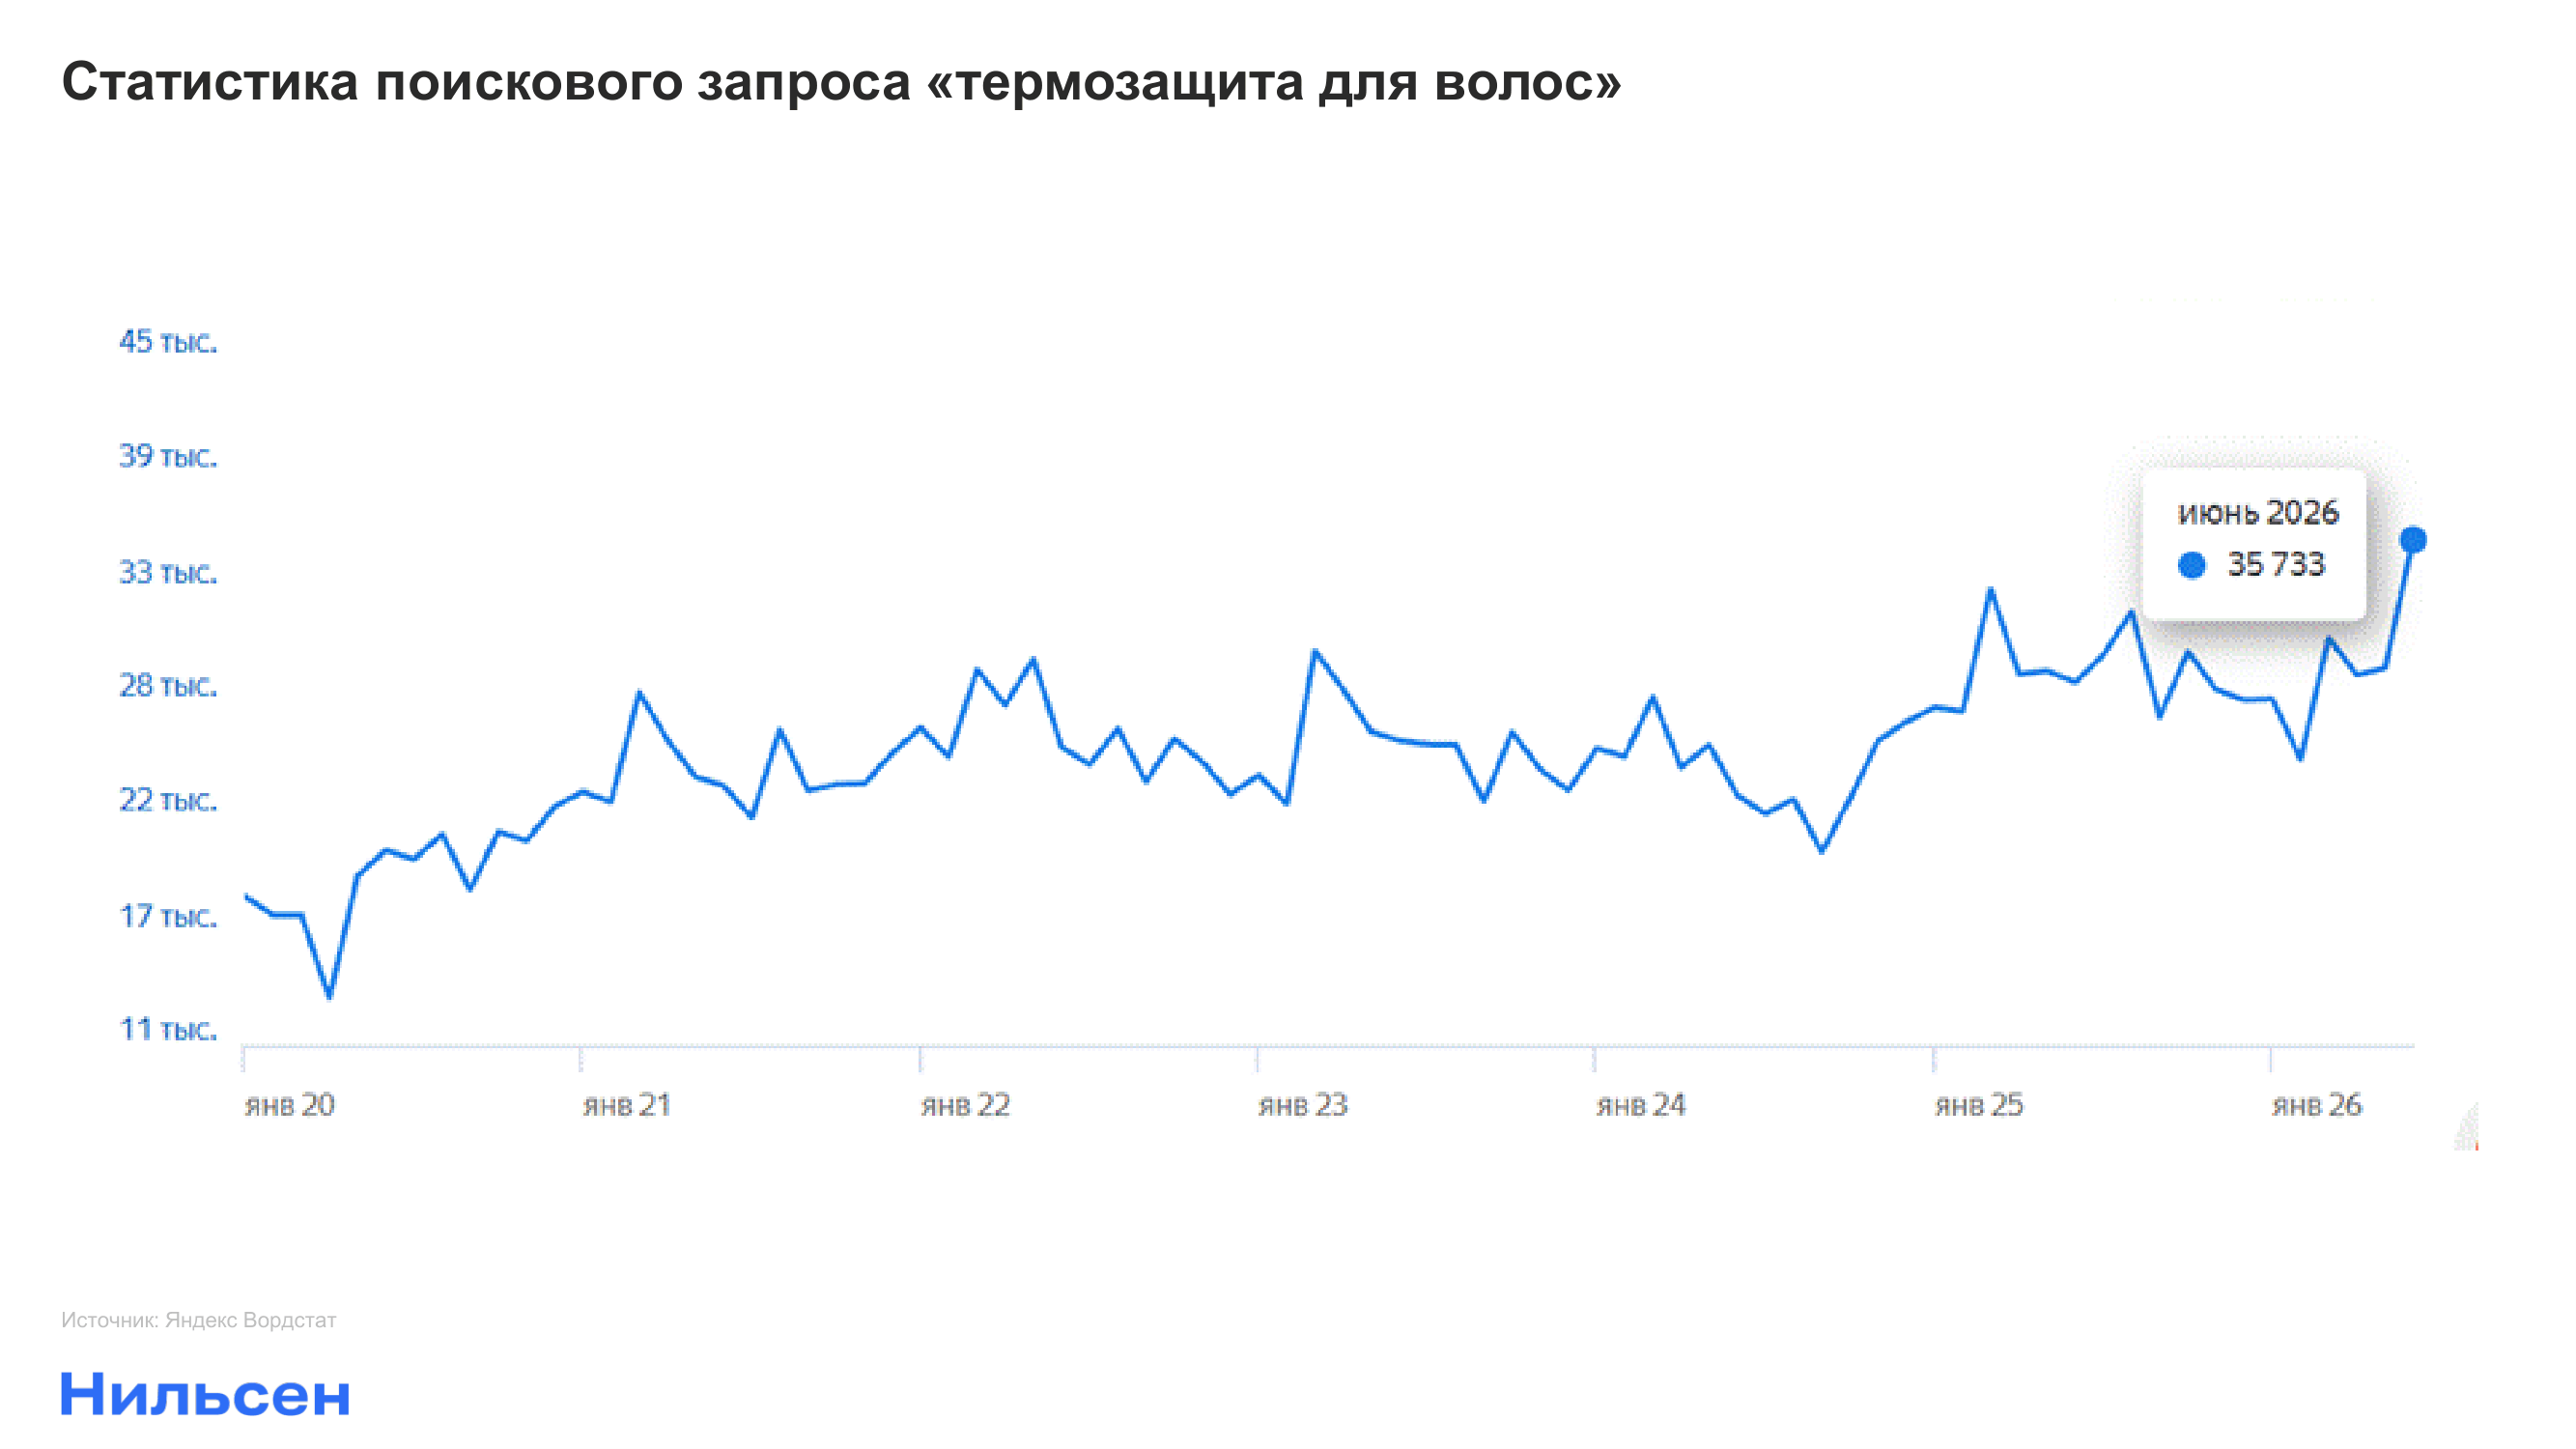
Вслед за базовым уходом в категорию приходят продукты, которые еще недавно считались нишевыми или профессиональными. Один из примеров — термозащита: с ростом использования горячих инструментов для укладки в домашних условиях потребители чаще ищут средства, предотвращающие повреждение волос при высоких температурах. Поисковые запросы показывают, как интерес развивался во времени: согласно данным Яндекс Вордстат, запрос «термозащита для волос» в июне 2024 года искали 23 229 раз, через год — 28 806, а в июне 2026 — уже 35 733.
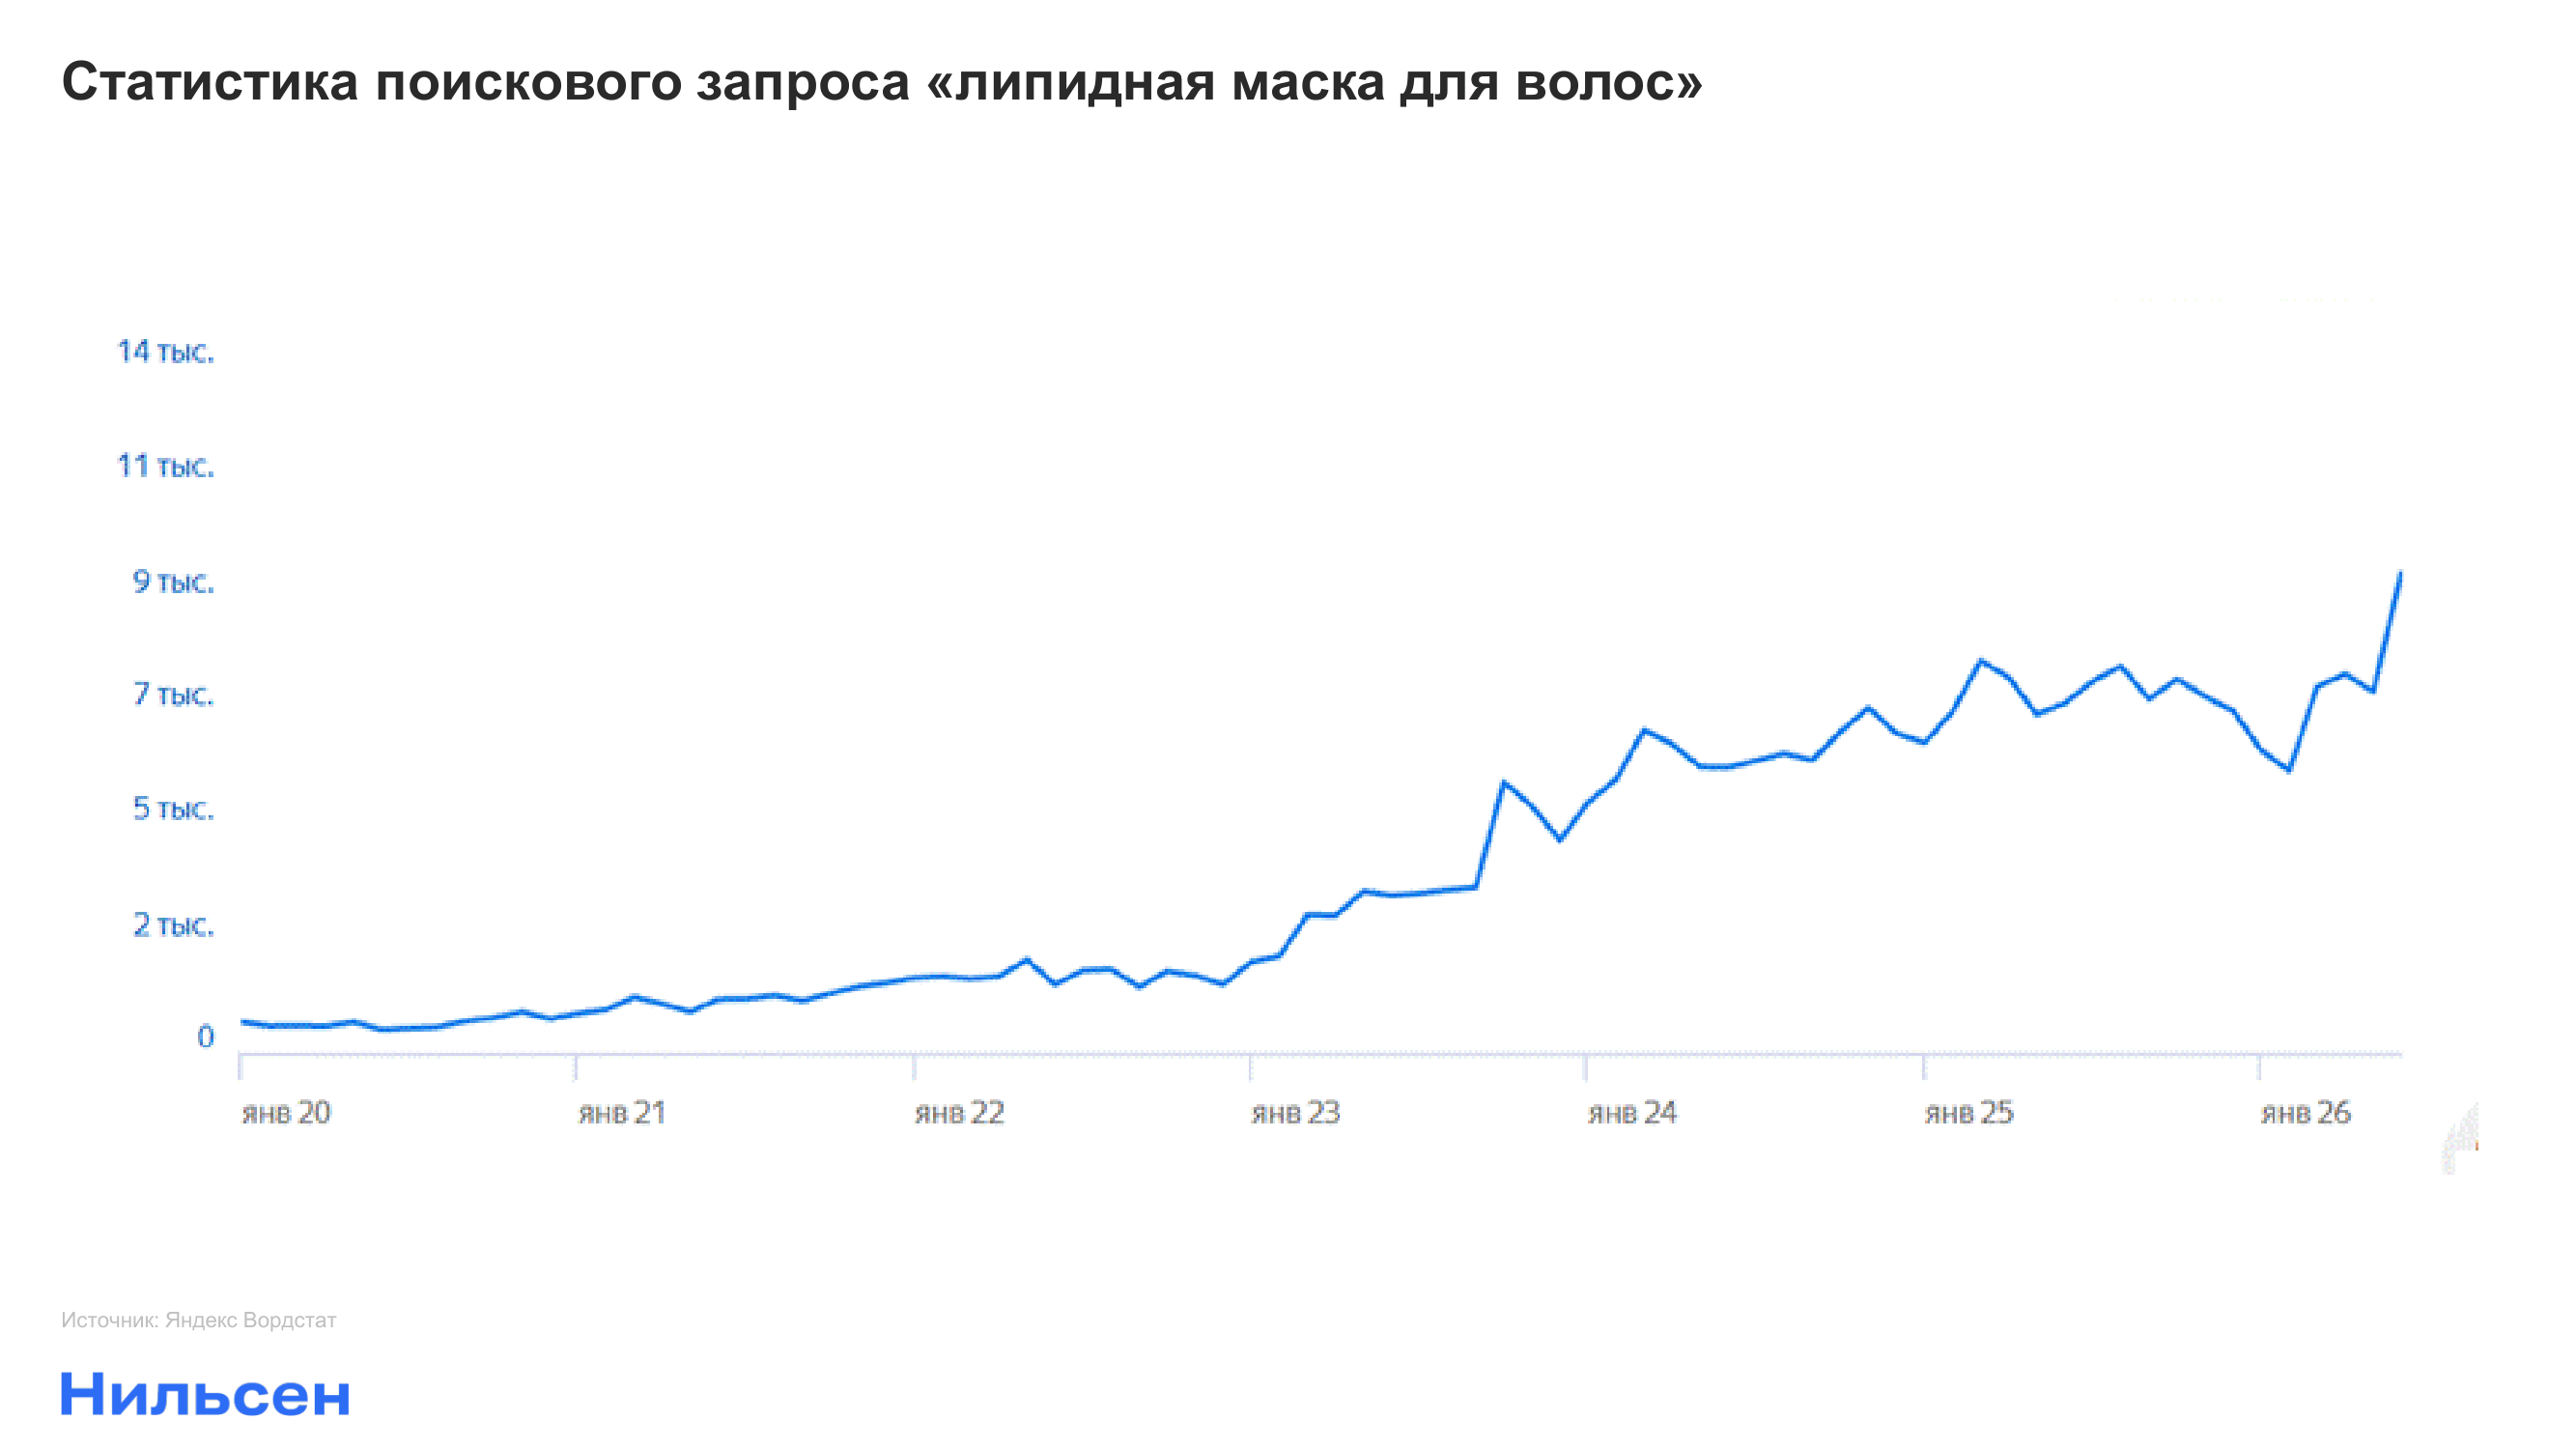
Также заметно растет интерес пользователей к липидным маскам — средствам, которые восстанавливают защитный липидный слой волосяного стержня, удерживают влагу, защищают от внешних повреждений и обеспечивают естественный блеск волос. По данным Яндекс Вордстата, в июне 2025 года запрос «липидная маска для волос» искали 6 997 раз, а через год — уже 9 611 раз.
Вслед за этим в поисковых запросах появляются термины из инъекционной косметологии — экзосомы и PDRN для волос. Экзосомы — это микроскопические частицы, которые запускают процессы регенерации тканей, а PDRN — биорегулятор, стимулирующий рост и укрепление волосяных фолликулов. Так, запрос «PDRN для волос», по данным Яндекс Вордстат, в июне 2024 года искали 50 раз, спустя год — 198 раз, а в июне 2026 года — уже 339 раз.
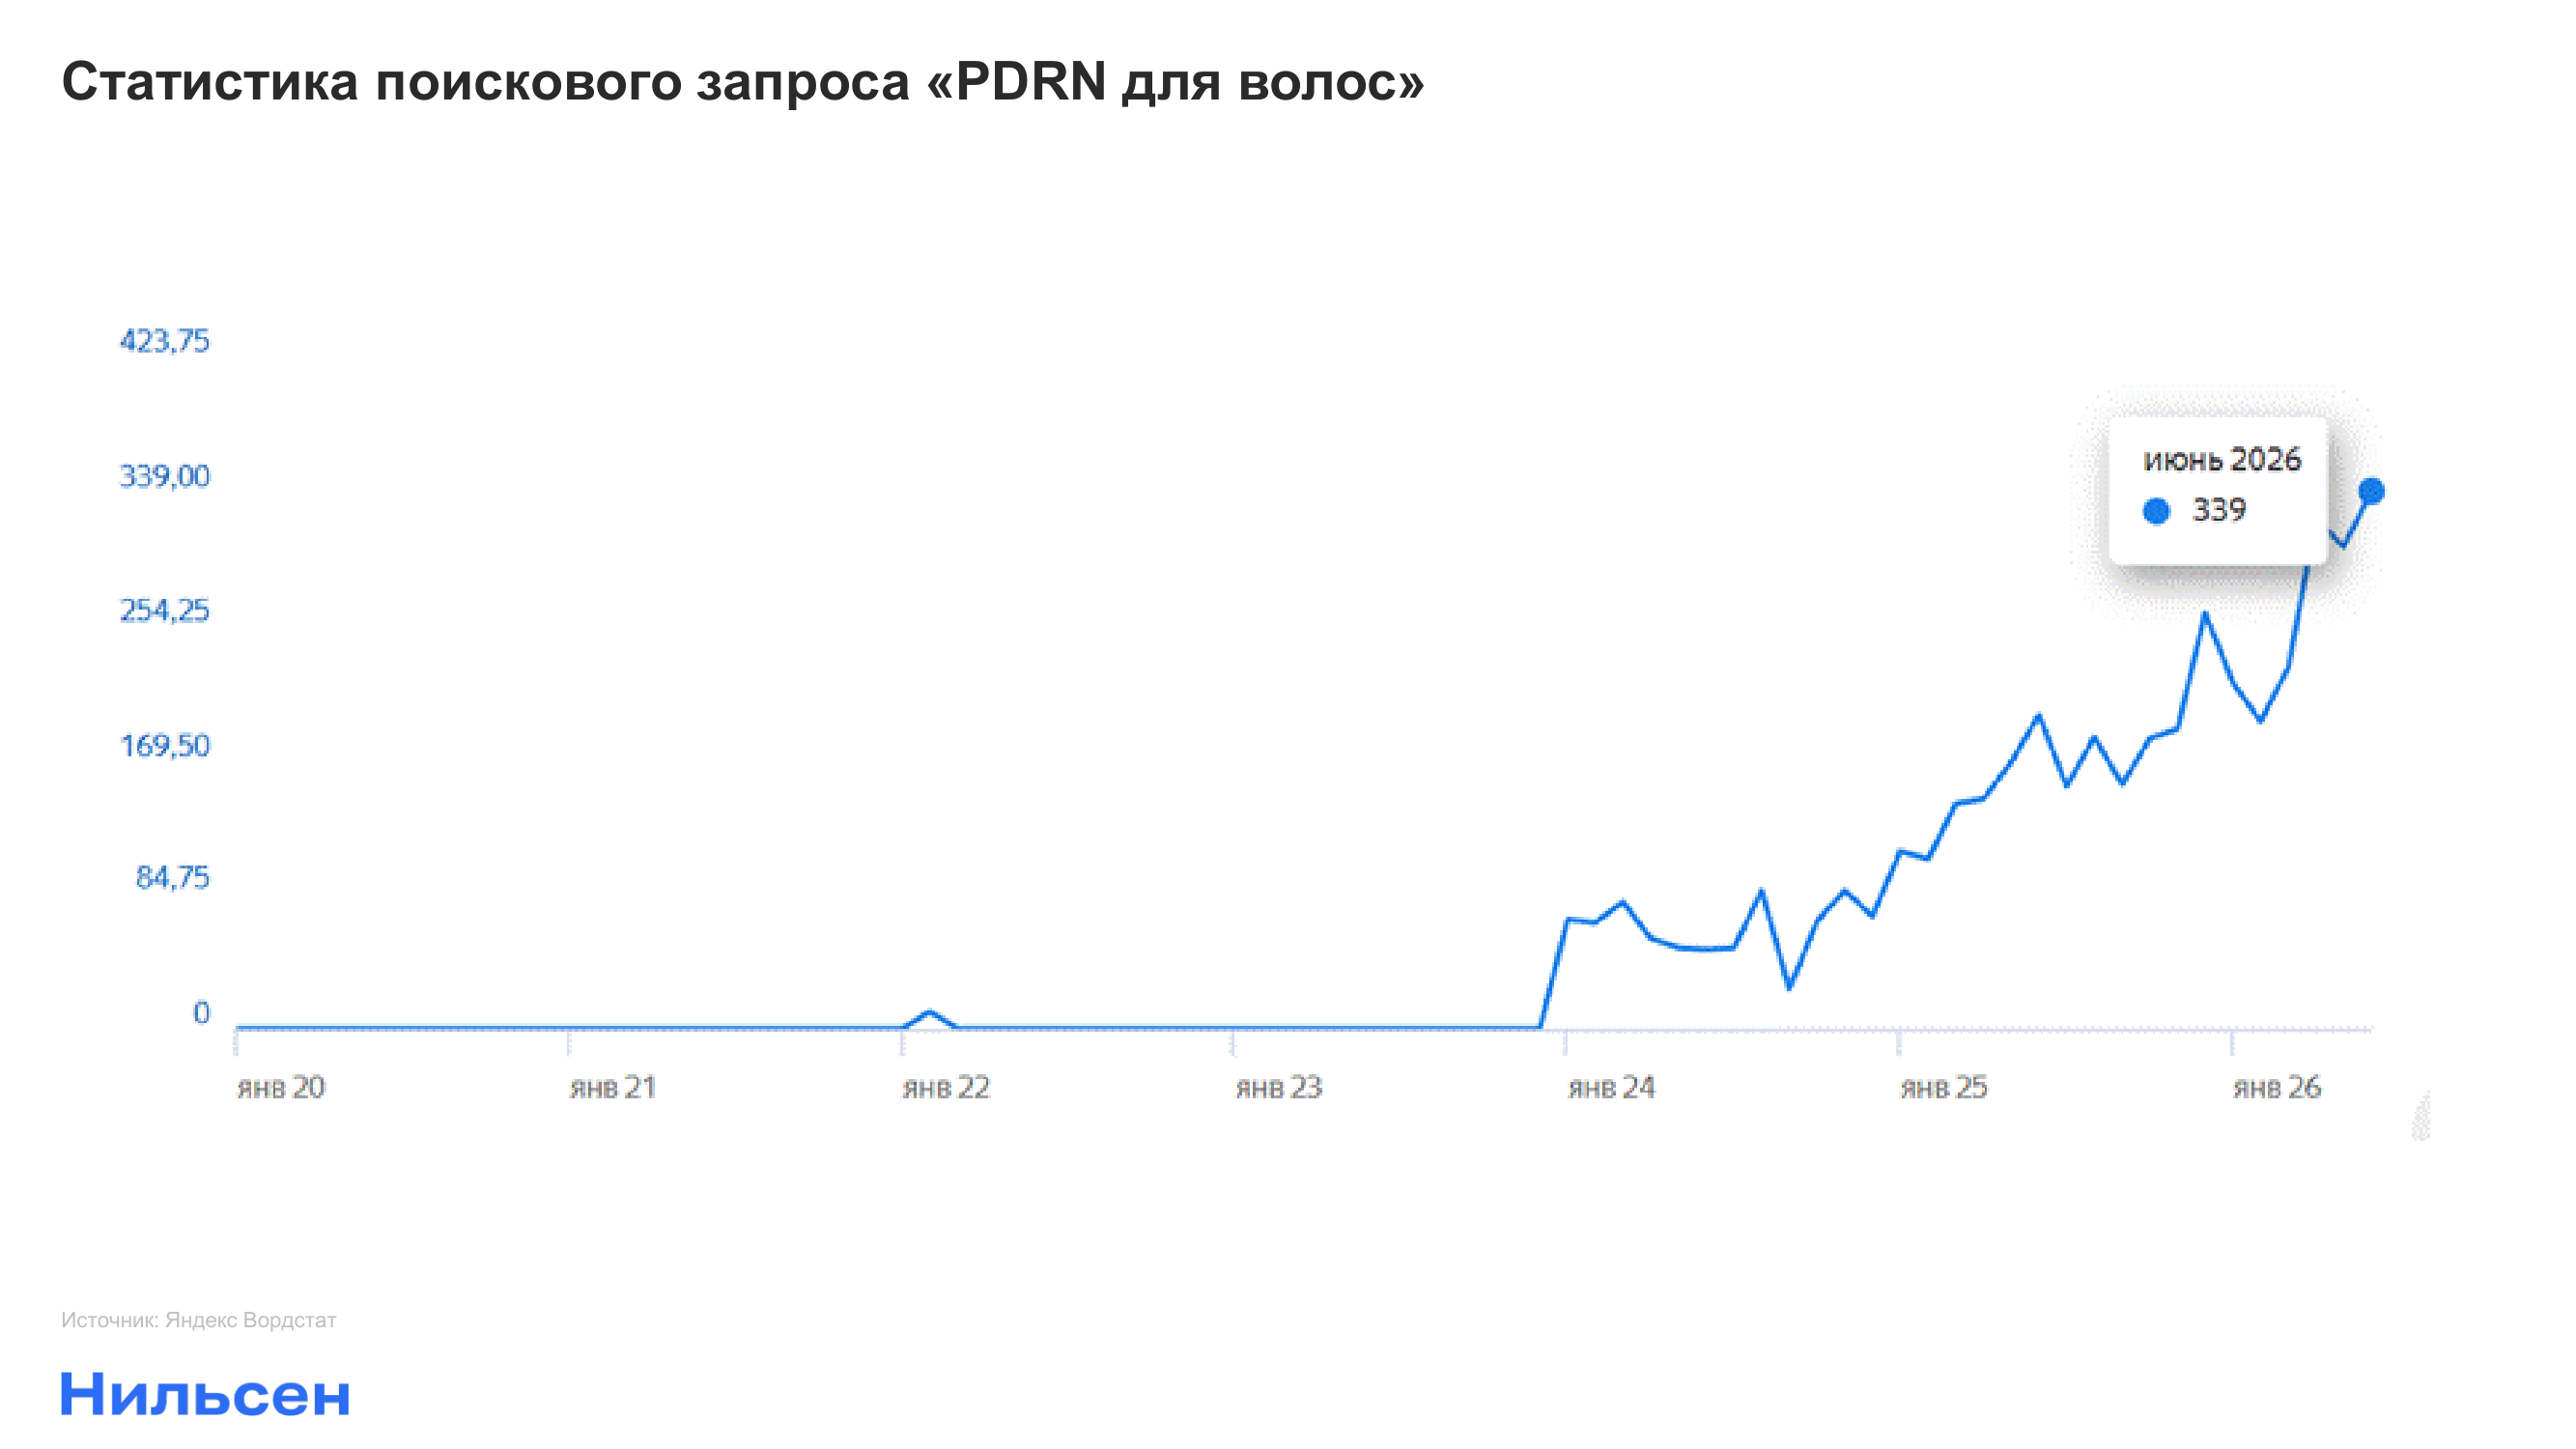
Абсолютные цифры по запросам невелики, однако сам факт их появления свидетельствует о быстром проникновении языка доказательной медицины в категорию массового ухода. Показательно, что этот процесс опережает широкое появление самих продуктов на полках: потребитель уже ищет то, что массовый рынок пока предлагает не так активно.
Интересно, что рост интереса к дополнительным средствам достаточно избирателен. Например, запросы о филлерах для волос появляются в поиске гораздо чаще, но активно снижаются в течение нескольких лет: 20 801 запрос в июне 2024, а в июне 2026 — 17 551.
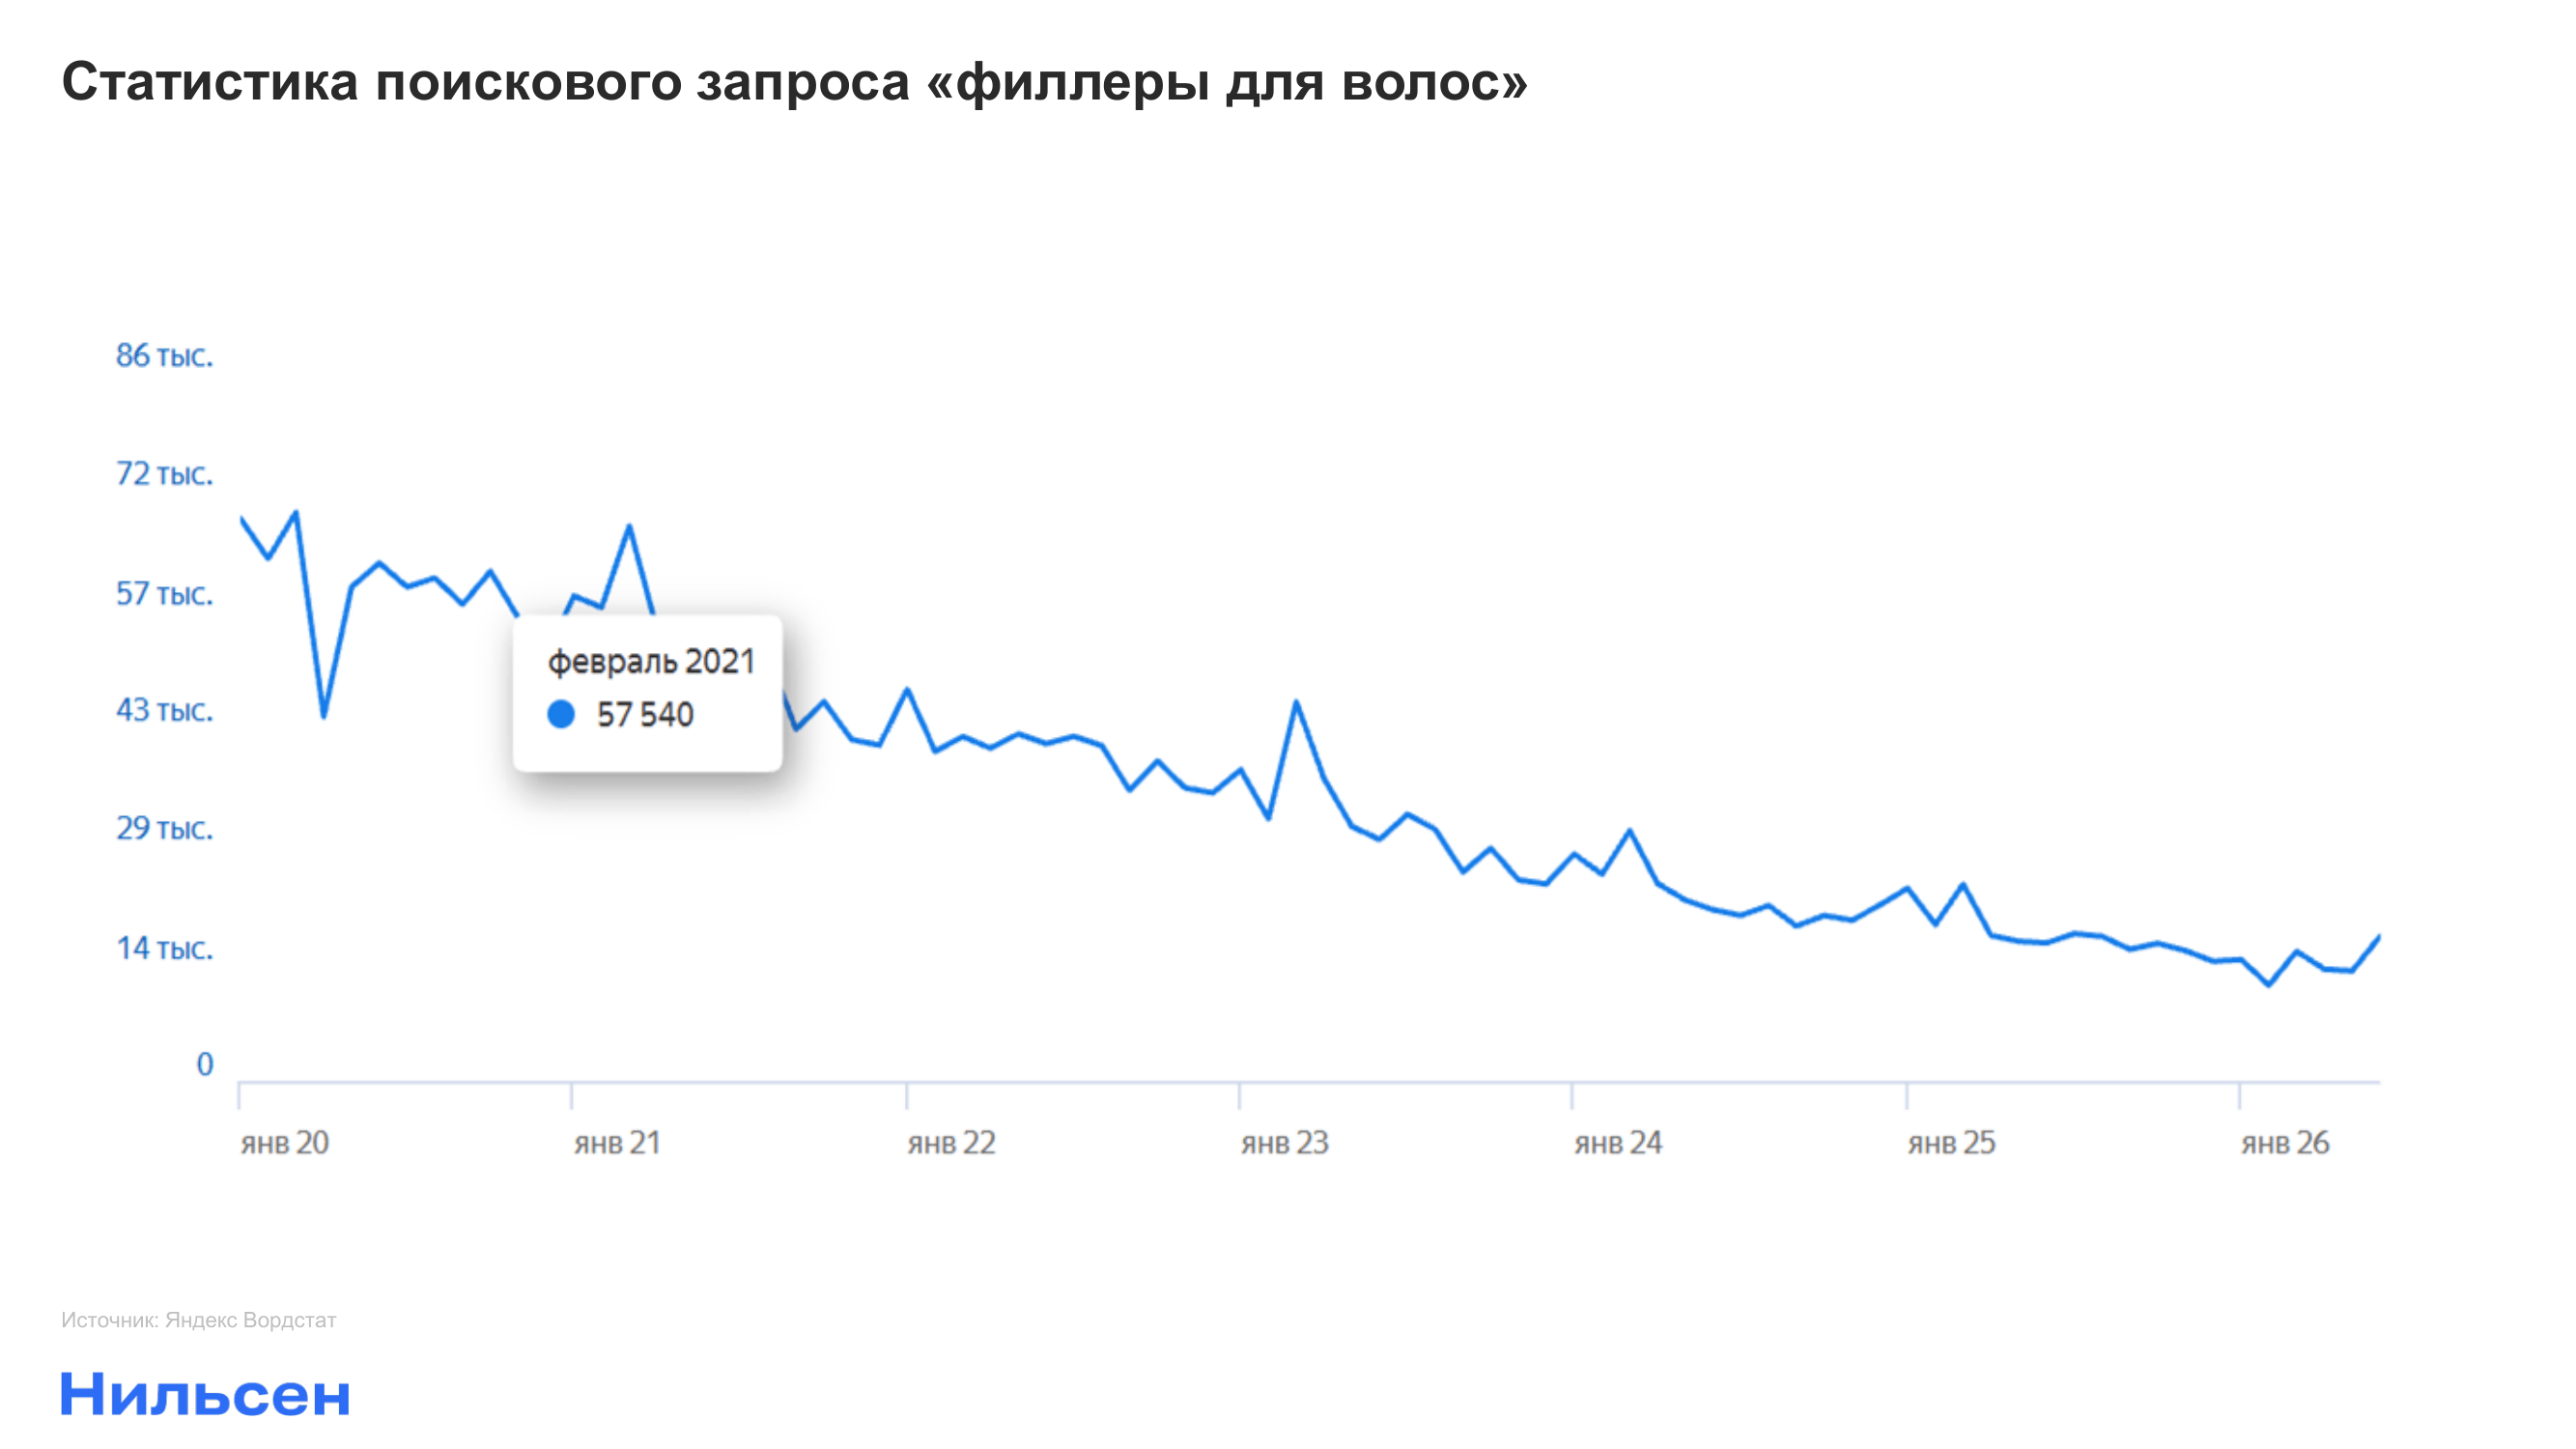
В совокупности эти данные указывают на общий вектор: аудитория уходит от форматов, обещающих быстрый эффект, и все больше ориентируется на продукты, работающие со структурой волоса и состоянием кожи головы.
Например, по данным ScienceDirect [2], совокупное число просмотров под тегом #GRWM (get ready with me — популярный формат, где авторы показывают процесс подготовки к событию или просто к новому дню) на западных видеоплатформах превышает 150 млрд. [3], формат генерировал около 177 000 уникальных упоминаний в месяц по всему миру. Еще более интересно, что заметная часть контента этого формата — мужская, и она устроена иначе: ролики про уход за волосами и кожей головы у мужской аудитории чаще строятся по схеме «проблема — конкретное решение». В топе такого контента сыворотки против ранней седины, стимуляторы роста (розмариновое масло, пептидные мисты, дермароллеры) и глина или матовая пудра для текстурной укладки.
По данным опросов бьюти-аудитории [2], 51% респондентов называют подобный видеоконтент полезным и вовлекающим — больше только у прямых обзоров и демонстраций продуктов (86%). Для категории это важно: рутина показывается целиком, шаг за шагом, и многоступенчатый уход перестает выглядеть избыточным.
Уход за телом: функциональность дополняется сенсорным опытом
В категории ухода за телом на первый план все чаще выходит эмоциональная составляющая: многие успешные новинки так или иначе связаны с сенсорным опытом. Потребители чаще ищут не просто средство для очищения или увлажнения, а продукт, который доставляет удовольствие в процессе использования. По данным сервиса оплаты частями «Долями» [6], более половины опрошенных (58%) балуют себя «покупками для настроения» хотя бы раз в неделю — почти вдвое чаще, чем год назад. На такие покупки люди готовы выделять до 10% дохода, и косметика входит в число основных категорий наравне с одеждой и гаджетами.
Тот же запрос на сенсорный опыт меняет и сам процесс ухода за телом. Один из заметных глобальных трендов — «темный душ» (dark showering): практика принятия душа или ванны при приглушенном свете, часто со свечами, где акцент смещается на тактильные и обонятельные ощущения. По данным аналитики Fresha [4] — международной платформы бронирования beauty и wellness услуг, работающей с 140 000 бизнесов в 120+ странах, — интерес к этой практике за год вырос на 2 238%. Тренд активно распространяется и в соцсетях: о нем как о заметном wellness-феномене года пишут международные СМИ, в том числе TODAY, TIME и The Conversation [5]. Из чего можно заключить, что душ перестает быть рутиной и превращается в доступный инструмент перезагрузки — способ снизить визуальный и информационный шум, ровно тот запрос, который движет спросом на «покупки для настроения».
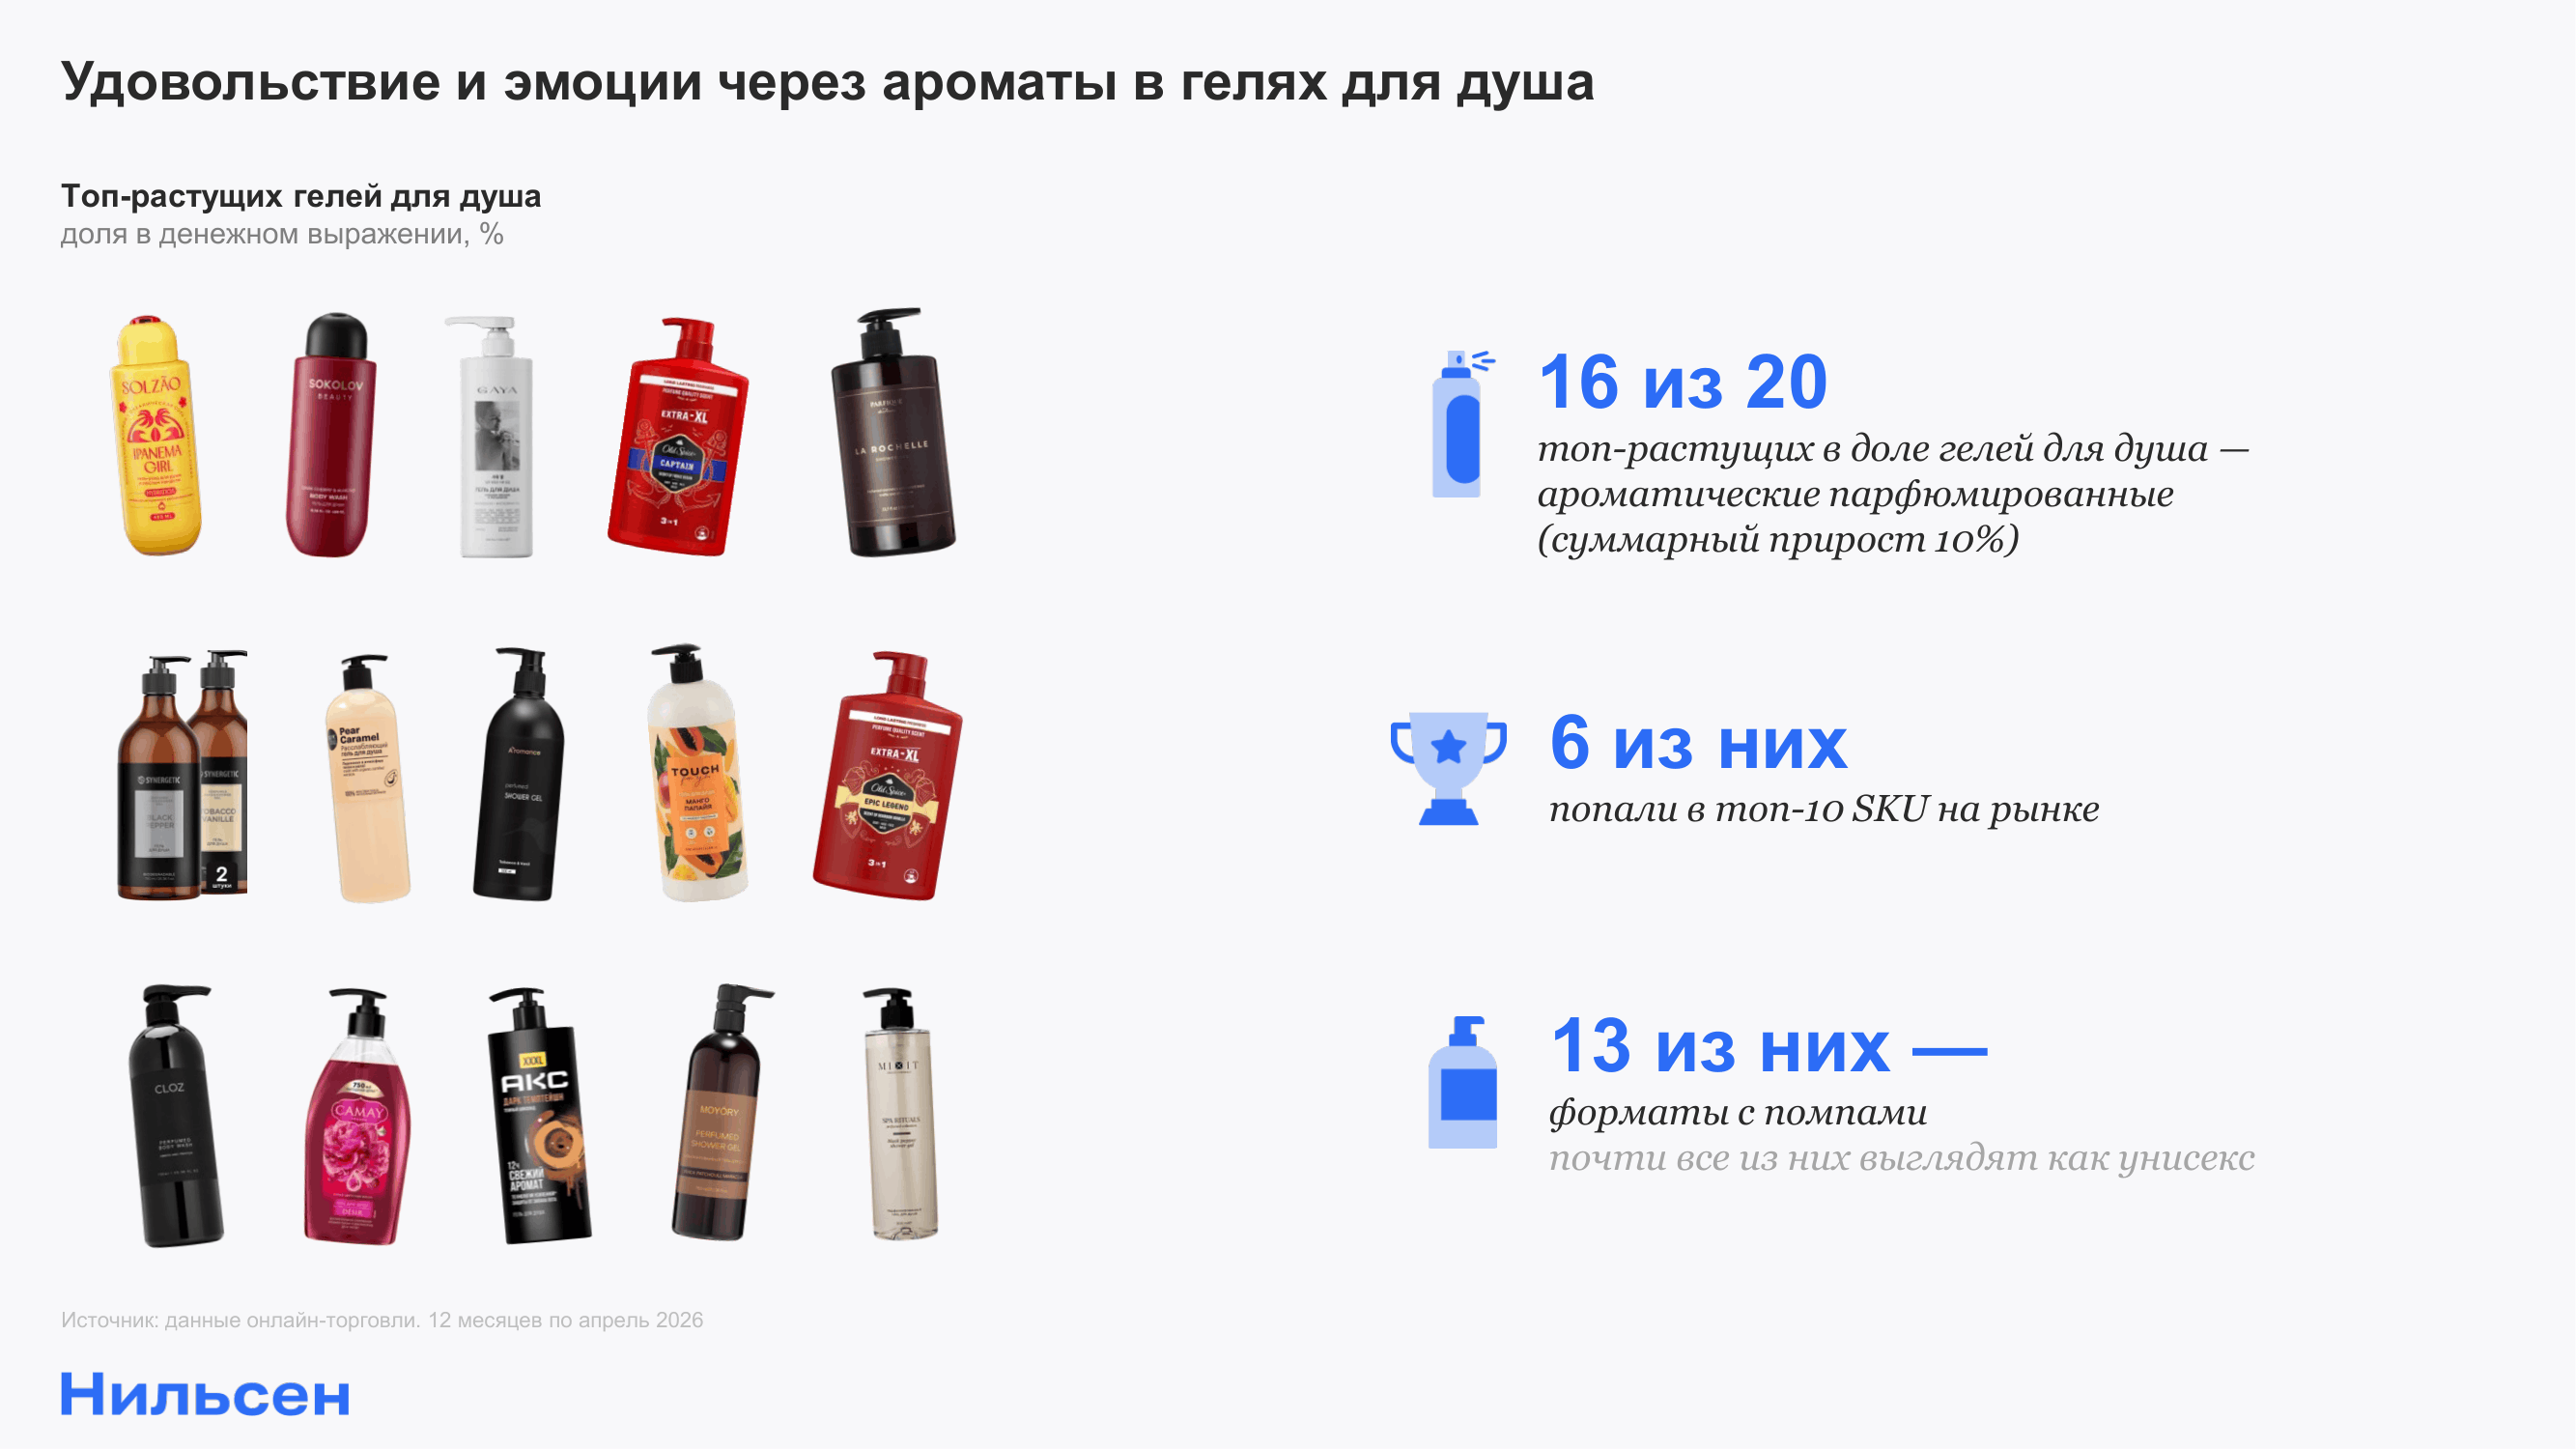
Отвечая на этот запрос, бренды добавляют в средства непривычные текстуры, которые делают нанесение менее рутинным. Похожая логика — в ароматах: растет доля «гастрономических» мотивов (слива, какао, ваниль), при этом популярность сохраняют классические парфюмерные направления. Например, среди топ-20 растущих по доле гелей для душа 16 — ароматизированные, суммарный прирост этой группы составил 10%, а 6 из них попали в топ-10 SKU рынка. Ароматизация становится ключевым инструментом дифференциации в категории, где функциональные различия между продуктами минимальны.
Здесь же проявляется глобальный тренд на гиперперсонализацию. Яркий пример — корейский проект Rettre, который создает «ароматы воспоминаний»: анализ строится на фотографии значимого момента, датчики фиксируют всплески мозговой активности, а на основе этих данных подбирается аромат, вызывающий наиболее сильный эмоциональный отклик у конкретного человека. Логика та же, что в уходе за лицом, — точное попадание в индивидуальный запрос, — но реализованная через эмоцию, а не через активные компоненты.
Та же смена формата, что происходит с продуктом, идет и вокруг него — в упаковке. Она перестает быть утилитарной вещью и превращается в источник дополнительного удовольствия: от процесса распаковки до внешнего вида. Многоуровневые конструкции, нестандартные способы открывания, тактильные и визуальные элементы удерживают внимание и делают первое касание с продуктом запоминающимся. Снова проявляется и гастрономическая тема: на полках встречаются флаконы парфюма в виде пирожных и декоративная косметика в форме печенья.
Осознанное потребление: упаковка становится продолжением продукта
Определенным макротрендом, который развивается параллельно с эмоциональными и эстетическими запросами, можно назвать тренд на осознанное потребление и экологичность. Растет спрос на рефилы и заправляемые флаконы — например, сменные блоки для шампуня LOreal Professionnel или сыворотки Dont Touch My Skin. Все чаще используются переработанное стекло, биопластик, бамбуковые крышки и бумажные тубы: так упакованы, в частности, твердый гель для душа Smorodina, эксфолиант Caudalie, солнцезащитное молочко La Roche-Posay Anthelios и ночной крем Levrana.
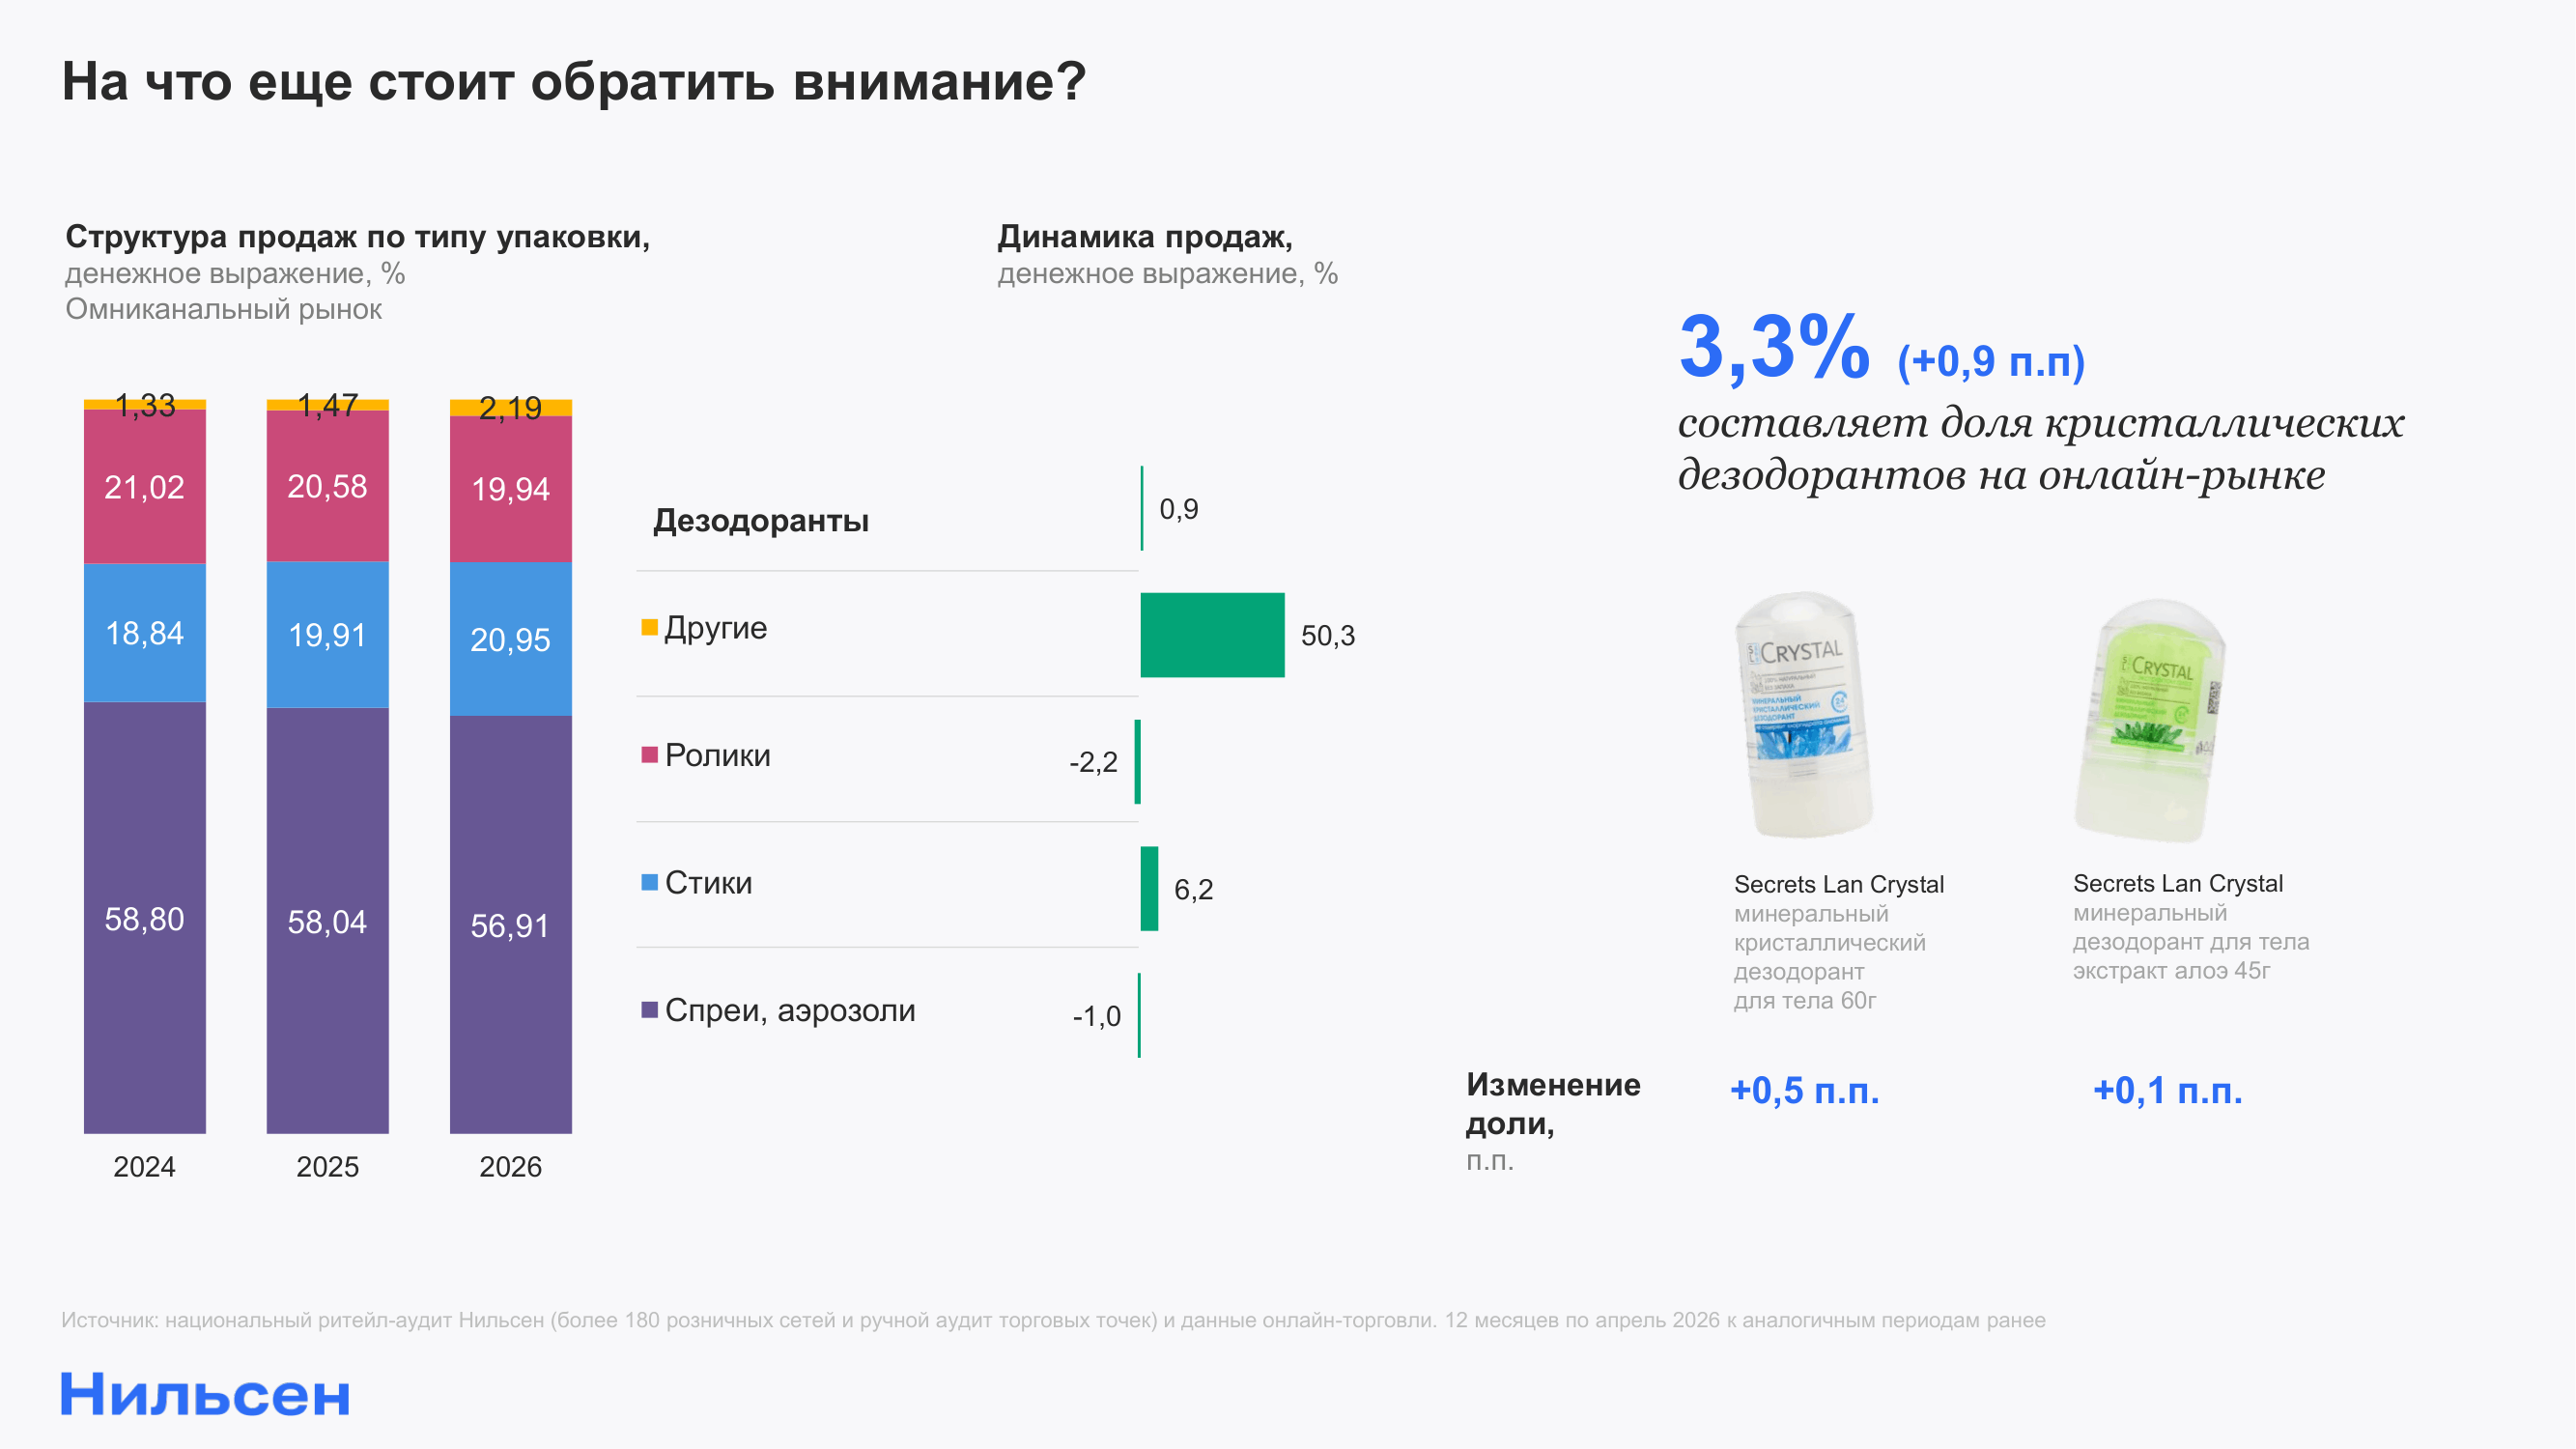
В дезодорантах этот тренд также находит подтверждение: доля роликов и спреев снижается (-2,2% и -1% соответственно), а растут стики (+6,2%) и минеральные кристаллические дезодоранты — их доля на онлайн-рынке пока небольшая, 3,3%, с ростом на 0,9 п.п. за год, что подтверждает запрос на более натуральные и долгосрочные решения.
В дезодорантах этот тренд также находит подтверждение: доля роликов и спреев снижается (-2,2% и -1% соответственно), а растут стики (+6,2%) и минеральные кристаллические дезодоранты — их доля на онлайн-рынке пока небольшая, 3,3%, с ростом на 0,9 п.п. за год, что подтверждает запрос на более натуральные и долгосрочные решения.
Готовность покупателей выбирать более устойчивые форматы подтверждается и глобальными исследованиями. Опрос McKinsey [7], охвативший более 11 000 потребителей в 11 странах, показал, что не менее 40% респондентов в каждой из этих стран готовы платить больше за упаковку с меньшим воздействием на окружающую среду, а в Бразилии, Мексике, Индии и Китае этот показатель превышает 70%. При этом сами авторы отмечают и обратную сторону: доля готовых доплачивать существенно невелика, а важность экологичности при выборе продукта уступает цене и качеству. Иными словами, покупатель поддерживает устойчивую упаковку, если она не требует заметной наценки — и рынок отвечает форматами, которые удешевляют повторное использование или снижают материальный след без прямого удорожания продукта.
Подробнее о трендах индустрии ухода за собой, точках роста и ключевых трендах — в расширенной презентации аналитического обзора Нильсен.
[1] https://www.mintel.com/insights/beauty-and-personal-care/five-beauty-personal-care-demand-signals-black-swan/
[2] https://www.sciencedirect.com/science/article/abs/pii/S0738081X25000434
[3] https://www.linkedin.com/pulse/rise-fall-grwm-how-trends-can-decline-over-time-infegy-1ut1c
[4] https://www.fresha.com/blog/fresha-selfcare-report-2025
[5] Обзоры тренда на dark showering в международных СМИ:
https://www.today.com/health/sleep/dark-showering-rcna257401;
https://time.com/article/2026/03/10/showering-in-the-dark-benefits/;
https://theconversation.com/the-science-behind-the-trend-for-showering-in-the-dark-before-bed-275592
[6] https://www.tbank.ru/about/news/09122025-dolyami-research-58-percent-of-russians-indulge-in-pleasure-shopping-twice-often-year-ago/
[7] https://www.mckinsey.com/industries/packaging-and-paper/our-insights/winning-in-sustainable-packaging-in-2025-bringing-it-all-together