
Под влиянием изменения потребительских привычек и общей конъюнктуры FMCG-рынка продажи алкоголя за 12 месяцев по апрель 2026 года к аналогичному периоду ранее сократились на 1,2% в натуральном выражении, а сам алкогольный рынок все больше напоминает лоскутное одеяло, где одновременно развиваются разнонаправленные тенденции: в одних категориях покупательский спрос смещается в более премиальные сегменты, в других — сокращается градуc потребляемых напитков или вовсе растут безалкогольные альтернативы, в третьих — проявляется активный интерес к новым вкусовым профилям и национальным напиткам других стран.
Собрали примеры ключевых изменений, определяющих траекторию развития индустрии.
Приведенные данные Нильсен основаны на офлайн-измерении более 180 розничных сетей и ручного аудита традиционных торговых точек по всей России, включая измерения сельской местности, что позволяет получить для анализа покрытие к максимальному из возможных, если не учитывать продажи в кафе и ресторанах. Данные по крепкому алкоголю представлены за 12 месяцев по апрель 2026 года к аналогичному периоду ранее, а данные по пиву и тихому вину — за январь-апрель 2026 года.
Крепкий алкоголь: дифференциация спроса и изменение структуры импорта
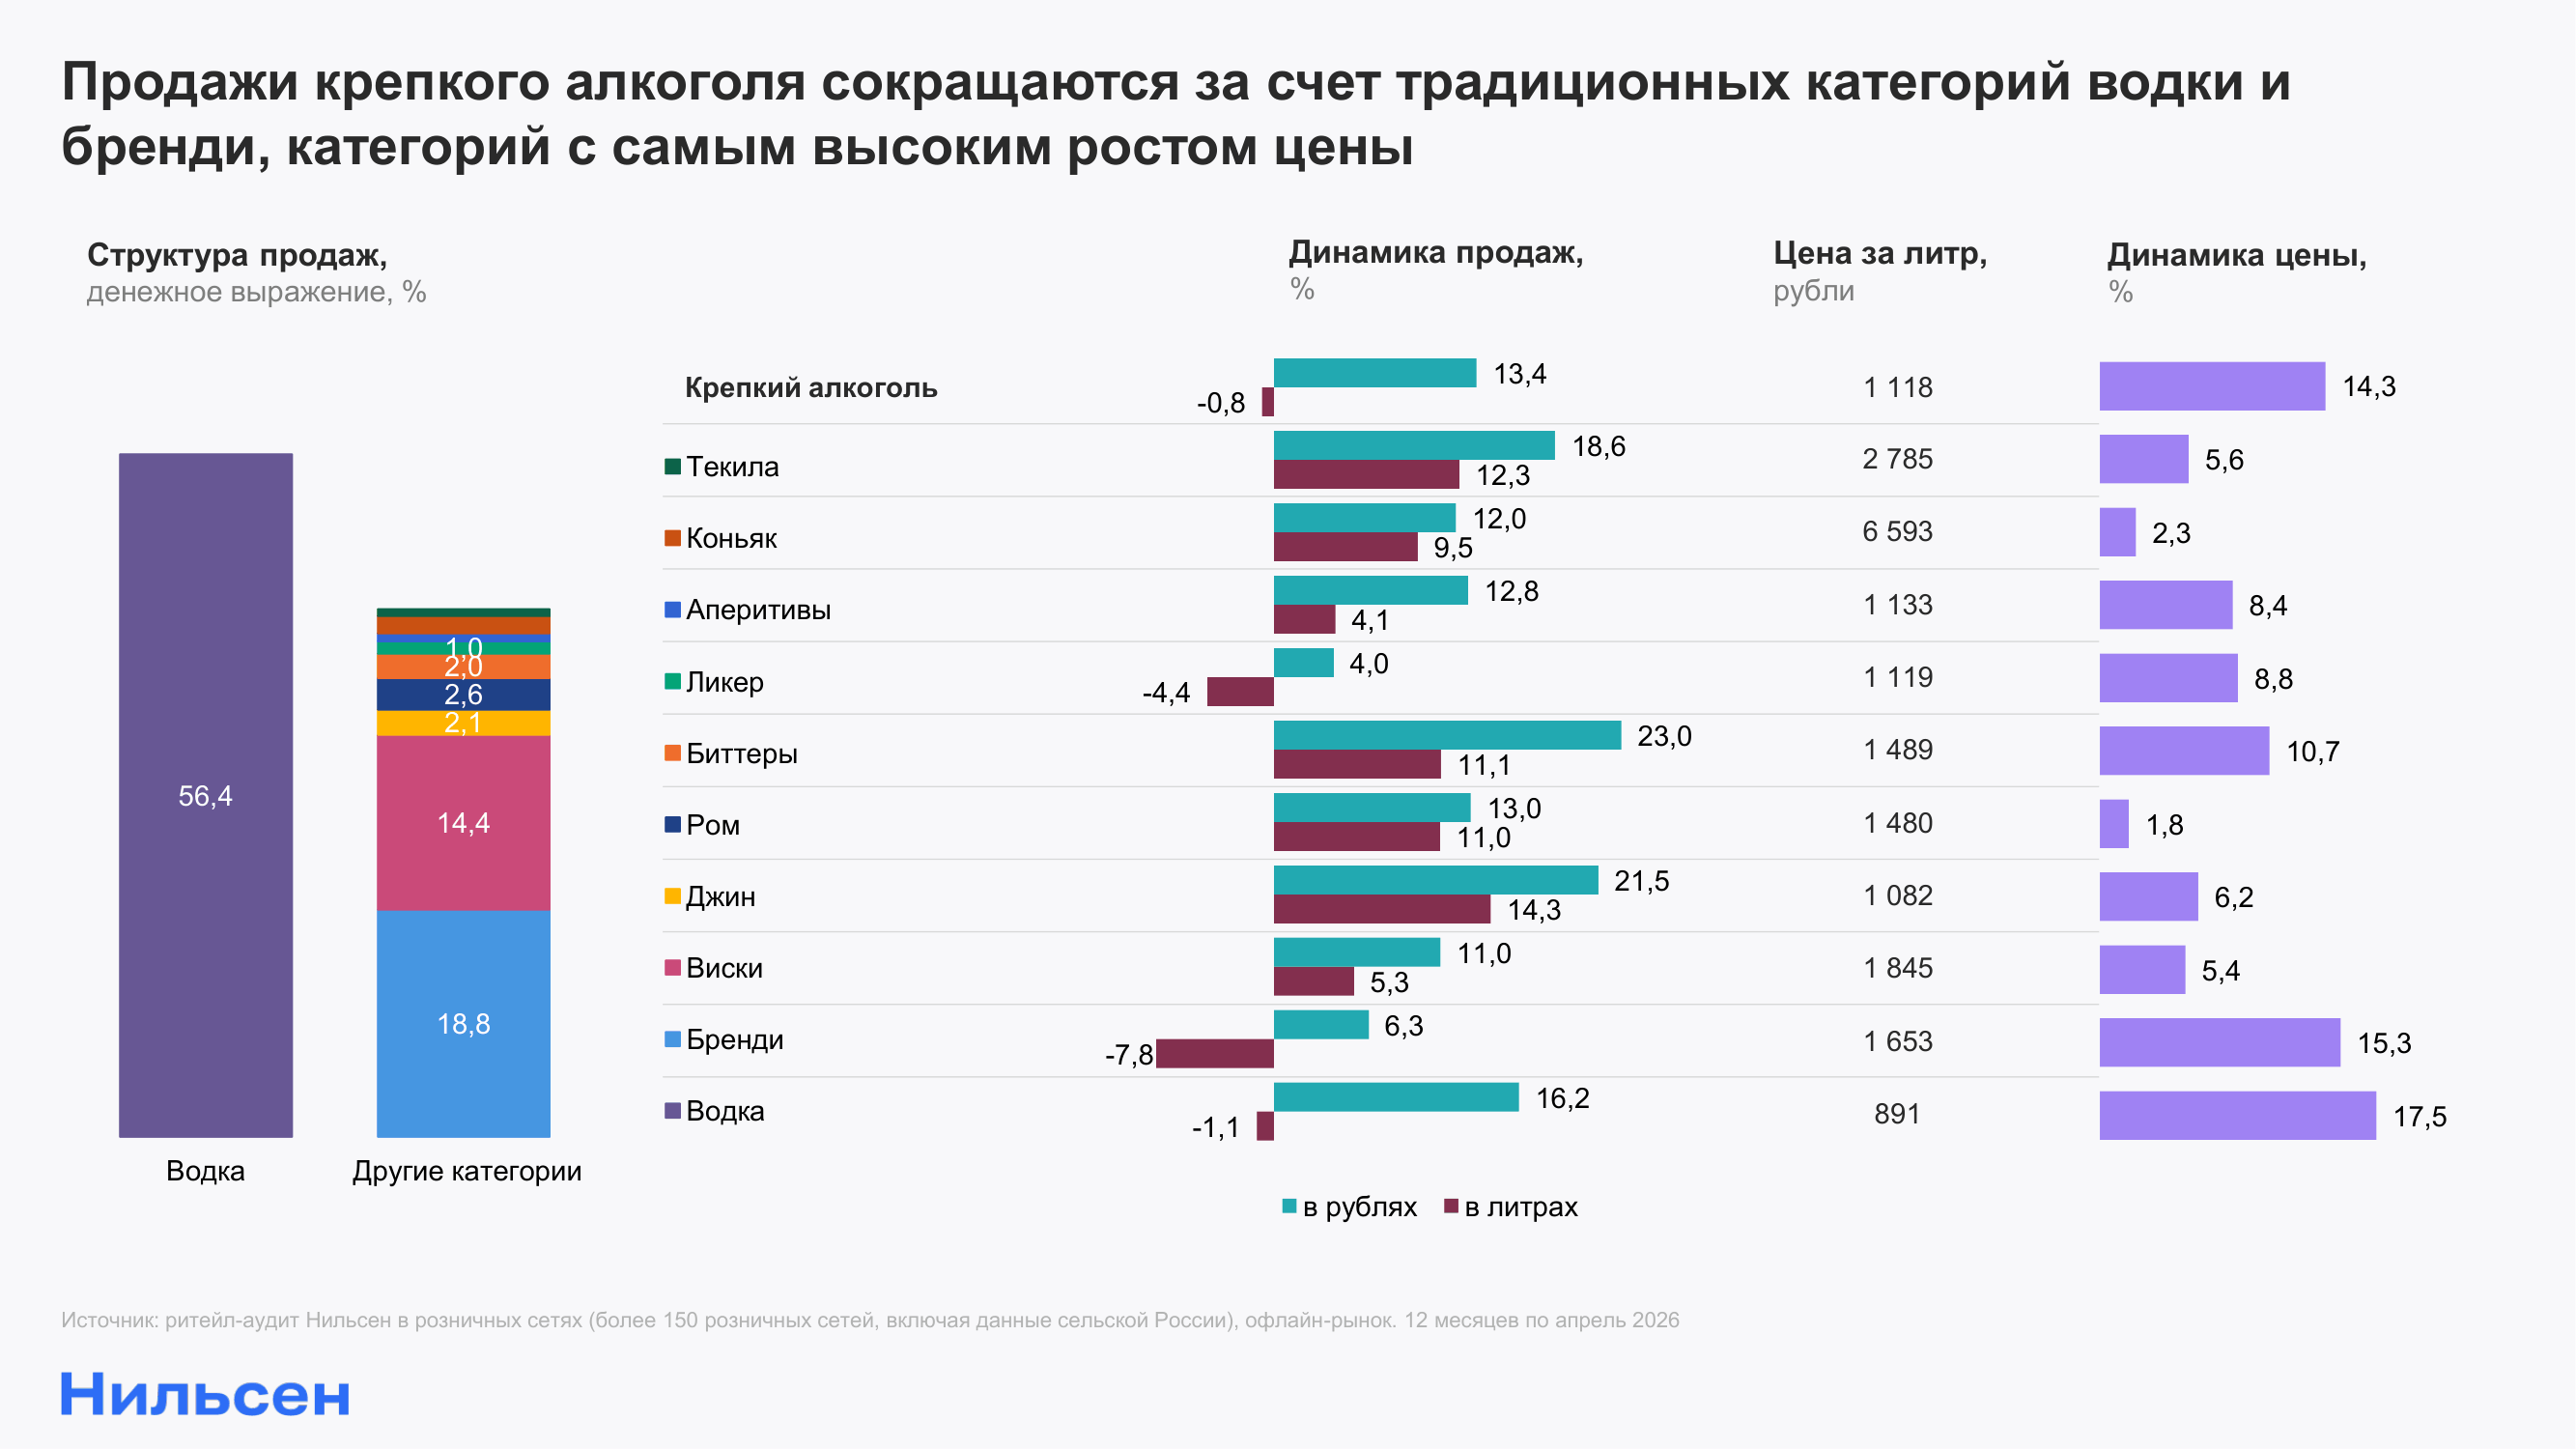
Почти 2 млн литров
на столько выросли продажи виски среднего и премиального ценовых сегментов. Под ними в данном случае понимаются ценовые диапазоны 1000–1500 рублей и 2000–3000 рублей за литр. Аналогичная картина наблюдается и в других категориях крепкого алкоголя: в водке быстрее растут сегменты стоимостью выше 1000 рублей за литр, а в бренди положительную динамику демонстрируют только позиции от 2000 рублей за литр — все их можно охарактеризовать как премиальный ценовой сегмент. На этих данных мы можем наглядно наблюдать модель потребления «меньше, но лучше», когда при сокращении объемов спрос постепенно перераспределяется в пользу более дорогих ценовых сегментов.
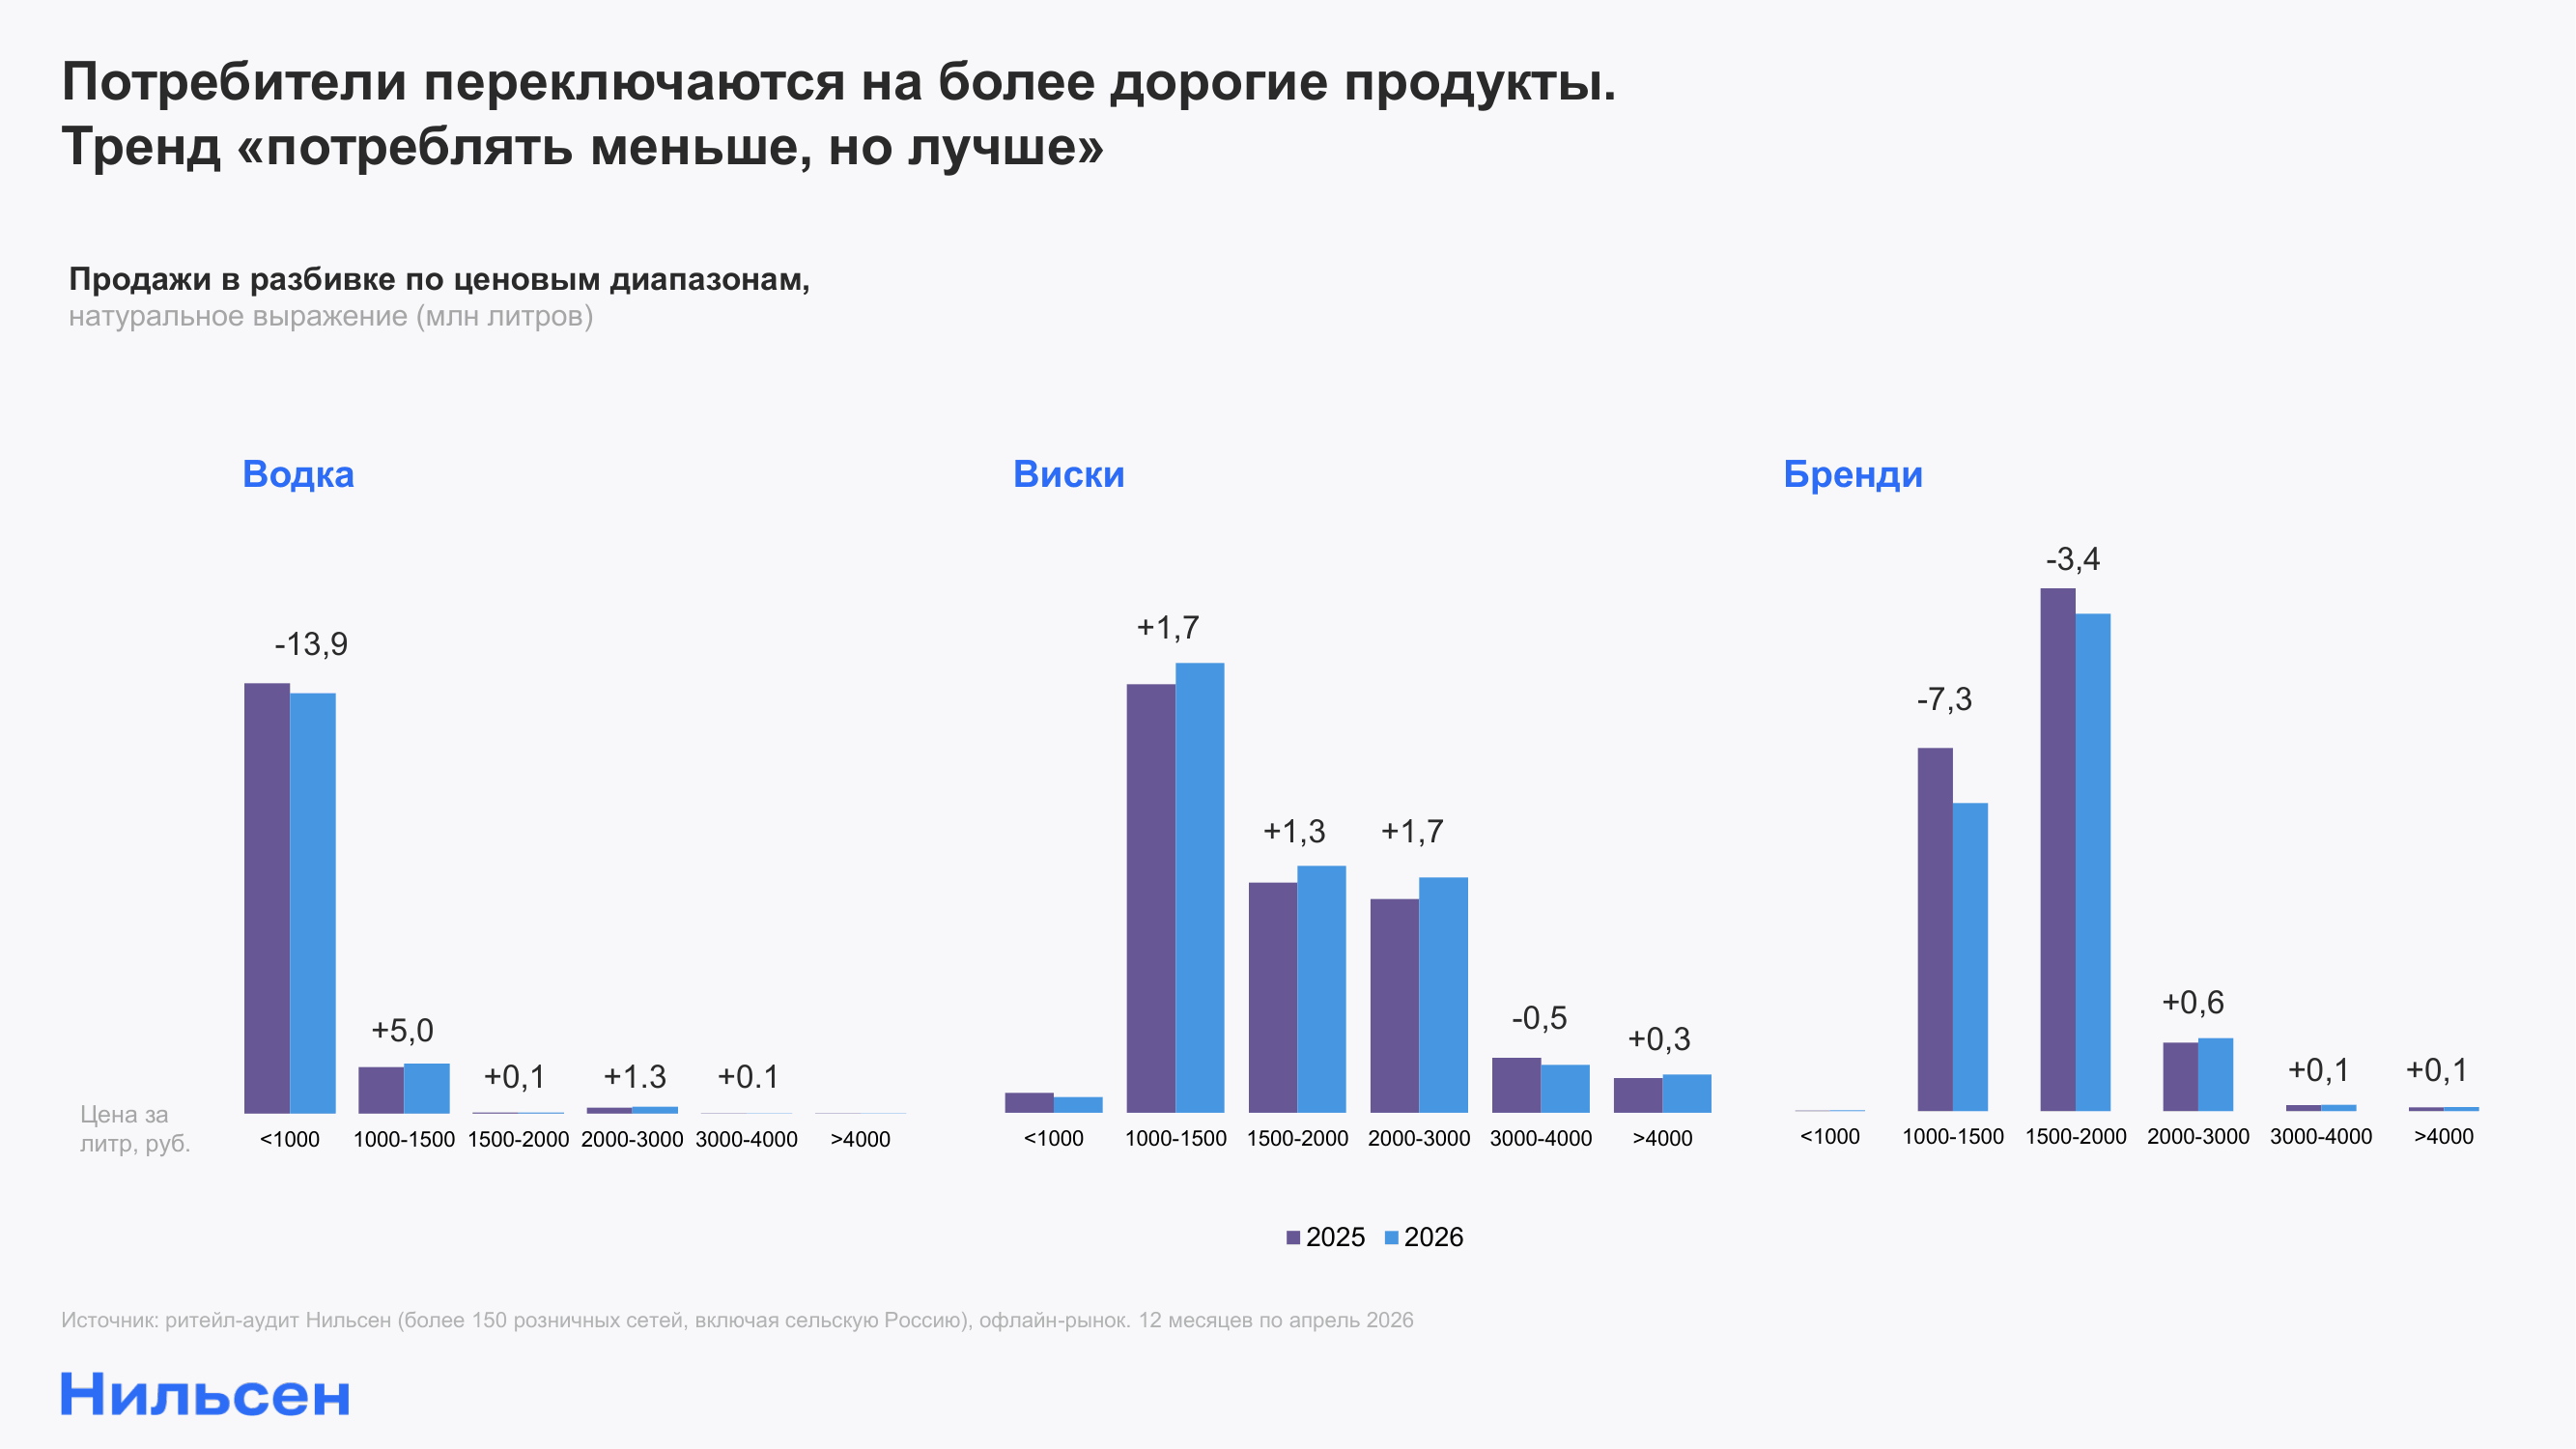
93%
составила доля российской продукции в категории джина. Локализация производства продолжает усиливаться и в других категориях крепкого алкоголя. В категории рома доля российской продукции за год выросла с 39% до 44%. Развитие отечественных брендов поддерживают сразу несколько факторов: активный запуск новых продуктов, расширение дистрибуции и более доступная цена (в большинстве категорий российская продукция стоит в среднем в 1,5–2 раза дешевле импортной). Покупатели все активнее выбирают произведенные в России напитки, что постепенно формирует новую культуру потребления крепкого алкоголя.
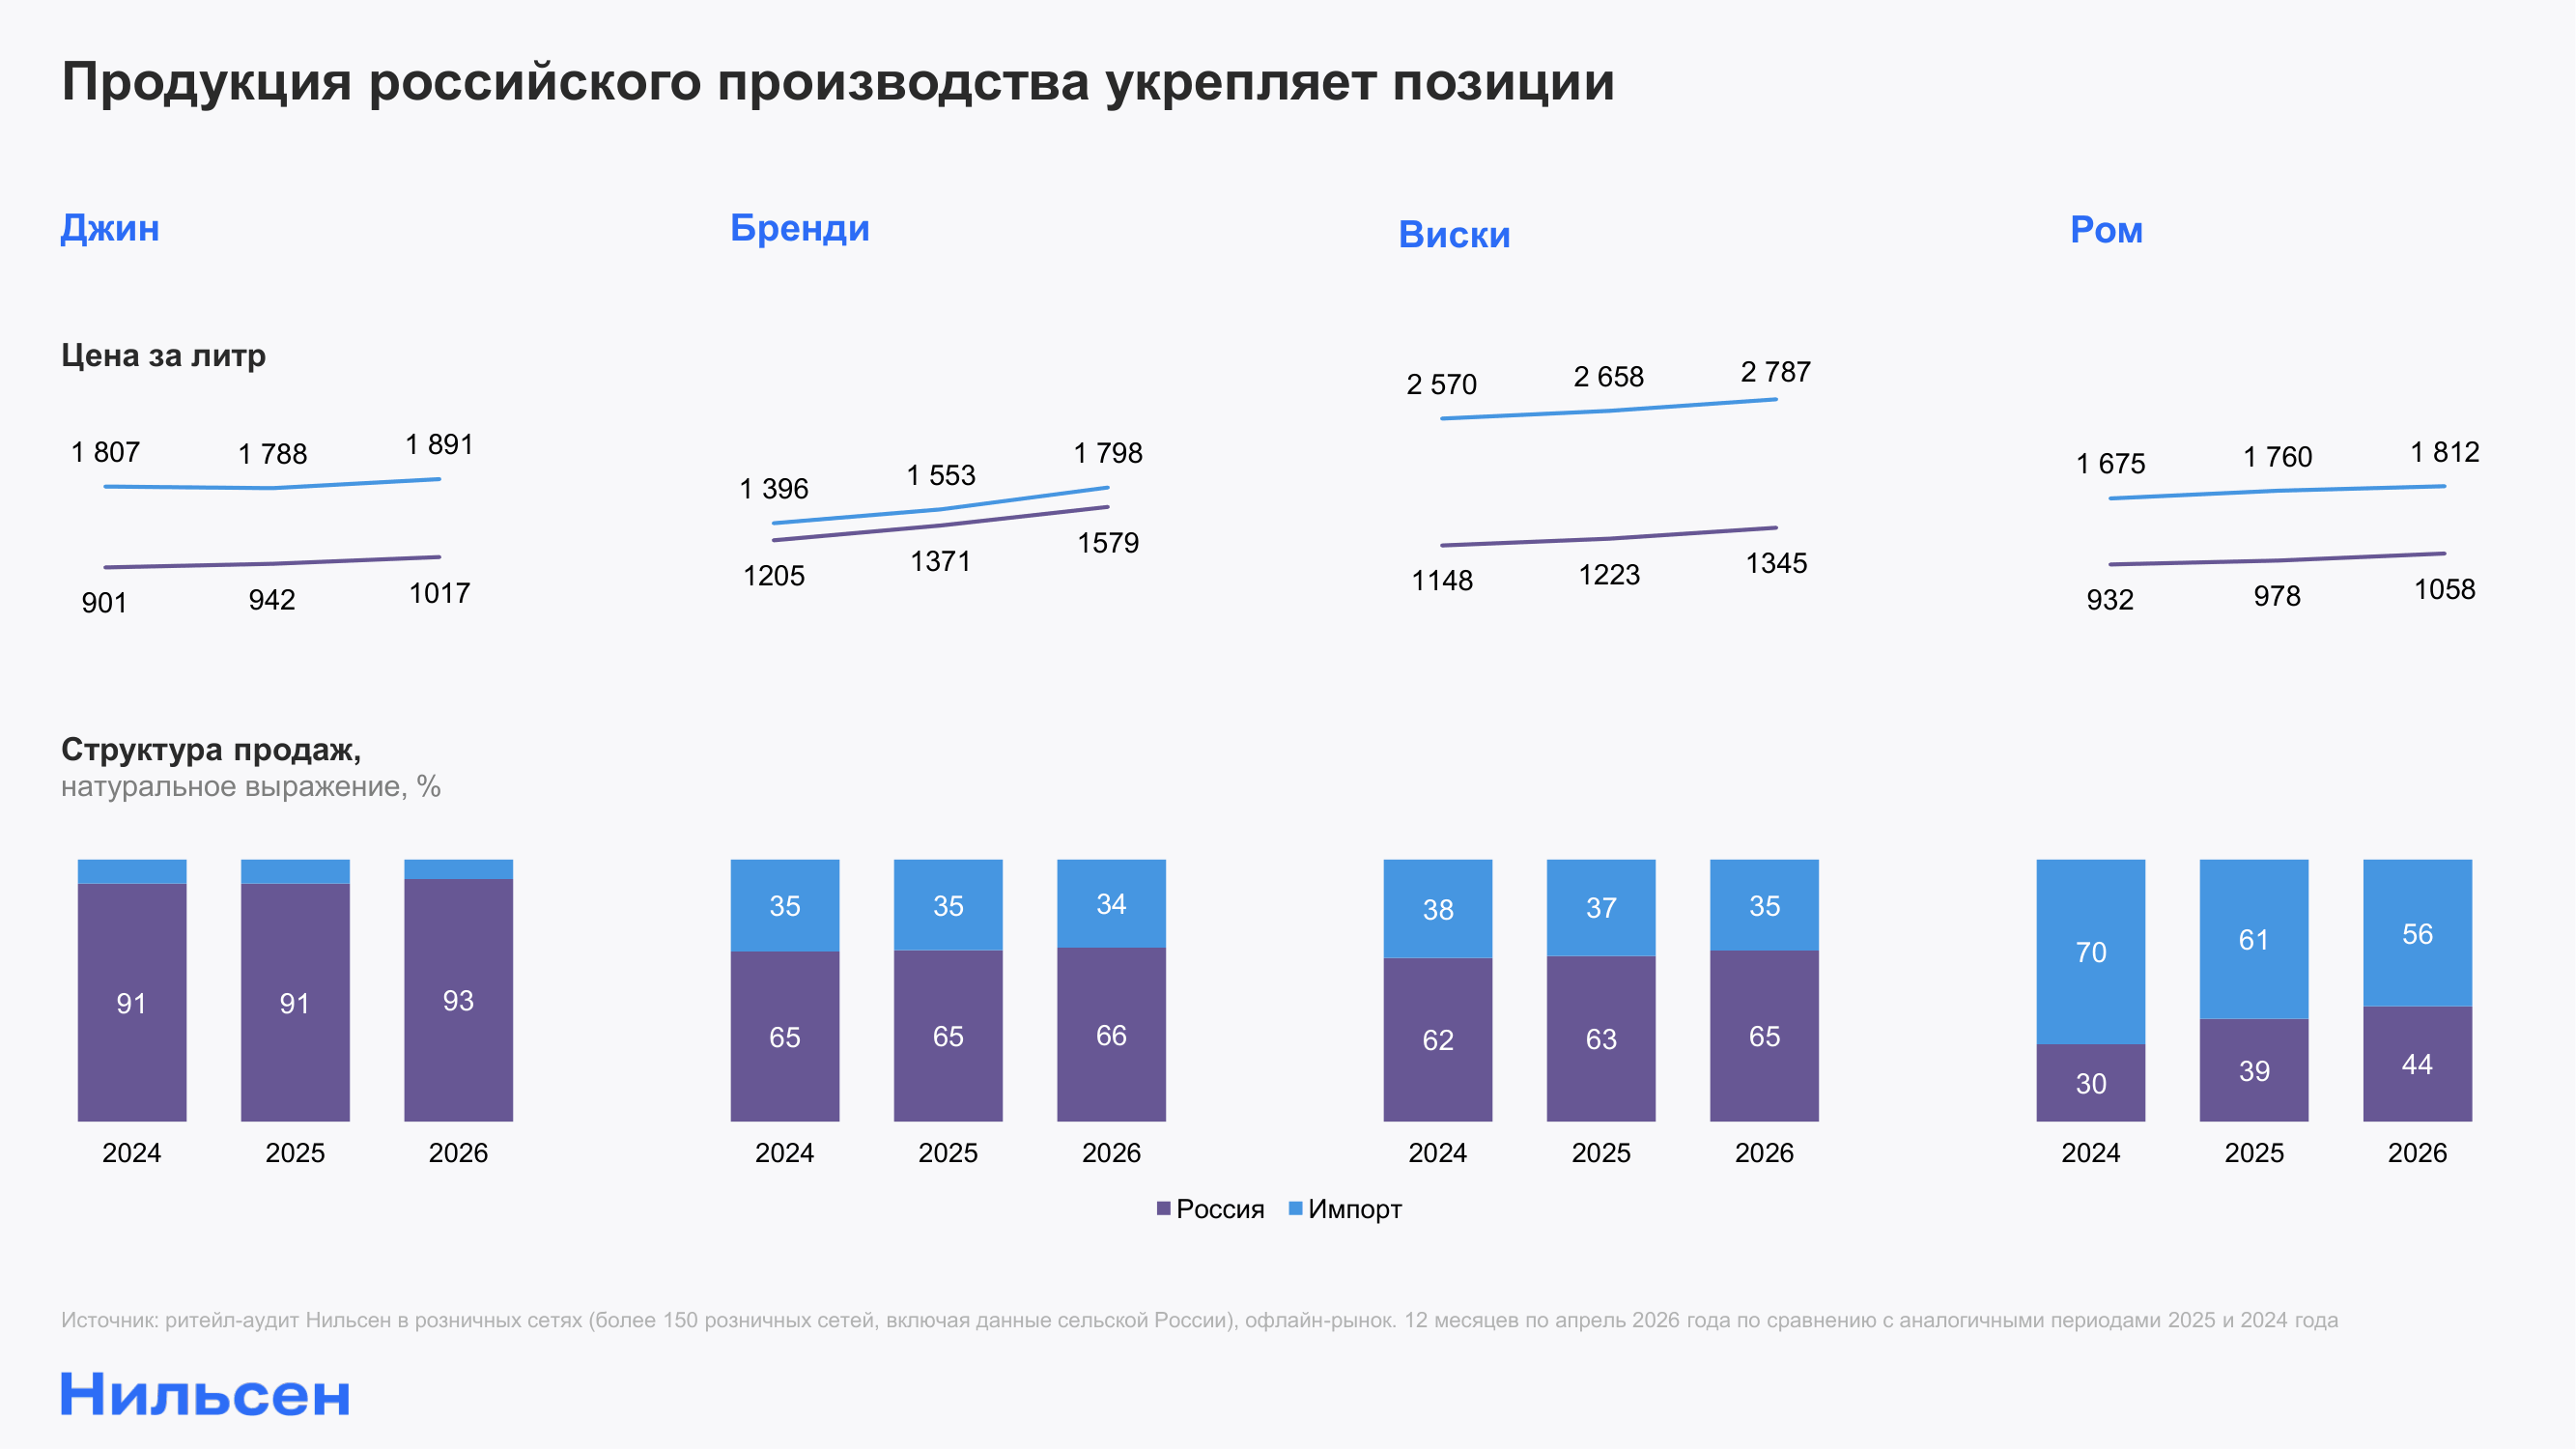
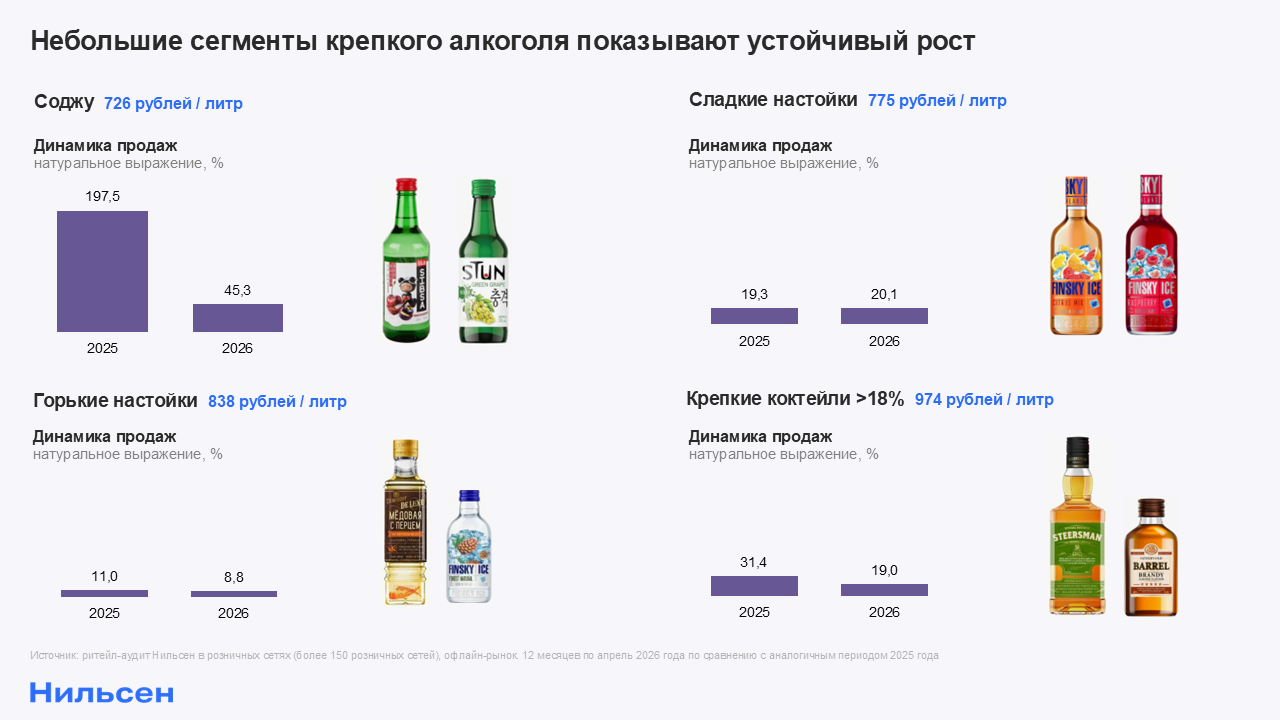
+45,3%
составил рост натуральных продаж соджу. После рекордного роста в 2025 году категория продолжает активно развиваться и в 2026-м. При этом столь высокая динамика формируется уже не от низкой базы, что подтверждает устойчивый интерес покупателей к азиатскому алкоголю.
Пиво: новые потребительские предпочтения в крупнейшей категории рынка
+40%
на столько выросли продажи топ-5 брендов пива с китайскими вкусами. За год их совокупная доля увеличилась с 6,7% до 9,3%. В числе крупнейших брендов — Harbin, Tsingtao, Cheerday, Xiaoha и Gisbelle. Рост категории сформировался на пересечении нескольких факторов. С одной стороны, свой вклад внесло изменение самой структуры импортного предложения на российских полках — после 2025 года китайские производители значительно усилили присутствие. С другой стороны, популярность азиатских культурных и гастрономических трендов делает покупателей более открытыми к экспериментам и знакомству с продуктами, еще недавно считавшимися нишевыми.
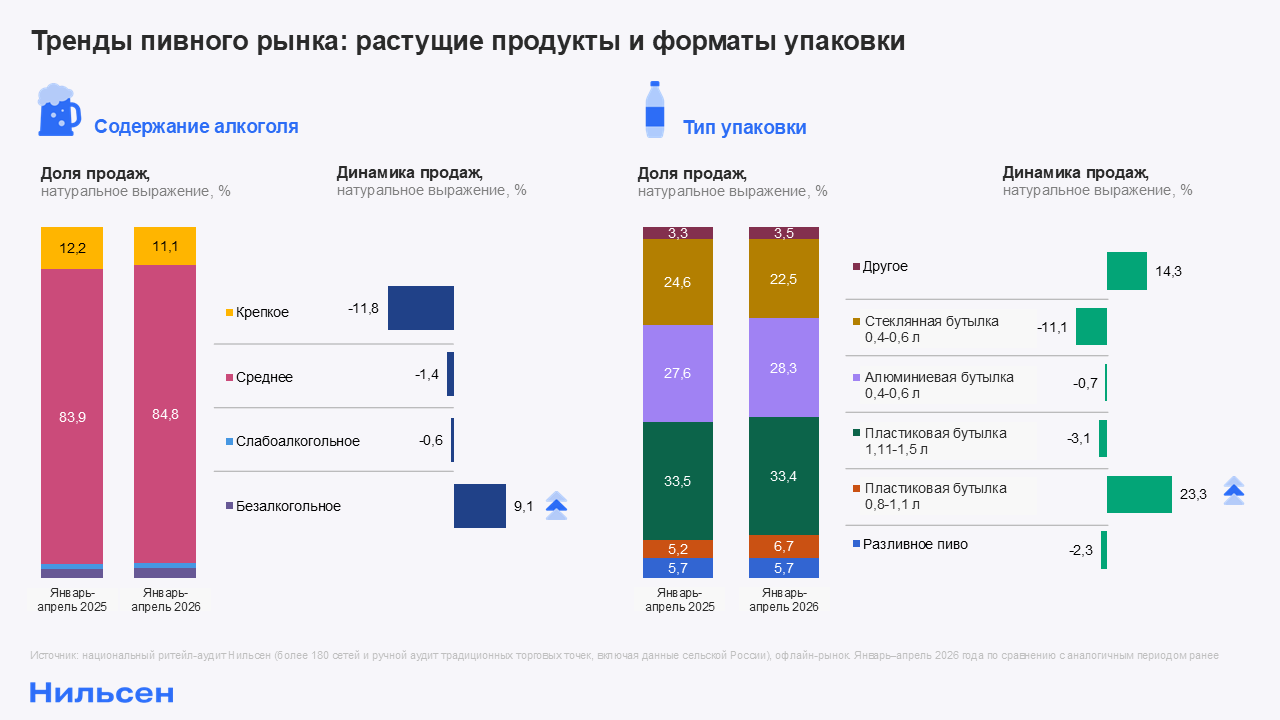
+9,1%
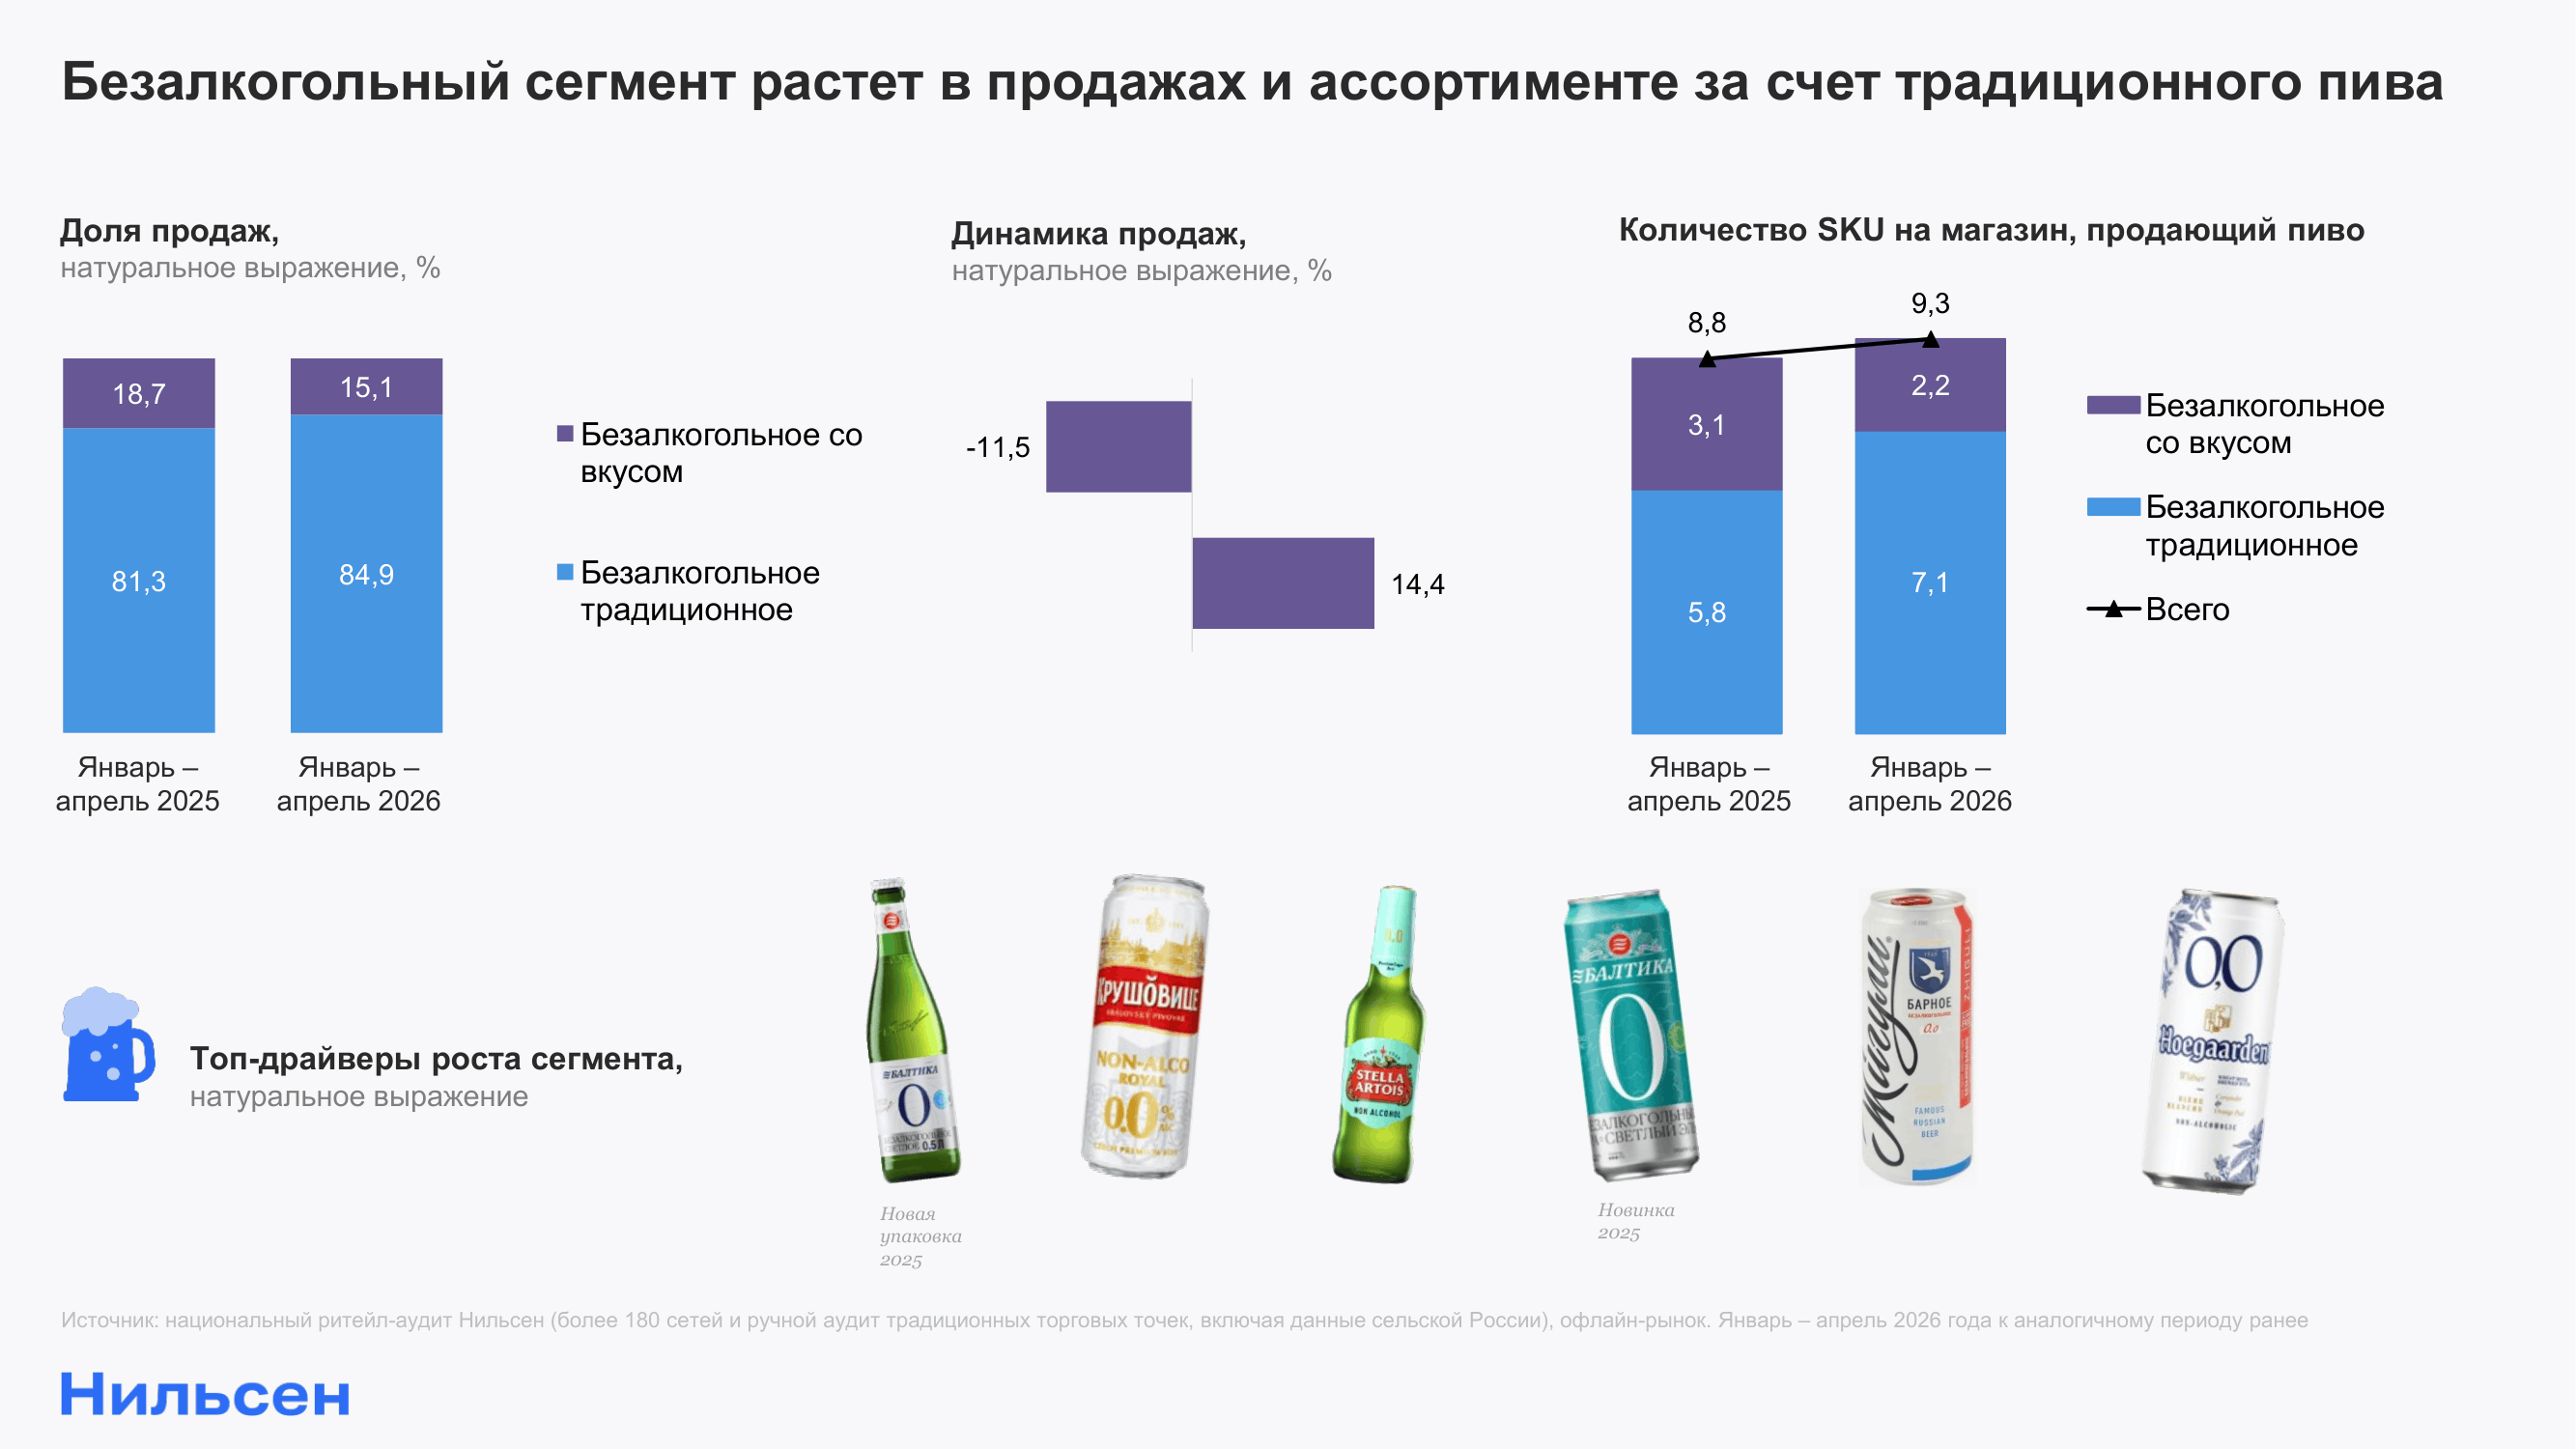
составила динамика натуральных продаж безалкогольного пива. Что не может не впечатлять на фоне более скромных темпов роста многих других сегментов напитков. Производители расширяют ассортимент: среднее количество SKU безалкогольного пива в торговых точках увеличилось с 8,8 до 9,3. Все чаще напитки без содержания алкоголя становятся не заменой, а самостоятельным выбором потребителей: для части из них важно не столько употребление спиртных напитков, сколько возможность участвовать в привычных социальных сценариях, традиционно связанных с их потреблением.
+14,4%
на столько выросли продажи классического безалкогольного пива. Основной рост категории сегодня обеспечивают именно традиционные сорта без дополнительных вкусов. При этом продажи безалкогольного пива с фруктовыми и другими вкусовыми добавками, наоборот, сократились на 11,5%. Это говорит о том, что развитие категории сегодня происходит прежде всего за счет продуктов, максимально близких по вкусу к привычному, классическому пиву.
Тихие вина: рост категории обеспечивают отечественные напитки
45%
покупателей тихих вин чаще выбирают российскую продукцию*. Российские вина остаются главным драйвером развития категории: при общем росте рынка тихих вин на 3,4% в натуральном выражении они обеспечили вклад в размере +4,3 п.п. — это самый высокий показатель среди всех стран происхождения. Этому способствует более широкая представленность российских вин на полках.
+1,1 п.п.
составил вклад немецких вин в рост категории тихих вин, что является самым высоким результатом среди европейских стран. Италия показывает более скромную положительную динамику (+0,3 п.п.), в то время как вина из Испании, Франции и Португалии, напротив, снижаются в продажах. Растущая популярность немецких тихих вин объясняется двумя факторами: активная представленность в софт-дискаунтерах и сильные позиции в белом вине, самом быстрорастущем сегменте категории.
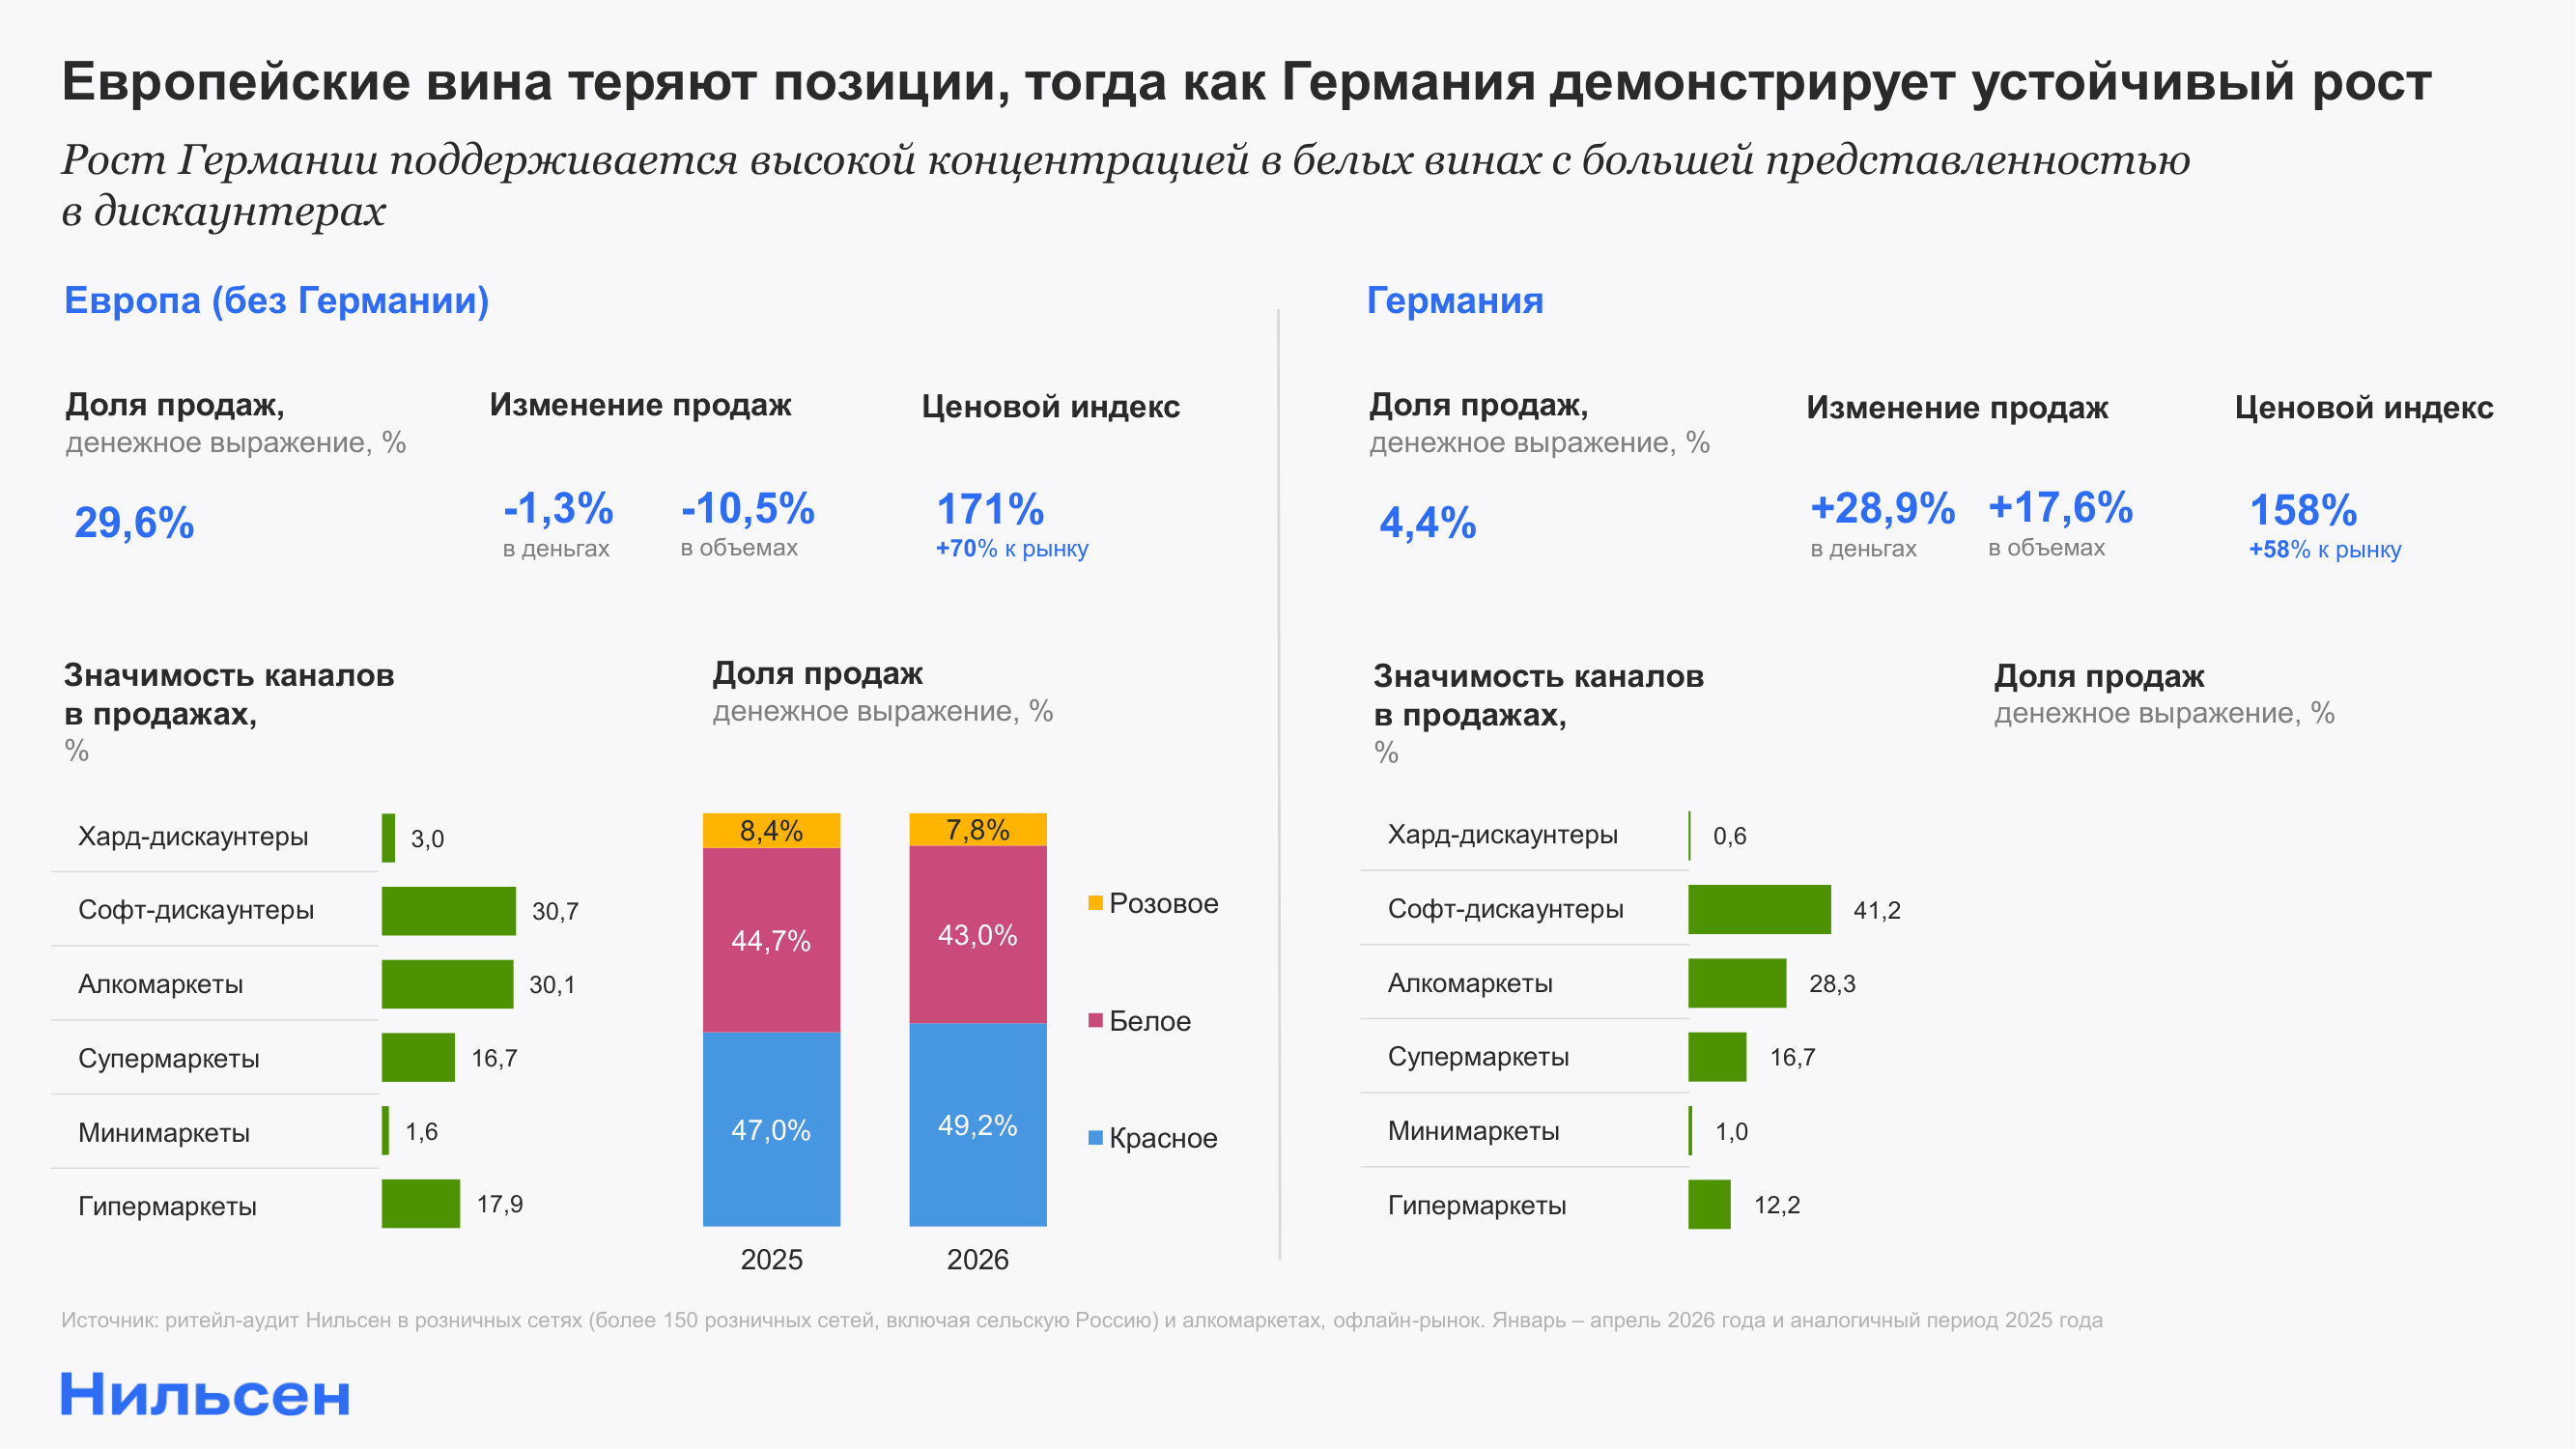
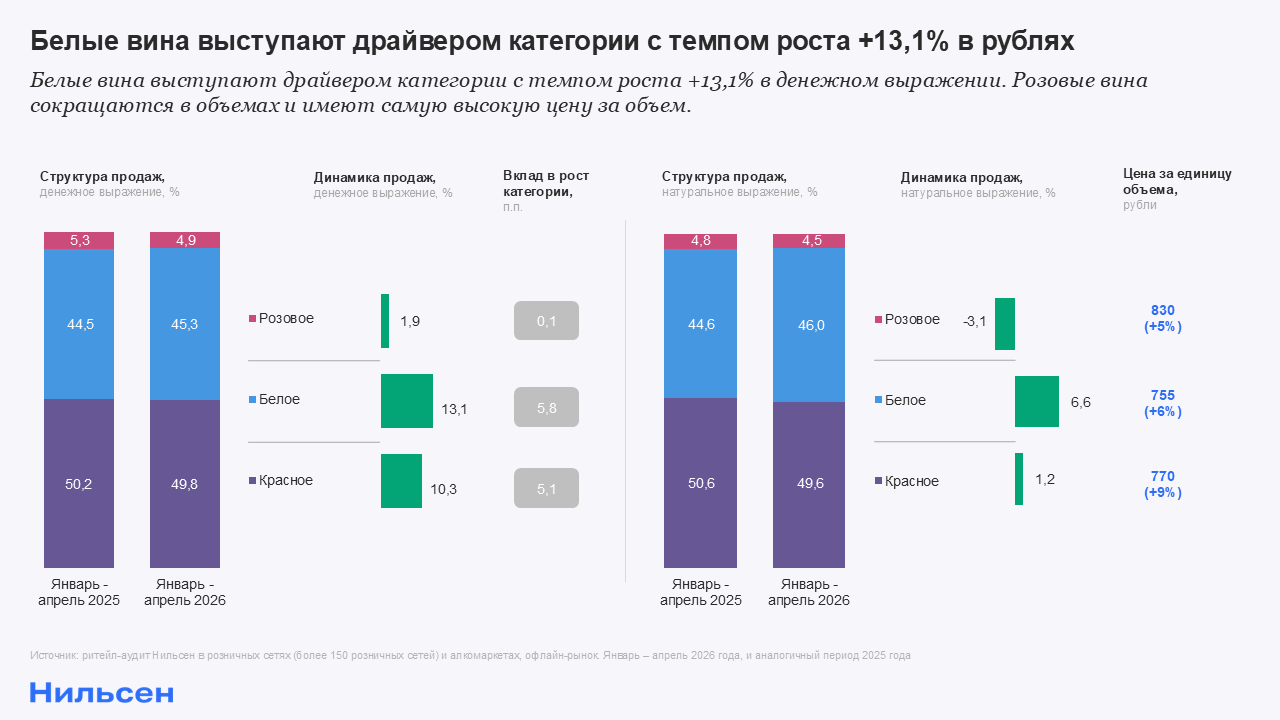
46%
продаж тихих вин в натуральном выражении приходится на белые вина. Они продолжают увеличивать свою долю рынка и остаются главным драйвером категории. Их продажи выросли на 6,6% в натуральном выражении. Для сравнения, красные вина, имеющие большую долю рынка, показали более скромную динамику — рост на 1,2% в натуральном выражении.
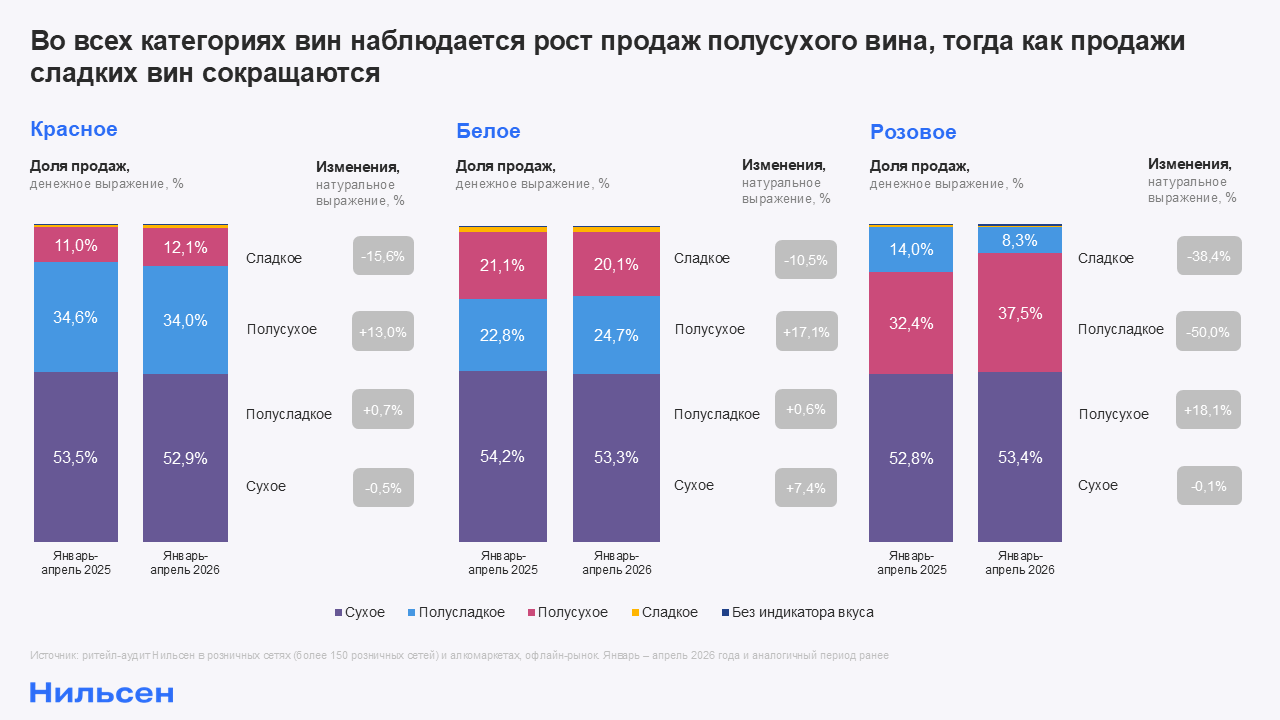
17,1%
составил рост натуральных продаж полусухих белых вин. Одновременно продажи сладких белых вин сократились на 10,5%. Это обусловлено общим покупательским трендом на переход от сладких вин к полусухим. Его проявление можно наблюдать и в красных сортах, где натуральные продажи полусухих вин выросли на 13%, а сладких сократились на 15,6%. Стоит отметить, что сухие вина при этом сохраняют лидирующее положение и формируют около 53% продаж как в красных, так и в белых сортах.
+30%
составил рост натуральных продаж безалкогольных тихих вин. Несмотря на небольшой размер категории, интерес покупателей к ней продолжает увеличиваться. Это подтверждают и данные опроса Нильсен*: 37% респондентов уже видели в продаже или приобретали подобные напитки. Как и в категории безалкогольного пива, рост сегмента отражает общий тренд на здоровый образ жизни и более осознанное потребление. Однако в случае с вином для покупателей важна не только возможность отказаться от алкоголя и сохранить привычные вкусовые профили, но также и гастрономические сценарии потребления — например, сопровождение ужина или праздничного застолья.
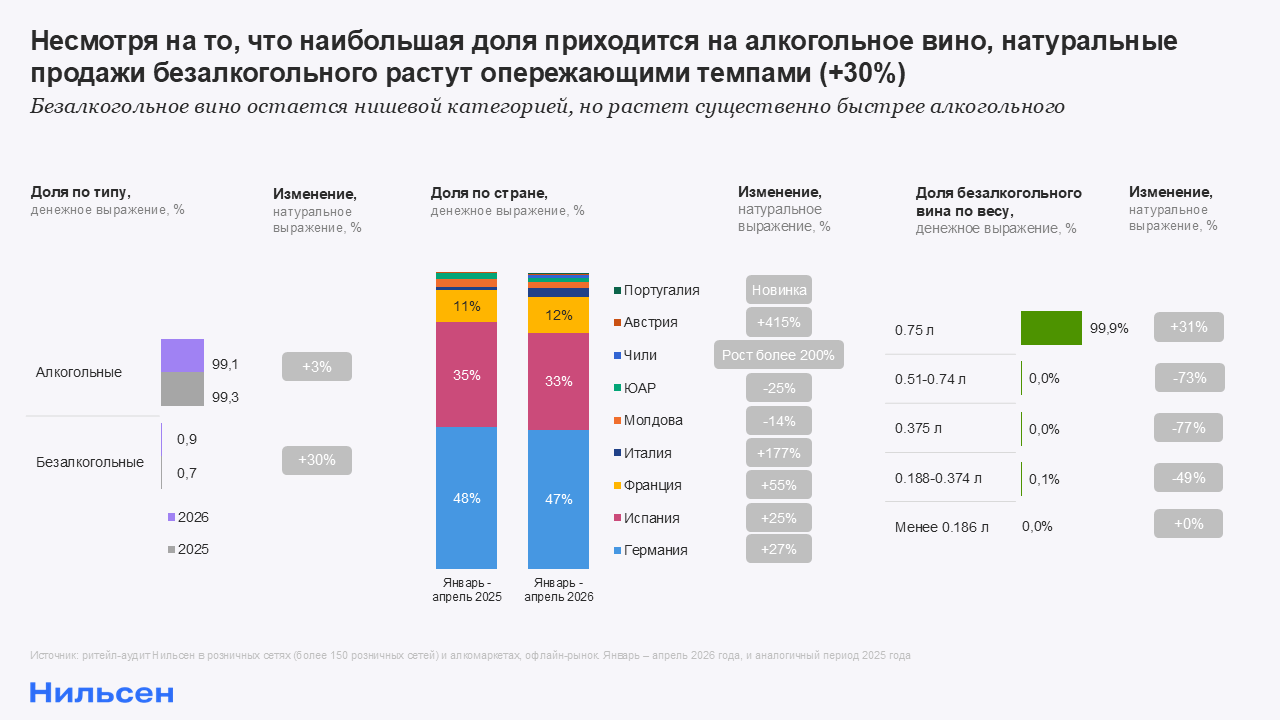
47%
продаж безалкогольных тихих вин приходится на немецких производителей. Германия остается крупнейшим поставщиком в этом сегменте. При этом наиболее высокие темпы роста натуральных продаж демонстрируют также безалкогольные вина из Италии (+117%), Австрии (+415%) и Чили (+более 200%).
Подробнее с ключевыми трендами и точками роста алкогольной индустрии вы можете ознакомиться в расширенной презентации Нильсен.
*Такие данные основаны на исследовании потребительского поведения Нильсен «Поведение покупателей тихих вин».
Подробнее с ключевыми трендами и точками роста алкогольной индустрии вы можете ознакомиться в расширенной презентации Нильсен.
*Такие данные основаны на исследовании потребительского поведения Нильсен «Поведение покупателей тихих вин».